
Entender las cuentas conjuntas: beneficios y cómo funcionan
Una cuenta conjunta puede ayudar a eliminar la necesidad de malabares financieros entre dos partes. Aunque una cuenta conjunta requiere un cierto nivel de confianza, estos instrumentos financieros pueden ayudarte a evitar fricciones innecesarias.
¿Qué es una cuenta conjunta?
Una cuenta conjunta es una cuenta bancaria que comparten dos o más personas, permitiéndoles depositar, retirar o gestionar el dinero de la cuenta. Es común que socios comerciales o miembros de la familia abran una cuenta conjunta juntos, a veces incluyendo padres y cónyuges.
Puedes encontrar cuentas conjuntas en toda la industria financiera. Pero dos de las más comunes incluyen tarjetas de crédito o cuentas corrientes que vienen con una tarjeta de débito.
¿Cómo funcionan las cuentas bancarias conjuntas?
Cuando abres una cuenta conjunta, ambos titulares tienen control total sobre la cuenta. Aunque la institución financiera puede etiquetar a una persona como titular principal, ambos tienen el mismo control sobre los fondos. Con control total, eso da a ambos el derecho a depositar, retirar o gestionar dinero dentro de la cuenta.
Por ejemplo, digamos que abres una cuenta corriente conjunta con tu cónyuge. Con eso, ambos tendrían la capacidad de depositar fondos directamente en la cuenta. Pero ambas partes también podrían retirar fondos o transferir fondos a otra cuenta, como de ahorros.
Un gran atractivo de una cuenta bancaria conjunta es que puedes compartir gastos fácilmente. En lugar de enviar dinero de un lado a otro entre cuentas bancarias separadas, puedes configurar una cuenta conjunta para ocuparte de los gastos compartidos más fácilmente.
Sin embargo, la desventaja obvia es que con el control compartido viene una mayor responsabilidad para ambas partes. Es fundamental confiar el uno en el otro antes de elegir configurar una cuenta conjunta con fondos compartidos.
¿Quién puede tener una cuenta conjunta?
Técnicamente, cualquier dos personas pueden abrir una cuenta bancaria conjunta juntas. Sin embargo, no es la opción adecuada para cualquier pareja sin una cantidad significativa de confianza.
Con eso, la mayoría de quienes abren cuentas conjuntas son familiares, socios comerciales o cónyuges.
Cómo abrir una cuenta bancaria conjunta
¿Listo para abrir una cuenta bancaria conjunta? Aquí tienes lo que necesitas hacer.
Elige el tipo de cuenta conjunta
Puedes encontrar varios tipos de cuentas conjuntas. Ten una conversación con la otra persona para determinar qué tipo de cuenta conjunta es adecuada para tu situación.
¿Quieres compartir una cuenta de tarjeta de crédito conjunta? ¿O prefieres compartir una cuenta corriente conjunta? Ambas dan control total a los titulares. Pero ambas tienen un conjunto diferente de consecuencias.
Elige un banco
Como con cualquier producto financiero, necesitarás encontrar la institución financiera adecuada. Tómate un tiempo para explorar los diferentes bancos y encontrar uno que funcione para tu situación. Algunas cosas a tener en cuenta incluyen buscar un banco con comisiones más bajas, APYs más altos y excelentes reseñas de clientes.
Lleva documentos de identificación
Para abrir una cuenta bancaria de cualquier tipo, necesitarás llevar documentos de identificación. La documentación exacta requerida variará según el banco, pero algunas formas de identificación comúnmente aceptadas incluyen tu licencia de conducir o pasaporte.
Como es una cuenta conjunta, ambas personas necesitarán llevar documentación.
Rellena formularios en el banco o en línea
Una vez que tengas tus documentos listos, necesitarás rellenar formularios para configurar la cuenta. Dependiendo de la institución financiera que elijas, puedes rellenar el formulario en línea.
En la mayoría de los casos, necesitarás que ambas partes completen la información en la solicitud. Después de rellenar los formularios, es posible que tengas que esperar la aprobación del banco.
Determina los gastos
Ahora que la cuenta está abierta, es hora de determinar cómo ambas partes la gestionarán. Considera qué gastos se pagarán desde esta cuenta compartida. Además, cuánto debe planear contribuir cada titular a la cuenta cada mes.
La comunicación abierta es crítica para asegurar que ambas personas estén contentas con el arreglo. Sin una comprensión clara de cómo se gestionará la cuenta, es fácil tener problemas con las elecciones de gasto del otro.
Haz un depósito
Es buena idea hablar sobre las expectativas de ambas partes antes de comprometer un depósito. Después de una conversación franca con el otro titular, es hora de hacer tu primer depósito.
Puedes hacerlo con un cheque, depósito directo o transferencia desde una cuenta existente.
Beneficios de una cuenta conjunta
Como con la mayoría de decisiones financieras, hay pros y contras al abrir una cuenta conjunta. Empecemos con los beneficios.
Comodidad
Si compartes muchos gastos con otra persona, la comodidad de una cuenta conjunta no puede subestimarse. Con cuentas separadas, puede requerir muchas maniobras financieras asegurar que las facturas se paguen a tiempo de manera justa. Pero con una cuenta conjunta, puedes eliminar todas las transferencias de un lado a otro.
En su lugar, cada uno hace depósitos directamente en su cuenta conjunta. Desde allí, sus gastos compartidos pueden cubrirse sin las incómodas acrobacias financieras.
Colaboración
Vale la pena decir que configurar una cuenta conjunta requiere cierto nivel de confianza. Después de todo, estás confiando a otra persona tus fondos ganados con esfuerzo.
A medida que tú y una pareja os sentís cómodos usando una cuenta compartida, puede permitirte construir aún más vuestra confianza. Además, puede ayudaros a trabajar de manera más eficiente hacia metas financieras compartidas.
Ahorro de dinero
Es posible ahorrar dinero con la ayuda de una cuenta conjunta. Muchas cuentas requieren un saldo mínimo para eximir comisiones mensuales. Con una cuenta conjunta, es posible que dos personas superen el saldo mínimo y reduzcan su número de comisiones mensuales.
Desventajas de una cuenta conjunta
Por supuesto, también hay desventajas a considerar al abrir una cuenta conjunta.
Responsabilidad compartida
La mayor desventaja de las cuentas conjuntas es la responsabilidad compartida que conllevan. Si compartes una cuenta, las acciones de un cotitular pueden afectarte significativamente.
Por ejemplo, digamos que compartes una cuenta de tarjeta de crédito con tu cónyuge. Si tu pareja acumula un saldo en la tarjeta de crédito, ambos serán responsables de pagarlo. Ambos cotitulares comparten las responsabilidades, que pueden acumularse rápidamente.
Beneficios menores
Cuando compartes una cuenta, es posible que tu elegibilidad para beneficios gubernamentales cambie. Esto es porque las cuentas conjuntas pueden dar una imagen inflada de tus activos.
Por ejemplo, digamos que tienes una cuenta corriente conjunta con tu hijo. Cuando vaya a la universidad, los fondos en esa cuenta se considerarán sus activos. Desafortunadamente, esto podría afectar su capacidad para acceder a ciertas oportunidades de financiamiento.
Cómo cerrar una cuenta bancaria conjunta
Aquí están los pasos que necesitarás seguir para cerrar una cuenta conjunta.
Asegúrate de no tener deudas
Antes de iniciar el proceso de cierre de la cuenta conjunta, asegúrate de que todos los cargos hayan sido liquidados. No quieres cerrar la cuenta antes de eliminar cualquier deuda asociada. De lo contrario, podrías tener un gran problema financiero.
Cancela pagos automáticos de facturas
Si tienes facturas que salen de la cuenta automáticamente, cancela los pagos. Podría crear un problema si un pago automático intenta buscar compensación de tu cuenta cerrada. La mejor forma de evitar el problema es cancelar los pagos automáticos con antelación.
Abre una nueva cuenta
En la mayoría de los casos, probablemente necesitarás tener otra cuenta bancaria para gestionar tus finanzas efectivamente. Con eso, es buena idea abrir una nueva cuenta antes de cerrar tu cuenta conjunta. La nueva cuenta te permitirá seguir gestionando tus finanzas sin problemas.
Cierra la cuenta
Finalmente, es hora de cerrar la cuenta. El procedimiento exacto variará según el banco. Pero puedes cerrar la cuenta en línea, por teléfono o en persona.
Compartir una cuenta conjunta con familiares y parejas: preguntas frecuentes
Exploremos las respuestas a algunas preguntas comunes sobre cuentas conjuntas.
¿Debería abrir una cuenta conjunta con familiares mayores?
Puede ser conveniente abrir una cuenta conjunta con un familiar mayor para ayudar a gestionar sus finanzas diarias. Si tienes un familiar mayor que necesita tu ayuda para pagar facturas, una cuenta conjunta podría ser la solución adecuada.
Sin embargo, es importante tener en cuenta sus activos. No quieres inflar los activos de la persona mayor. Con la inflación, podría descalificarlos para algunos beneficios como Medicaid. Tendrás que hacer los cálculos para decidir si una cuenta conjunta es una buena opción para su situación.
¿Debería abrir una cuenta bancaria conjunta con mi hijo?
Una cuenta bancaria conjunta puede ayudar a tu hijo a aprender habilidades básicas de gestión de dinero bajo tu supervisión. Como cotitular de la cuenta, podrías cometer algunos errores en el camino. Pero si te esfuerzas por mantener las apuestas relativamente bajas, podría ser la experiencia de aprendizaje perfecta.
¿Deberían las parejas casadas o domésticas tener una cuenta conjunta?
La decisión de abrir una cuenta conjunta con una pareja doméstica o cónyuge es extremadamente personal. Para algunas parejas, una cuenta conjunta es una forma perfecta de gestionar sus fondos. Para otras, las cuentas separadas funcionan mejor para ambas partes.
Tú y tu pareja necesitaréis determinar si es el ajuste adecuado para vuestras finanzas.
Conclusión
Una cuenta conjunta puede simplificar tus finanzas, pero abre la puerta a consecuencias por las elecciones financieras de otra persona.
Tómate un tiempo para explorar tus opciones para abrir una cuenta bancaria antes de decidir si una cuenta conjunta es el ajuste adecuado.
-

Cuentas corrientes conjuntas: guía completa para finanzas compartidas
Cogestionar tu dinero con otra persona puede ser necesario por múltiples razones, desde fusionar finanzas como pareja casada hasta cuidar a un padre mayor. Abrir una cuenta corriente conjunta es una f
-
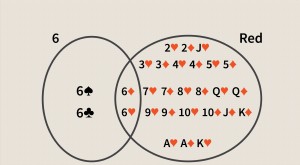
Probabilidad Conjunta: Definición, Fórmula y Ejemplos Prácticos
¿Qué es la Probabilidad Conjunta? La probabilidad conjunta es una medida estadística que calcula la likelihood de que dos eventos ocurran juntos y en el mismo momento. Es la probabilidad de que el eve
Artículos Destacados
- Formato de Cheques de Cuenta Conjunta: Guía Completa
- Cuentas bancarias conjuntas y sucesiones: Lo que necesitas saber
- Responsabilidades de Cuentas Bancarias Conjuntas y Cómo Separarlas
- Convertir una Cuenta Bancaria de Individual a Compartida: Guía Paso a Paso
- Cerrar una cuenta corriente conjunta: guía completa
- Cuentas Omnibus: Definición, Beneficios y Funcionamiento
- Cuentas Gestionadas: Gestión de Inversiones Experta Explicada
- Entender los Descubiertos: Una Guía Completa
- Entender las retiradas: tipos, procesos y penalizaciones
-
 Distribución T de Student: Definición, Propiedades y Usos en Estadística
¿Qué es una distribución T? La distribución T, también conocida como distribución t de Student, es un tipo de distribución de probabilidad similar a la distribución normal con su forma de campana per...
-
 Cuentas de ahorro: definición, tipos y cómo empezar a ahorrar
Gestionar tu ahorro es una habilidad que se desarrolla con tiempo. Como en todo, lo mejor es empezar poco a poco. ¿Qué es exactamente ahorrar? Una cuenta de ahorro y el acto de ahorrar no son lo mismo...