
Acuerdos de Participación en Ingresos (ISA) como solución a la deuda de préstamos estudiantiles
Esta publicación fue escrita originalmente por Richard Price del Instituto Christensen. La publicación original junto con su artículo completo se puede encontrar aquí.
Con un millón de incumplimientos en préstamos estudiantiles privados tradicionales cada año y 1,6 billones de dólares en deuda estudiantil pendiente, está claro que EE. UU. necesita desesperadamente modelos de financiamiento innovadores en educación superior. Los Acuerdos de Participación en Ingresos, o ISA, están posicionados para proporcionar una alternativa prometedora a los préstamos estudiantiles privados tradicionales de alto riesgo, ya que alinean mejor los intereses de estudiantes, escuelas y prestamistas.
En un ISA, los estudiantes no pagan matrícula por adelantado, solo reembolsan al proveedor educativo una vez empleados —en esencia, financiando las oportunidades educativas de hoy por un porcentaje fijo de los ingresos de mañana, dentro de una ventana de tiempo establecida.
Los ISA tienen el potencial de proteger a los estudiantes de pagar por experiencias educativas que no crean valor para ellos en el mercado laboral, trasladando el riesgo de malos resultados laborales lejos de los estudiantes, y de producir mejores resultados al poner ese riesgo en las escuelas y darles interés en el juego. Después de todo, los proveedores educativos son más propensos a ayudar a los estudiantes a graduarse y conseguir buenos trabajos si así es como las escuelas cobran. Alinear incentivos entre escuelas, proveedores de capital y estudiantes podría redefinir el valor de la universidad.
Los ISA sirven así como una opción viable para estudiantes que buscan financiar su educación, y en muchos casos, aumentan el acceso a la educación superior ayudando a los estudiantes a costear programas no elegibles para ayuda financiera federal.
A pesar del potencial del modelo ISA, la falta de claridad regulatoria ha limitado su adopción. Para alcanzar ese potencial, el mercado ISA necesita barreras de seguridad que protejan a los estudiantes y fomenten la inversión en el espacio. La recientemente propuesta Ley de Protección Estudiantil ISA de 2019 da a los legisladores la oportunidad de establecer reglas claras para el mercado ISA.
- Primero, el mercado ISA debería estar limitado por un umbral mínimo de ingresos, limitando el riesgo a la baja para estudiantes en casos de desempleo o subempleo. La propuesta del proyecto de ley actual de indexar este umbral a la Línea de Pobreza Federal es un primer paso fuerte.
- Segundo, el mercado ISA necesita topes de pago para evitar que los estudiantes paguen cantidades exorbitantes. El proyecto de ley actual limita tanto el porcentaje de ingresos como un valor conocido como «factor de compromiso», logrando un buen equilibrio entre proteger a los estudiantes y dar a los proveedores de ISA espacio para experimentar con diferentes tipos de topes.
- Tercero, el mercado ISA necesita mayor transparencia para ayudar a los estudiantes a tomar decisiones informadas al considerar ISA, y para ayudar a los proveedores de ISA a entender el marco legal en el que operan. El proyecto de ley actual ofrece una definición legal de ISA, y claridad sobre su tratamiento bajo leyes fiscales y de protección al consumidor.
Con reglas más claras, los ISA estarán mejor posicionados para abordar las necesidades de aquellos para quienes las soluciones existentes no funcionan. Damos la bienvenida a los ISA como una adición innovadora a la caja de herramientas de financiamiento de educación superior, y animamos al Congreso a hacer lo mismo.
-

Rolling Jubilee: Entendiendo el Alivio de Deuda y su Impacto
Los estadounidenses se ahogan en un mar de números rojos. Hay quienes fueron despedidos, perdieron beneficios de salud y no pueden pagar facturas médicas de una hija discapacitada. Y propietarios que
-
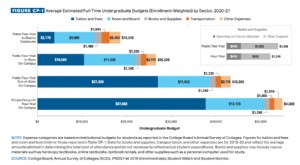
Gasto universitario: Estadísticas clave y tendencias financieras
La universidad se elige para mejorar perspectivas laborales y salariales, pero la realidad financiera del estudiante suele ser tensa. Costes elevados → trabajos múltiples y/o préstamos. Perfil cambian
Artículos Destacados
- Deuda promedio de tarjetas de crédito de estudiantes universitarios en 2024
- Deuda de tarjetas de crédito en estudiantes universitarios: Estadísticas y tendencias clave
- Fondos de Renta Fija (Debt Funds): Guía para Inversores que Buscan Ingresos
- Préstamos ISA para estudiantes: Entiende los Acuerdos de Participación en Ingresos y sus beneficios
- Entendiendo los Acuerdos de Ingreso Compartido (ISA): La Perspectiva del Estudiante
- Acuerdos de Participación en Ingresos (ISA) para estudiantes: Análisis semanal
- Entendiendo los Acuerdos de Ingresos Compartidos (ISA) para la educación
- Cómo gestionar la deuda de préstamos estudiantiles en el matrimonio: Guía completa
- Entendiendo la deuda estudiantil millennial: Desafíos y soluciones
-
 Acuerdos de Participación en Ingresos (ISA): Una alternativa viable a los préstamos estudiantiles
No es secreto que la deuda por préstamos estudiantiles es un problema, no solo para quienes la soportan sino para la sociedad en su conjunto. En 2019, la cantidad de deuda por préstamos estudiantiles ...
-
 Tarjetas de transferencia de saldo vs. préstamos personales: ¿Cuál es mejor para pagar deudas?
Si tienes una cantidad significativa de deudas, puede hacer que la vida diaria sea estresante. Puede que sientas que nunca logras poner tus finanzas en orden. Esto es especialmente cierto si no sabes ...