
Entendiendo las Tasas de Interés: Explicación Sencilla
Puede ayudar pensar en el dinero que pides prestado como un coche de alquiler: igual que eventualmente debes devolver el coche, debes devolver la cantidad que pediste al banco — llamada principal. El interés cobrado sobre el principal es muy parecido a la tarifa que la alquiladora te cobra por el derecho a conducir su sedán aburrido y cubierto de pelo de perro. Las tasas de interés — a menudo expresadas como TAE (Tasa Anual Equivalente) — dependen de muchos factores: qué tan bueno es tu historial crediticio, así, qué tan segura apuesta eres para devolver el préstamo — y por eso, prestatarios más arriesgados pagan tasas más altas. Las TAE de tarjetas de crédito son consistentemente más altas que, digamos, hipotecas, en gran parte por costes administrativos de gestionar tarjetas (y la impactante disposición de consumidores a endeudarse mañana para comprar esquís guays hoy). Los bancos siempre pagan tasas más bajas en depósitos de las que cobran en préstamos, porque la delgada diferencia entre ambas es donde el banco gana dinero.
Un gran factor que afecta tasas de préstamos al consumo es la tasa de política monetaria del Banco de Canadá, nuestro banco central. La gente asume erróneamente que hay correlación directa entre tasas de consumo y la del Banco de Canadá; ciertamente hay un enlace indirecto ya que la tasa de política se refiere a cuánto deben pagar los bancos comerciales por dinero que ellos mismos piden al Banco de Canadá. El Banco sube la tasa para contrarrestar inflación limitando la oferta de dinero circulante. Cuando se cierra el grifo de dinero a los bancos, el dinero para prestar se vuelve más escaso. Cuando el dinero es escaso, no solo te cuesta más conseguir un préstamo, te cobran más por pedirlo prestado una vez lo consigues.
-

Bancos de Centro Financiero: Definición, Servicios y Principales Actores
Un banco de centro financiero es un banco ubicado en ciudades importantes como Londres, Nueva York y Hong Kong. Cubre regiones, países y continentes, proporcionando una amplia gama de servicios financ
-
Tipos de Interés Negativos: Funcionamiento, Efectos y Riesgos
Los tipos de interés negativos son una herramienta de política monetaria expansiva usada por bancos centrales (BCE, BoJ, SNB, Riksbank, Fed en escenarios extremos) para combatir recesiones y deflación
Artículos Destacados
- Tasas de interés competitivas: Qué factores debes comparar al buscar un préstamo
- Ventajas de pedir dinero prestado: deuda inteligente para el largo plazo
- Ventajas de los tipos de interés bajos para consumidores, empresas y economía
- Beneficios de una Cuenta Bancaria: Seguridad, Comodidad y Crecimiento
- Tipos de interés negativos explicados: impacto e implicaciones
- Tipos de Interés e Inversiones: Comprender su Impacto
- Valores explicados: Guía para principiantes sobre acciones, bonos y más
- Entendiendo las Tasas de Interés: Cómo se Determinan y su Impacto
- Política Monetaria Explicada: Cómo los Bancos Centrales Influyen en la Economía
-
 Escudos Fiscales por Intereses: Comprendiendo las Deducciones Fiscales por Gastos de Interés
El término escudo fiscal por intereses se refiere a la reducción del impuesto sobre la renta que resulta de las deducciones al ingreso gravable provenientes de los gastos de interés de una empresa. Lo...
-
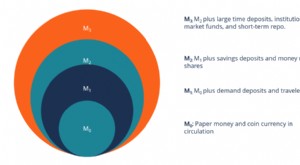 Entendiendo los Agregados Monetarios: Guía Completa
Los agregados monetarios son las medidas del stock de dinero en un país. Los bancos centrales miden los agregados monetarios y los presentan en forma de series de stock de moneda nacional a fin de mes...