Heterocedasticidad en Estadística: Causas, Tipos y Detección
¿Qué es la Heterocedasticidad?
En estadística, la heterocedasticidad (también escrita heteroscedasticidad) ocurre cuando las desviaciones estándar de una variable predicha, observadas a lo largo de diferentes valores de una variable independiente o en periodos temporales previos, no son constantes. La señal reveladora al inspeccionar visualmente los errores residuales es que tienden a "abrirse en abanico" con el tiempo.
La heterocedasticidad suele presentarse en dos formas: condicional e incondicional. La heterocedasticidad condicional identifica volatilidad no constante relacionada con la volatilidad de periodos previos (por ejemplo, diaria). La heterocedasticidad incondicional se refiere a cambios estructurales generales en la volatilidad que no están relacionados con la volatilidad de periodos anteriores. Se utiliza cuando pueden identificarse periodos futuros de alta y baja volatilidad.

Puntos Clave
- La heterocedasticidad ocurre cuando los errores estándar de una variable, monitorizados en un periodo específico, no son constantes.
- Al inspeccionar visualmente los errores residuales, estos tienden a abrirse en abanico con el tiempo.
- La heterocedasticidad viola los supuestos del modelo de regresión lineal, pudiendo afectar la validez de análisis econométricos o modelos financieros como el CAPM.
Aunque la heterocedasticidad no causa sesgo en las estimaciones de los coeficientes, las hace menos precisas; menor precisión aumenta la probabilidad de que las estimaciones se alejen del valor poblacional correcto.
Fundamentos de la Heterocedasticidad
En finanzas, la heterocedasticidad condicional se observa a menudo en precios de acciones y bonos. El nivel de volatilidad de estos activos no puede predecirse en ningún periodo. La heterocedasticidad incondicional aplica a variables con variabilidad estacional identificable, como el consumo de electricidad.
En términos estadísticos, la heterocedasticidad se refiere a la varianza del error, o dependencia de la dispersión, dentro de al menos una variable independiente en una muestra. Estas variaciones permiten calcular el margen de error entre conjuntos de datos, como resultados esperados y reales, midiendo la desviación de los puntos de datos respecto a la media.
Para que un conjunto de datos sea relevante, la mayoría de los puntos deben estar dentro de un número determinado de desviaciones estándar de la media, según el teorema de Chebyshev (desigualdad de Chebyshev), que proporciona directrices sobre la probabilidad de que una variable aleatoria difiera de la media.
Basándose en el número de desviaciones estándar especificado, una variable aleatoria tiene una probabilidad particular de existir dentro de esos puntos. Por ejemplo, puede requerirse que un rango de dos desviaciones estándar contenga al menos el 75% de los puntos para considerarse válido. Una causa común de varianzas fuera del requisito mínimo suele atribuirse a problemas de calidad de datos.
Lo opuesto a heterocedástico es homocedástico. La homocedasticidad se refiere a una condición en la que la varianza del término residual es constante o casi constante. Es uno de los supuestos de la modelización de regresión lineal, necesario para garantizar estimaciones precisas, límites de predicción válidos para la variable dependiente, e intervalos de confianza y valores p válidos para los parámetros.
Tipos de Heterocedasticidad
Incondicional
La heterocedasticidad incondicional es predecible y puede relacionarse con variables de naturaleza cíclica. Ejemplos incluyen mayores ventas minoristas durante la temporada navideña tradicional o aumento de reparaciones de aire acondicionado en meses cálidos.
Los cambios en la varianza pueden vincularse directamente a la ocurrencia de eventos específicos o marcadores predictivos si los cambios no son estacionales tradicionales. Por ejemplo, el aumento de ventas de smartphones con el lanzamiento de un nuevo modelo: la actividad es cíclica basada en el evento, pero no necesariamente determinada por la estación.
La heterocedasticidad también puede relacionarse con casos donde los datos se acercan a un límite, donde la varianza debe ser necesariamente menor debido a la restricción del rango de datos por el límite.
Condicional
La heterocedasticidad condicional no es predecible por naturaleza. No hay indicio que lleve a los analistas a creer que los datos se volverán más o menos dispersos en algún momento. A menudo, los productos financieros se consideran sujetos a heterocedasticidad condicional, ya que no todos los cambios pueden atribuirse a eventos específicos o cambios estacionales.
Una aplicación común es en mercados de valores, donde la volatilidad de hoy está fuertemente relacionada con la de ayer. Este modelo explica periodos de volatilidad alta y baja persistentes.
Consideraciones Especiales
Heterocedasticidad y Modelización Financiera
La heterocedasticidad es un concepto importante en modelización de regresión. En el mundo de la inversión, los modelos de regresión explican el rendimiento de valores y carteras. El más conocido es el Modelo de Valoración de Activos de Capital (CAPM), que explica el rendimiento de una acción en términos de su volatilidad relativa al mercado global. Extensiones de este modelo han añadido otras variables predictoras como tamaño, momentum, calidad y estilo (valor vs. crecimiento).
Estas variables predictoras se han añadido porque explican la varianza en la variable dependiente. El rendimiento de la cartera se explica mediante el CAPM. Por ejemplo, los desarrolladores del CAPM sabían que su modelo no explicaba una anomalía interesante: las acciones de alta calidad, menos volátiles que las de baja calidad, tendían a rendir mejor de lo que el CAPM predecía. El CAPM dice que las acciones de mayor riesgo deberían superar a las de menor riesgo.
En otras palabras, las acciones de alta volatilidad deberían batir a las de baja volatilidad. Pero las acciones de alta calidad, menos volátiles, tendían a rendir mejor de lo predicho por el CAPM.
Posteriormente, otros investigadores extendieron el modelo CAPM (ya extendido para incluir variables como tamaño, estilo y momentum) para incluir la calidad como variable predictora adicional, o "factor". Con este factor incluido, la anomalía de rendimiento de acciones de baja volatilidad quedó explicada. Estos modelos, conocidos como modelos multifactor, forman la base de la inversión por factores y smart beta.
-
Varianza de Gasto de Costos Indirectos Variables: Definición y Análisis
-
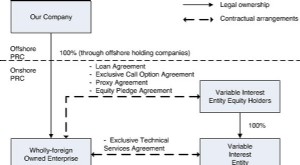
Entidades de Interés Variable (VIE): Definición y Ejemplos
Una entidad de interés variable (Variable Interest Entity - VIE) puede ser cualquier tipo de estructura legal empresarial. Puede ser, por ejemplo, un fideicomiso (trust), una sociedad, una corporación
Artículos Destacados
- Regulación del seguro de vida variable: ¿Quién lo supervisa?
- Venta de Seguros de Vida Variable: Requisitos y Licencias
- Spreads Forex: Fijos vs Variables – Diferencias, Ventajas y Cómo Elegir
- Entidades de Interés Variable (VIE): Estructura, Requisitos y Uso en China
- Créditos de bonificación en anualidades variables: Guía completa
- Anualidades Variables: Beneficios y Planificación de Jubilación
- Riesgos de las Anualidades de Tipo Variable: Entender los Inconvenientes
- Anualidades variables: comprensión de la inversión y el riesgo
- Costes Variables: Definición, Ejemplos e Impacto en el Negocio