
Entidades de Interés Variable (VIE): Estructura, Requisitos y Uso en China
Una Entidad de Interés Variable (VIE) (Variable Interest Entity) es una estructura contractual que permite consolidar una empresa en los estados financieros de un inversor sin poseer la mayoría de votos ni capital. Clave para que empresas chinas (Tencent, Alibaba, JD.com) coticen en NY/NASDAQ sorteando restricciones de inversión extranjera en sectores "sensibles" (internet, media, telecom, educación).
Requisitos US GAAP (ASC 810) para consolidar como VIE
El inversor (Primary Beneficiary) debe cumplir ambos criterios:
- Poder: capacidad para dirigir las actividades que más afectan a los resultados económicos de la VIE (vía contratos: servicios, licencias, compraventa, voto proxy).
- Exposición a rendimientos variables: derecho a recibir beneficios / obligación de absorber pérdidas que sean significativos (absorbe > 50 % pérdidas esperadas o recibe > 50 % residual returns).
Si se cumplen, el inversor consolida la VIE (activos, pasivos, ingresos, gastos al 100 %) aunque su participación legal sea 0 %.
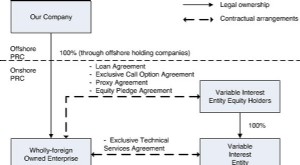
Estructura típica "VIE China" (Cayman → WFOE → VIE OpCo)
- Listco (Cayman): cotiza en EE. UU., propiedad de inversores globales.
- WFOE (Wholly Foreign-Owned Enterprise) en China: filial 100 % de Listco, licencia de negocio.
- VIE OpCo (china): entidad operativa real, licencia ICP/sectores restringidos, propiedad de fundadores chinos (personas físicas).
- Contratos VIE: WFOE ↔ OpCo: acuerdo de servicios exclusivos, compra de activos/IP, pledge de equity, poder de voto, opción de compra. → Listco controla y absorbe economía.
Riesgos críticos para el inversor
- Riesgo contractual: contratos VIE no son propiedad; si fundadores rompen contratos, Listco tiene difícil ejecución en cortes chinas.
- Riesgo regulatorio China: MIIT, CSRC, CAC pueden prohibir/reforzar VIEs (reglas 2021-2024: seguridad datos, antitrust, VIE filing).
- Riesgo contable (SEC): mayor escrutinio, divulgación de riesgos VIE en 20-F, posible desconsolidación futura.
- Sin derechos de voto directo: accionistas de Listco no eligen board de OpCo.
Conclusión
Las VIEs son ingeniería legal/contable, no propiedad real. Invertir en ADRs chinos bajo VIE exige descuento de riesgo ("VIE discount"), seguimiento regulatorio constante y tamaño de posición acotado.
-
Entidades de Interés Variable (VIE): Definición y Ejemplos
Una entidad de interés variable (Variable Interest Entity - VIE) puede ser cualquier tipo de estructura legal empresarial. Puede ser, por ejemplo, un fideicomiso (trust), una sociedad, una corporación
-

Interés compuesto: Entiende el poder del crecimiento exponencial
Albert Einstein se refirió famosamente al interés compuesto como tanto la octava maravilla del mundo como la fuerza más poderosa del universo. Sin embargo, muchos inversores entran en el mercado de va
Artículos Destacados
- Interés de Adición (Add-On Interest): Funcionamiento, Cálculo y Por Qué Es Más Caro
- Banca de Empresas: Servicios, Cuentas y Préstamos
- Teoría de la Entidad: Separación de Finanzas Empresariales y Personales - Definición y Beneficios
- Entender la Insolvencia: Definición, Causas y Consecuencias
- Entender el Interés: Costes y Beneficios de Pedir Prestado y Prestar
- Entender los Ingresos por Intereses: Guía Completa
- Entender las Tasas de Interés: Guía Completa
- Hipotecas Explicadas: Tu Guía de Préstamos Hipotecarios y Financiación
- Entidades de Interés Variable (VIE): Estructura, Requisitos y Uso en China
-
 Intereses Devengados: Definición Contable y Financiera
Los intereses devengados se refieren a los intereses generados sobre una deuda pendiente durante un período de tiempo, pero cuyo pago aún no se ha realizado ni recibido por el prestatario o el prestam...
-
 Entidades Empresariales: Tipos, Estructuras Legales y Responsabilidad Limitada
Una entidad empresarial es una organización creada por uno o más individuos para ejercer una actividad de negocio, que mantiene una existencia legal separada para fines fiscales. Puede crearse a nivel...