
Varianza de Gasto de Costos Indirectos Variables: Definición y Análisis
La varianza de gasto de costos indirectos variables es esencialmente el costo de operar un negocio que varía con fluctuaciones en actividad operativa. A medida que niveles de producción aumentan o disminuyen, los costos indirectos variables también varían, usualmente en proporción directa.

Para un nivel de producción dado, la varianza es básicamente la diferencia entre lo que los costos indirectos de producción variables debieron costar y cuánto costaron realmente.
La varianza de gasto puede ser un indicador importante al comparar diferentes formas de contabilidad, gestión de inventario, externalización (manejo y envío), o prueba de nuevos proveedores.
Resumen
- La varianza de gasto describe la diferencia entre monto real y esperado de un gasto.
- La tasa estándar de costo indirecto variable puede expresarse en horas trabajadas.
- La varianza calculada puede clasificarse como favorable o no favorable. Si la diferencia es positiva, es favorable, y viceversa.
Varianza de Gasto de Costos Indirectos Variables – Expresión Matemática
La tasa estándar puede expresarse en horas trabajadas: horas máquina, horas mano de obra, o ambas. Según el tipo de producción, consideraciones como si el proceso es manual, automatizado, o combinación, son importantes. Las empresas suelen usar combinación. Como base para tasa estándar, usan horas máquina y mano de obra.
La varianza puede ser favorable o no favorable. Si la diferencia es positiva, es favorable: costos reales de consumibles (aceite, grasa) menores a lo presupuestado. Los consumibles son materiales indirectos.
Una varianza favorable puede observarse cuando economías de escala permiten descuentos por volumen, o cuando gerencia implementa medidas eficientes de control de costos.
Si la diferencia es negativa, es desfavorable: costos reales mayores a presupuestados. Puede observarse cuando costo de mano de obra indirecta aumenta, medidas de control fallan, o errores en planificación presupuestaria.
Varianza de Gasto de Costos Indirectos Variables – Ejemplo
Suponga que en junio, horas mano de obra reales en Fábrica A son 100, tasa real de costo indirecto variable $10/hora máquina, tasa presupuestada $12/hora máquina. Cálculo:
Tasa Estándar ($12) – Tasa Real ($10) = $2
Diferencia por Hora = $10 x Horas Reales (100) = $1,000
Varianza de Gasto = $1,000
La varianza es favorable porque costos reales son menores a presupuestados.
Lecturas Relacionadas
CFI es proveedor oficial del programa global de Analista Certificado en Banca Comercial y Crédito (CBCA)™. Para avanzar en su carrera, recursos adicionales:
- Guía Salarial Contable
- Costos Inventariables
- Costos Fijos y Variables
- Plantilla de Análisis de Varianzas
-
Cuentas de Gastos Flexibles (FSA): Guía completa
Predecir gastos médicos durante el año es difícil, por eso tener una cuenta de ahorro separada para salud ayuda. Una Cuenta de Gastos Flexibles (FSA, Flexible Spending Account) te permite acceder a
-
Entender los gastos variables: guía completa para tu presupuesto
¿Qué es un gasto variable? Oficialmente, un gasto variable es un coste que cambia mes a mes o ocurre irregularmente. Oficiosamente, los gastos variables son probablemente el culpable más probable de r
Artículos Destacados
- Cuentas de gastos flexibles (FSA) y tarjetas de crédito: Guía completa
- Varianza Presupuestaria: Causas, Tipos y Análisis
- Análisis costo-volumen-utilidad (CVP): punto de equilibrio y rentabilidad
- Varianza de Cartera: Entendiendo el Riesgo y la Diversificación
- Contratos forward prepagados variables: venta de acciones con diferimiento fiscal
- Límites de precio variables en futuros: mecanismo y ejemplo en maíz
- Escritura de opciones en ratio variable: estrategia, riesgos y puntos de equilibrio
- Entidades de Interés Variable (VIE): Estructura, Requisitos y Uso en China
- Estrategias de gasto inteligente: Descubre ahorros ocultos
-
 Análisis de Varianzas: Entendiendo y Mejorando el Desempeño
-
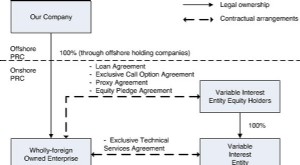 Entidades de Interés Variable (VIE): Definición y Ejemplos
Una entidad de interés variable (Variable Interest Entity - VIE) puede ser cualquier tipo de estructura legal empresarial. Puede ser, por ejemplo, un fideicomiso (trust), una sociedad, una corporación...