
Teorema de Bayes: Definición, Fórmula y Aplicaciones
¿Qué es el Teorema de Bayes?
El teorema de Bayes, nombrado en honor al matemático británico del siglo XVIII Thomas Bayes, es una fórmula matemática para determinar la probabilidad condicional. La probabilidad condicional es la probabilidad de que ocurra un resultado, basándose en que haya ocurrido un resultado previo. El teorema de Bayes proporciona una forma de revisar predicciones o teorías existentes (actualizar probabilidades) dada nueva o adicional evidencia. En finanzas, el teorema de Bayes puede usarse para calificar el riesgo de prestar dinero a potenciales prestatarios.
El teorema de Bayes también se llama Regla de Bayes o Ley de Bayes y es la base del campo de la estadística bayesiana.
Puntos Clave
- El teorema de Bayes permite actualizar probabilidades predichas de un evento incorporando nueva información.
- Fue nombrado en honor al matemático del siglo XVIII Thomas Bayes.
- Se emplea a menudo en finanzas para actualizar la evaluación de riesgos.
Comprendiendo el Teorema de Bayes
Las aplicaciones del teorema son amplias y no se limitan al ámbito financiero. Por ejemplo, el teorema de Bayes puede usarse para determinar la precisión de resultados de pruebas médicas teniendo en cuenta qué tan probable es que una persona tenga una enfermedad y la precisión general de la prueba. El teorema se basa en incorporar distribuciones de probabilidad previa para generar probabilidades posteriores. La probabilidad previa, en la inferencia estadística bayesiana, es la probabilidad de un evento antes de recopilar nuevos datos. Es la mejor evaluación racional de la probabilidad de un resultado basada en el conocimiento actual antes de realizar un experimento. La probabilidad posterior es la probabilidad revisada de un evento tras considerar nueva información. Se calcula actualizando la probabilidad previa usando el teorema de Bayes. En términos estadísticos, la probabilidad posterior es la probabilidad de que ocurra el evento A dado que el evento B ha ocurrido.
El teorema de Bayes da así la probabilidad de un evento basada en nueva información que está, o puede estar relacionada, con ese evento. La fórmula también puede usarse para ver cómo la probabilidad de un evento se ve afectada por información hipotética nueva, suponiendo que resultará ser cierta. Por ejemplo, digamos que se saca una sola carta de una baraja completa de 52 cartas. La probabilidad de que sea un rey es 4/52, igual a 1/13 o aproximadamente 7,69%. Recuerde que hay cuatro reyes. Ahora, supongamos que se revela que la carta seleccionada es una figura. La probabilidad de que sea un rey, dado que es una figura, es 4/12, o aproximadamente 33,3%, ya que hay 12 figuras en una baraja.
Fórmula del Teorema de Bayes
P(A|B) = P(A∩B) / P(B) = P(A) × P(B|A) / P(B)
Donde:
- P(A) = Probabilidad de que ocurra A
- P(B) = Probabilidad de que ocurra B
- P(A|B) = Probabilidad de A dado B
- P(B|A) = Probabilidad de B dado A
- P(A∩B) = Probabilidad de que ocurran tanto A como B
Ejemplos del Teorema de Bayes
A continuación, dos ejemplos: el primero muestra cómo derivar la fórmula en un ejemplo de inversión en acciones usando Amazon (AMZN). El segundo aplica el teorema a pruebas de fármacos.
Derivación de la Fórmula del Teorema de Bayes
El teorema se deriva de los axiomas de la probabilidad condicional. La probabilidad condicional es la probabilidad de un evento dado que otro ocurrió. Por ejemplo, una pregunta simple puede ser: "¿Cuál es la probabilidad de que el precio de Amazon caiga?" La probabilidad condicional va un paso más allá: "¿Cuál es la probabilidad de que el precio de AMZN caiga dado que el índice Dow Jones Industrial Average (DJIA) cayó antes?"
La probabilidad condicional de A dado que B ha ocurrido se expresa como: P(A|B) = P(A y B) / P(B).
Si A es: "precio de AMZN cae", entonces P(AMZN) es la probabilidad de que AMZN caiga; y B es: "DJIA ya bajó", y P(DJIA) es la probabilidad de que DJIA cayera; entonces la expresión condicional dice: "la probabilidad de que AMZN caiga dado un descenso de DJIA es igual a la probabilidad de que AMZN caiga y DJIA caiga sobre la probabilidad de una disminución en DJIA".
P(AMZN|DJIA) = P(AMZN y DJIA) / P(DJIA)
P(AMZN y DJIA) es la probabilidad de que ambos A y B ocurran. Esto también es igual a la probabilidad de A multiplicada por la probabilidad de que B ocurra dado que A ocurre, expresado como P(AMZN) × P(DJIA|AMZN). El hecho de que estas dos expresiones sean iguales conduce al teorema de Bayes:
Si P(AMZN y DJIA) = P(AMZN) × P(DJIA|AMZN) = P(DJIA) × P(AMZN|DJIA)
Entonces, P(AMZN|DJIA) = [P(AMZN) × P(DJIA|AMZN)] / P(DJIA).
Donde P(AMZN) y P(DJIA) son las probabilidades de que Amazon y el Dow Jones caigan, sin considerarse mutuamente.
La fórmula explica la relación entre la probabilidad de la hipótesis antes de ver la evidencia P(AMZN), y la probabilidad después de obtener la evidencia P(AMZN|DJIA), dada una hipótesis para Amazon dada evidencia en el Dow.
Ejemplo Numérico del Teorema de Bayes
Imaginemos una prueba de drogas que es 98% precisa: 98% de las veces muestra positivo verdadero para usuarios y 98% muestra negativo verdadero para no usuarios. Supongamos que el 0,5% de la gente usa la droga. Si una persona al azar da positivo, el cálculo para ver la probabilidad de que sea realmente usuario es:
(0,98 × 0,005) / [(0,98 × 0,005) + ((1 - 0,98) × (1 - 0,005))] = 0,0049 / (0,0049 + 0,0199) = 19,76%
El teorema de Bayes muestra que incluso si una persona dio positivo en este escenario, es mucho más probable que no sea usuario de la droga.
-
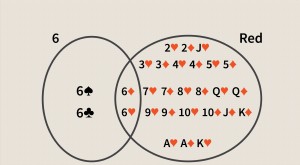
Probabilidad Conjunta: Definición, Fórmula y Ejemplos Prácticos
¿Qué es la Probabilidad Conjunta? La probabilidad conjunta es una medida estadística que calcula la likelihood de que dos eventos ocurran juntos y en el mismo momento. Es la probabilidad de que el eve
-
Relaciones Lineales: Definición, Ecuación y Ejemplos Cotidianos
¿Qué es una Relación Lineal? Una relación lineal (o asociación lineal) es un término estadístico que describe una relación de línea recta entre dos variables. Puede expresarse gráficamente, donde vari
Artículos Destacados
- Asunción de deuda: Definición y aplicaciones empresariales
- Co-solicitante Definido: Entendiendo las Responsabilidades del Préstamo
- Media Geométrica: Definición, Cálculo y Aplicaciones en Inversión
- Valoración: Guía Completa para Entenderla
- Garantía explicada: Asegurar préstamos y proteger prestamistas
- Times Interest Earned (TIE): Clave para Evaluar la Salud Financiera
- Liquidez: Definición, Importancia y Ratios Clave para Inversores
- Desembolsos (Disbursements): Definición, Tipos e Impacto en la Empresa
- Deber Fiduciario: Definición, Responsabilidades y Qué Debes Saber
-
 WACC (Coste Medio Ponderado de Capital): Definición, cálculo y uso
El Coste Medio Ponderado de Capital (WACC) de una empresa representa su coste combinado de capital a través de todas las fuentes, incluyendo acciones ordinarias, acciones preferentes y deuda. El coste...
-
 Rentabilidad (Yield): Definición completa, tipos y cálculo