
Liquidez: Definición, Importancia y Ratios Clave para Inversores
Si sumas todos tus activos ahora, el total probablemente te sorprenda. Tu coche tiene valor, pero no sientes que sea valor accesible. Venderlo rápido llevaría semanas convertirlo en efectivo.
La diferencia entre activos de acceso inmediato y los que tardan en convertirse en caja es la liquidez. Entenderla es vital para tus finanzas personales y tus inversiones.
¿Qué es la liquidez?
Definición
La liquidez es la capacidad de cumplir obligaciones financieras a corto plazo. Esencialmente, qué tan fácil es convertir tus activos en efectivo.
A finales de 2019, Bill Gates valía 110.000 M $. ¿Podría comprar cualquier cosa al instante? Probablemente no. La mayoría guardamos patrimonio en: cuentas de efectivo, valores negociables (inversiones vendibles rápido), bienes básicos (coche, casa). Pero la cartera de Gates es muy distinta: acciones de Microsoft, participaciones en empresas, fondos, fundaciones. No puede ir al banco y sacar 1.000 M $. Ni siquiera 1 M $ al momento. Necesitaría a su contable para mover fondos. Gran parte de su patrimonio tardaría meses o años en liquidarse. Vender su participación en Microsoft de golpe hundiría el precio y causaría pánico. Así que, aunque "vale" 110.000 M $, su efectivo disponible real es mucho menor. Lo que puede acceder rápido son sus activos líquidos.
Liquidez explicada
Liquidez = capacidad de comprar/vender un activo rápido en el mercado a precio que refleje su valor. Qué tan fácil es pasar de "algo que posees" a efectivo.
- Efectivo: activo más líquido (ya es efectivo, todos lo aceptan).
- Bienes tangibles (equipos, inmuebles): poco líquidos (vender lleva tiempo).
- Acciones y bonos: en medio del espectro.
Ejemplo: Quieres un sofá de 2.000 $. Lo fácil: pagar en efectivo. El vendedor lo acepta encantado. Si no tienes efectivo pero tienes colección de Star Wars valorada en 2.000 $, el vendedor no la aceptará. Tendrías que convertirla en efectivo (años para nichos). Pasos extra = menos liquidez.
Importante: La liquidez se basa en el precio de mercado, no en un precio rebajado para vender rápido. La colección no se vuelve más líquida porque la ofrezcas a 500 $.
Liquidez en inversión
Como inversor, mira la liquidez de la empresa. Pocos activos líquidos = incapacidad de pagar obligaciones en crisis. Liquidez sana = suficiente caja (o activos fácilmente convertibles) para flotar. Pero exceso de caja = ineficiencia: no invierte en proyectos generadores de ingresos.
Liquidez contable y riesgo de liquidez
La liquidez contable mide qué tan fácil una empresa cumple sus obligaciones. Responde: "¿Puede pagar sus deudas al vencimiento?".
El riesgo de liquidez surge cuando no puede cubrir deudas a corto plazo: le faltan activos convertibles en caja. Debe vender activos, generar más ingresos u otra vía. La crisis de 2008 es ejemplo extremo: bancos de inversión al borde de la quiebra por falta de caja para deudas a corto plazo. El gobierno inyectó efectivo al sector bancario.
Como inversor, asegura tu propia liquidez antes de comprometerte en activos a largo plazo, o podrías pagar caro convertirlos en efectivo.
Liquidez de diferentes activos
- Efectivo: máximo. Disponible ya, valor estable.
- Acciones y bonos: generalmente líquidos (venta en días). Acciones muy demandadas: minutos. Menos demandadas: días.
- Activos fijos (terrenos, vehículos, inmuebles, edificios): menos líquidos (ilíquidos). Vender una propiedad comercial puede llevar años.
- Resto: entre medias. Muebles de oficina genéricos: bastante líquidos. Maquinaria a medida: ilíquida (pocos compradores).
- Coste de acceso reduce liquidez: Un CD (certificado de depósito) es efectivo en cuenta de alto rendimiento, pero penaliza retiro anticipado. Aunque puedes sacarlo cuando quieras, la penalización lo hace menos líquido.
Entiende la liquidez antes de invertir. ¿Cuánto tardarías en vender si necesitas caja? Recomendamos crear un fondo de emergencia en efectivo para estar siempre parcialmente líquido. Clave contra imprevistos.
Ratios de liquidez
Inversores usan varios ratios para evaluar liquidez empresarial y su riesgo. Comparan activos y pasivos corrientes (a 1 año).
Ratio Corriente (Current Ratio)
Compara todos los activos corrientes vs pasivos corrientes. Activos corrientes: efectivo, valores negociables, cuentas por cobrar (cobrables en < 1 año), gastos prepagados, inventario.
Fórmula: Current Ratio = Activos Corrientes / Pasivos Corrientes
Ratio Ácido (Quick Ratio)
Igual que el anterior pero excluye inventario y gastos prepagados (más difíciles de convertir en caja en < 1 año). Mejor para empresas con poco inventario o de venta lenta.
Fórmula: Quick Ratio = (Activos Corrientes – Inventario) / Pasivos Corrientes
Ratio de Caja (Cash Ratio)
Conservador: solo compara efectivo + valores negociables vs pasivos corrientes. Mide capacidad de pagar deudas solo con caja.
Fórmula: Cash Ratio = (Efectivo + Valores Negociables) / Pasivos Corrientes
Conclusión
¿Significa que debes tener todo en efectivo para maximizar liquidez? ¡No!
- Como particular, solo necesitas liquidez para cubrir gastos a corto plazo. Fondo de emergencia = tiempo para vender activos ilíquidos a precio de mercado si hace falta.
- Si guardas más efectivo del necesario, pierdes rentabilidad. Cada euro que no necesitas como caja debe invertirse para que tu patrimonio crezca.
- En empresas: gestores, acreedores e inversores quieren liquidez suficiente para obligaciones a corto. Pero no demasiada: exceso de caja = no invierte en crecimiento.
En esencia, la liquidez es una medida de seguridad: qué tan bien puedes (tú o una empresa) gestionar un problema financiero. Ya sea planificando tus finanzas o evaluando una inversión, entender la liquidez es siempre importante.
-
Beneficio vs. Flujo de Caja: Entendiendo la Diferencia Clave
Entender la diferencia entre beneficio y flujo de caja es muy importante en la industria financiera. El beneficio se define como ingresos menos todos los gastos de una empresa en un período determinad
-
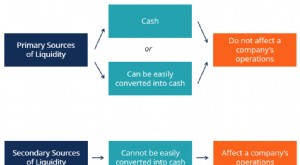
Liquidez Empresarial: Fuentes Primarias y Secundarias
Las fuentes de liquidez de una empresa son todos los recursos que pueden generar efectivo. Dos grandes clases: Fuentes primarias: efectivo o recursos convertibles en efectivo muy fácilmente. Fuentes
Artículos Destacados
- Entiende los beneficios de la liquidez de una cuenta
- Consideración en Efectivo en Fusiones y Adquisiciones: Guía Completa
- Ratios de liquidez: guía completa para inversores
- Media Geométrica: Definición, Cálculo y Aplicaciones en Inversión
- Valoración: Guía Completa para Entenderla
- Comprender el riesgo de liquidez: definición, causas e impacto
- Desembolsos (Disbursements): Definición, Tipos e Impacto en la Empresa
- Entender los Ingresos en Efectivo: Qué Necesita Saber el Banco
- Activos líquidos: Qué son, ejemplos y su importancia financiera
-
 Entendiendo los Ratios Financieros: Guía Completa
Los ratios financieros se crean utilizando valores numéricos extraídos de los estados financieros (estado de resultados, balance general y estado de flujos de efectivo) para obtener información signif...
-
 Liquidez en Mercados Financieros: Guía Completa
En los mercados financieros, la liquidez se refiere a la rapidez con la que una inversión puede venderse sin afectar negativamente su precio. Cuanto más líquida es una inversión, más rápido puede vend...