
Lista de verificación antes de un préstamo: 5 pasos esenciales antes de pedir prestado
Cada año, millones de estadounidenses solicitan préstamos para comprar vivienda, coche, financiar estudios y más.
Un préstamo puede ser una gran opción cuando no quieres tocar tus ahorros o no tienes efectivo para un gasto grande.
Pero antes de solicitarlo, es clave entender cómo encajará en tus finanzas. Unos pasos básicos te ayudarán a navegar el proceso: revisar tu crédito, evaluar si puedes pagar la cuota y comparar opciones.
- Revisa tu crédito
- Considera tu presupuesto
- Calcula el interés total
- Compara opciones de préstamo
- Considera cualquier garantía
1. Revisa tu crédito
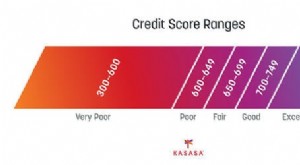
Un buen historial crediticio es ganar-ganar: mejora tus opciones de aprobación y te ayuda a calificar para un APR (tasa anual equivalente) más bajo. Puedes consultar tus informes gratuitos antes de solicitar para ver si hay errores o áreas de mejora. Por ejemplo, reducir la deuda de tarjetas mejora tu ratio de utilización y sube tu puntuación.
Puedes ver tus puntuaciones de Equifax® y TransUnion® en Credit Karma.
Algunos prestamistas ofrecen precalificación, un proceso que indica tus probabilidades de aprobación. Genera una consulta suave (soft inquiry) que no afecta tu puntuación. Si decides solicitar oficialmente, el prestamista hará una consulta dura (hard inquiry), que puede bajar tu puntuación unos puntos.
Si tu crédito no es bueno y no precalificas, puede valer la pena pausar la solicitud mientras mejoras tu crédito. Nota: precalificar no garantiza aprobación. Si te aprueban, los términos finales pueden cambiar al solicitar oficialmente.
2. Considera tu presupuesto
Un presupuesto te muestra cuánto ganas, a dónde va y si puedes asumir un gasto extra. Así determinas si la cuota encaja:
- Apunta tus gastos habituales (comida, gasolina, facturas). Súmalos.
- Calcula tus ingresos netos mensuales (tras impuestos).
- Resta gastos de ingresos.
- Mira lo que queda. ¿Es suficiente para la cuota mensual?
La clave es ser realista. Si la cuota apenas cabe, podrías no poder pagarla y terminar incumpliendo, con recargos y daño a tu historial. Considera pedir menos, alargar el plazo o buscar otra forma de financiar el gasto.
3. Calcula el interés total
Conocer tu puntuación y la cantidad deseada ayuda a estimar el tipo de interés.
El interés determina el coste total del préstamo. Usa una calculadora de préstamos para ver el coste global. Préstamos a más plazo suelen tener cuotas menores, pero pagas más intereses a largo plazo que en uno a corto plazo.
Ejemplo: préstamo de 15.000 $ para coche al 3,5%. A 3 años: cuota 440 $, interés total 823 $. A 6 años: cuota 231 $, pero pagas el doble de intereses.
4. Compara opciones de préstamo
Precalificarte con varios prestamistas te ayuda a comparar y encontrar la mejor oferta. Compara importes, plazos, tipos de interés y comisiones (apertura, penalización por amortización anticipada).
Si no cumples los requisitos de uno, busca otro que te considere.
Más sobre el proceso de precalificación
La precalificación muestra tus probabilidades y ayuda a la entidad a evaluar si pagarás según lo acordado. Las solicitudes varían según tipo de préstamo y prestamista. Ejemplos de lo que puedes necesitar:
- Datos de identificación: nombre, fecha de nacimiento, dirección, número de Seguro Social
- Info sobre empleador, ingresos brutos mensuales y saldos bancarios
- Obligaciones de deuda mensuales: alquiler, préstamos estudiantiles, saldos de tarjetas
- Permiso para consulta suave de crédito
Si precalificas y avanzas a la solicitud completa, el prestamista hará una consulta dura.
5. Considera cualquier garantía
Avalar el préstamo con garantía (colateral) puede ayudarte a calificar y obtener tipos más bajos, aunque tu crédito no sea excelente. La garantía es un bien de valor que pones como aval —el prestamista puede quedárselo si no pagas. Ejemplo: el coche en un préstamo de auto, la casa en una hipoteca o préstamo con garantía hipotecaria. Algunas tarjetas y préstamos personales también pueden requerir garantía según tu crédito.
Antes de firmar, piensa qué pasaría si pierdes la garantía. Si te retrasas en el préstamo del coche y te lo embargan, ¿cómo irás al trabajo o harás la compra?
¿Qué sigue?
Tras revisar tu crédito y calcular los detalles, prepárate también para imprevistos futuros. Engordar tu ahorro —unos 3 a 6 meses de gastos— te ayuda a evitar impagos si surge una emergencia. El siguiente paso es solicitar oficialmente el préstamo y usar los fondos para lo que necesitas.
Pero si no estás seguro de que un préstamo es lo mejor, considera estas alternativas:
- Solicitar una tarjeta de crédito 0% APR. Si tienes buen crédito, puedes conseguir una tarjeta con 0% introductorio en compras por un tiempo. Si pagas lo cargado dentro del periodo intro, ahorras intereses.
- Ahorrar el dinero. Posponer la compra y ahorrar —así no pagas intereses.
Sea cual sea tu opción, pide solo lo necesario, entiende los costes y paga a tiempo. Así mantendrás tus finanzas bajo control.
-
Safemoon: Guía completa antes de invertir
Safemoon es una de las criptomonedas más comentadas. Aquí tienes lo que necesitas saber si estás pensando en comprarla. Si sigues un poco las criptomonedas, probablemente hayas oído hablar de Safemoo
-
Entendiendo los préstamos de auto: 5 claves antes de solicitar
Pocas compras tienen mayor importancia en tu vida que comprar un coche, quizás solo superada por comprar una casa o iniciar un negocio. Dado que usarás tu nuevo coche para ir al trabajo, a la tienda,
Artículos Destacados
- Préstamos 401(k): 5 riesgos que debes conocer antes de pedir uno
- Elegir el banco adecuado: Guía completa para 2024
- Préstamos respaldados por valores: Ventajas, desventajas y riesgos
- Segunda Hipoteca: Beneficios, Riesgos y Cuándo Tiene Sentido
- Guía Completa para Obtener un Préstamo: Pasos y Consideraciones
- Préstamos personales: información esencial y qué considerar
- Cuándo considerar un préstamo personal: 3 movimientos financieros inteligentes
- Préstamos de día de pago: riesgos, alternativas y cuándo podrían ser necesarios
- Préstamos personales: 4 claves que debes saber antes de solicitarlos
-
 Préstamos personales para invertir: Ventajas, desventajas y alternativas
Un préstamo personal puede ayudarte a pagar deudas o cubrir un gasto grande. Pero, ¿deberías pedir dinero prestado para invertirlo? Sueles oír que invertir es una forma excelente de hacer crecer tu p...
-
 Tether (USDT): Guía completa para inversores
Si Tether está en tu radar, esto es lo que deberías saber sobre ella. Con una capitalización de mercado de más de 60.000 millones de dólares, Tether se sitúa actualmente como la tercera mayor criptom...