
Entender las opciones de bancarrota y alternativas | Recuperación financiera

La bancarrota personal suele ser el último recurso tras pasar por circunstancias financieras difíciles. Típicamente se asume que resulta de irresponsabilidad financiera y abuso de crédito. Sin embargo, no siempre es así.
La gente se declara en bancarrota por diversas razones: desempleo, divorcio, gastos médicos. De hecho, en 2019, CNBC informó que dos tercios de las declaraciones citaban problemas médicos como causa. Si una de estas razones te lleva a pensar en declararte en bancarrota, hay factores clave que debes considerar antes de iniciar cualquier procedimiento.
Declarar bancarrota no es una decisión ligera: conlleva consecuencias a largo plazo, muy limitantes e impactantes. Por eso, es importante entender el proceso y considerar todas tus alternativas. Este artículo desglosa lo que necesitas saber sobre los distintos tipos de bancarrota.
Contenido
- Qué es la bancarrota
- Cómo se declara la bancarrota
- Distintos tipos de bancarrota
- Cómo presentar la bancarrota
- Consecuencias de declararse en bancarrota
- Calificar para un préstamo o tarjeta de crédito tras la bancarrota
- Alternativas a la bancarrota
- Vida después de la bancarrota: Pasos para la recuperación
¿Qué es la bancarrota?
Cuando una persona no puede pagar sus deudas, se considera en bancarrota. Es un proceso legal gestionado por tribunales federales en EE. UU. Los jueces de bancarrota toman las decisiones finales, incluida la elegibilidad para declararse.
La bancarrota suele reservarse para situaciones donde el deudor tiene deudas excesivas que no puede superar. Por ejemplo, si enfrentas ejecución hipotecaria o no puedes pagar otras deudas.
¿Cómo se declara la bancarrota?
El deudor debe declararla. Para iniciar el procedimiento, presentas una petición de bancarrota. Tras recibirla, compareces ante un tribunal y explicas las circunstancias que llevaron a tu situación financiera actual.
Distintos tipos de bancarrota
Hay diferentes tipos según circunstancias personales. En general, dos categorías principales: Capítulo 7 y Capítulo 13, explicados abajo.
Bancarrota Capítulo 7
Bajo el Capítulo 7, consumidores con bajos ingresos pueden solicitar la condonación de parte de sus deudas. Se conoce como bancarrota de liquidación: muchos de tus bienes se venden para pagar la deuda.
Un fideicomisario gestiona el proceso y solo se venden bienes no exentos. Ejemplos de bienes exentos: plusvalía de tu vivienda, pensión, vehículo hasta cierta cantidad. Tras vender los bienes elegibles y usar el producto para pagar deudas, la deuda restante se condona.
Condiciones específicas para el Capítulo 7
- No te has declarado en Capítulo 7 en los últimos 8 años, y
- Pasas una prueba de medios que determina si tus ingresos son lo bastante bajos para calificar.
Una vez cumplidas, comienza un proceso formal de clasificación de deudas: garantizadas vs. no garantizadas, ordenadas por prioridad de pago.
Las deudas no garantizadas (sin respaldo de activos) tienen prioridad: obligaciones fiscales, manutención, reclamaciones por daños personales. Tras pagarlas, siguen las garantizadas (con respaldo, ej. hipotecas).
Bancarrota Capítulo 13
Es una forma menos severa, a veces llamada bancarrota del asalariado. Para quienes tienen ingresos y pueden pagar total o parcialmente sus obligaciones sin que les embarguen bienes.
Ayuda a deudores con acceso a fondos pero bajo presión de acreedores para pagar ya.
Con el Capítulo 13, tienes 3-5 años para pagar deudas pendientes. Debes usar todos tus ingresos disponibles para pagos mensuales y presentar un plan de reorganización o pago.
Similar al Capítulo 7, un fideicomisario gestiona las finanzas: cobra tus pagos y paga a acreedores. Puede atraerte si temes perder tu casa por ejecución y quieres mantener tus bienes.
Cómo presentar la bancarrota
Cómo presentar el Capítulo 7
El proceso completo toma unos 4 meses. Es esencial trabajar con un abogado experimentado en bancarrota. Pasos:
- Paso 1: Presenta una petición en un tribunal local de bancarrota con todos tus estados financieros: ingresos, lista de deudas, lista de bienes, declaraciones de impuestos recientes, etc.
- Paso 2: Completa la asesoría de bancarrota requerida. Cuesta unos $50. Otros costes: tasa de presentación ~$335 (2019), tasas judiciales y honorarios de abogado.
Puede tentarte presentar la documentación tú solo para ahorrar costes. Pero la importancia de un abogado cualificado no puede exagerarse. Vale la pena por la documentación requerida y el riesgo de rechazo si se presenta mal.
Cómo presentar el Capítulo 13
Antes de empezar, asegúrate de que tu deuda no garantizada (tarjetas, préstamos personales) no exceda $394,725 y la garantizada no exceda $1,184,200. Estos umbrales se revisan periódicamente por inflación.
Paso 1: Encuentra un abogado de bancarrota
- Muchos ofrecen evaluación gratuita para ver si encajan.
Paso 2: Presenta tu petición y paga la tasa requerida
- Tasa actual: $235 (2019) al tribunal de bancarrota. Tasa administrativa adicional: $75.
Paso 3: Proporciona toda la documentación adjunta
- Incluye:
- Lista de acreedores y cantidades adeudadas.
- Evidencia y documentación de tus ingresos.
- Lista de bienes: propiedades, vehículos (contratos a tu nombre también).
- Lista de gastos mensuales de manutención.
- Declaraciones de impuestos recientes y estado de impuestos impagados.
Consecuencias de declararse en bancarrota
No es una decisión fácil y hay que tomársela en serio, entendiendo las consecuencias potenciales. Algunas principales:
Capacidad limitada para pedir préstamos en el futuro
- Tras el proceso, será extremadamente difícil acceder a líneas de crédito, pues existirá un registro público permanente a tu nombre. Si no estás acostumbrado a pagar en efectivo, esto puede suponer un reto para tu estilo de vida, ya que las tarjetas de crédito son muy usadas.
Tu informe de crédito mostrará tu registro de bancarrota hasta 10 años
- Lo estipula la Fair Credit Reporting Act, que permite a agencias reportar la bancarrota. No solo afecta tu capacidad de pedir préstamos, sino que puede limitar tu carrera, pues los acreedores hacen verificaciones en procesos de empleo.
Durante el proceso, es imperativo obtener tus informes de crédito de las 3 agencias (Equifax, TransUnion, Experian) antes y después, para verificar que la información es correcta. Esto podría minimizar desafíos futuros.
Calificar para un préstamo o tarjeta de crédito tras la bancarrota
Aunque la bancarrota no sea fácil, no tiene por qué acabar con tu relación con el crédito. Hay pasos para reconstruir tu crédito a un nivel saludable.
Revisa tu crédito
Como se mencionó, empieza revisando tus informes para asegurar que reflejan con precisión tu situación. Deben mostrar la bancarrota y el registro de que la deuda ha sido liberada.
Aprovecha una tarjeta de crédito asegurada
Si buscas tarjeta de crédito, solicita una asegurada. Es excelente para reconstruir crédito. Las entidades se sienten cómodas emitiéndola porque está respaldada por fondos en tu cuenta. Esos fondos sirven como línea de crédito y, si incumples, pueden usarse como garantía.
Otra alternativa: que un familiar o amigo te añada como usuario autorizado a su tarjeta. El titular principal paga, pero el usuario autorizado se beneficia del impulso a su puntuación si la cuenta se paga a tiempo.
Verifica con la emisora si la cuenta se añadirá a tu historial como usuario autorizado. Pagar a tiempo y que se reporte en tu historial son las mejores formas de beneficiarte.
Aprovecha una cuenta de construcción de crédito
Otra alternativa para mejorar tu puntuación hasta poder solicitar una tarjeta es una cuenta de construcción de crédito (credit-builder loan). Es un pequeño préstamo a tu nombre, pero en lugar de desembolsarse a ti, el emisor lo retiene como préstamo garantizado colocando tu dinero en un certificado de depósito.
Alternativas a los distintos tipos de bancarrota
Decidir si declararse en bancarrota es duro. Si te preguntas qué hacer, puede ayudar saber que hay alternativas:
Planes de gestión de deudas
Podrías negociar un plan donde pagues el principal completo en un plazo acordado. Crea un plan de pagos mensuales a tu medida y da estructura. Pero el prestamista no está obligado a aceptarlo.
Consolidación de deudas
Bien hecha, combina todas tus deudas en una suma con tipo de interés menor y pago mensual más sostenible. Suele ser un préstamo con tasas mucho menores que las de tarjetas individuales.
Liquidación de deudas
Alternativa a la consolidación. Busca que el deudor haga un pago único,通常 50-75% del valor original. Los prestamistas reportan "liquidado por menos de lo acordado" a burós de crédito. Este registro permanece 7 años.
Préstamos personales
Incluso con mal crédito, puedes solicitar un préstamo personal según tu situación. Pero las tasas serán altísimas y la cuota también. Evalúa si es adecuado para ti.
Vida después de la bancarrota: Pasos para la recuperación
Evita la deuda
Tras completar el proceso, puede que quieras reconstruir tu crédito. Aunque es posible, hazlo con cautela. Pasos para una relación sana con el dinero: límites firmes al usar tarjetas.
Además, paga tu tarjeta en su totalidad cada mes sin falta. Prioriza solo compras que puedas pagar completo cada mes y cumple.
Aprende a presupuestar
El presupuesto debe convertirse en componente clave de tus herramientas para navegar la vida post-bancarrota. Aunque requiere disciplina, hay muchas herramientas que ayudan. Para algunos, papel y boli; para otros, herramientas online. Automatizar facturas y ahorros ayuda a cumplir obligaciones consistentemente.
Construye tu ahorro de emergencia
Los imprevistos surgen y un fondo de emergencia robusto ayuda mucho. Créalo ahorrando en una cuenta separada a la que no tengas acceso instantáneo. Cantidad recomendada para empezar: $1,000, con meta de 3-6 meses de gastos básicos.
En conclusión
Al declararse en bancarrota, ten en cuenta todo lo anterior. Y agota todas tus alternativas. También es muy importante recordar que para mejorar tu situación financiera también debes mejorar tus habilidades de gestión del dinero, mentalidad y autodisciplina.
-
Entender a los Inversores: Tipos y Estrategias para Riqueza a Largo Plazo
Invertir es clave para construir estabilidad financiera a largo plazo. Pero, ¿qué es un inversor? Al adentrarte en este mundo, descubrirás que hay muchos tipos. Aunque ninguno es mejor que otro, es i
-
Informe Estado del Crédito y Deuda de Credit Karma: Datos de mayo 2020
Una versión anterior de este artículo usaba datos de VantageScore® 1.0 en lugar de VantageScore® 3.0, a pesar de indicar que era 3.0. Hemos actualizado todos los datos relacionados con puntuaciones de
Artículos Destacados
- Alternativas a la Consolidación de Deudas: Formas Inteligentes de Enfrentar la Deuda
- Liquidación de Deudas e Impuestos: Comprendiendo las Implicaciones Fiscales
- Opciones de Alivio de Deuda: Alternativas a la Quiebra
- Manutención Infantil durante la Quiebra: Lo que Necesitas Saber
- Liquidación de Deuda vs. Quiebra: ¿Cuál es la Adecuada para Ti?
- Alternativas a la Liquidación de Deuda: Formas Inteligentes de Gestionar la Deuda de Tarjetas de Crédito
- Entender la deuda: Tipos de deuda y su impacto en el crédito
- Rendimientos de Deuda (Debt Yields): Guía de los 4 Tipos Principales
- Entendiendo la Quiebra: Evaluando Pros, Contras y Opciones
-
 Estrategia 'Keep and Pay' en Quiebra: Qué Es y Cómo Funciona
La estrategia «Keep and Pay» (conservar y pagar) permite a una persona en proceso de quiebra retener ciertos activos siempre que continúe pagando las cuotas correspondientes. Las normas varían según e...
-
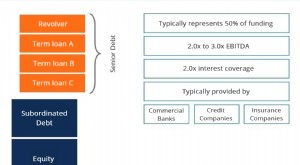 Deuda Senior vs. Subordinada: Entendiendo la Diferencia
La deuda senior y subordinada se refiere a su rango en la estructura de capital de una empresa. En caso de liquidación Valor de Liquidación El valor de liquidación es una estimación del valor final qu...