
Sabiduría financiera de los presidentes: 4 lecciones clave sobre el dinero
Cada febrero, los estadounidenses celebran las presidencias de George Washington y Abraham Lincoln el tercer lunes del mes. El Día de los Presidentes a menudo no es más que un día libre para los niños en la escuela, y un fin de semana de rebajas para que los estadounidenses se dediquen a su deporte favorito: las compras.
Pero en lugar de gastar dinero en el Día de los Presidentes, ¿por qué no aprender algunas de las lecciones más importantes sobre el dinero de las vidas de los ex presidentes?
Aquí tienes cuatro lecciones vitales que los presidentes pasados pueden enseñarnos.
Lección de George Washington: Diversifica tus inversiones
Nuestro primer presidente fue tanto un estratega astuto en la guerra como un inversor muy inteligente. En la Virginia del siglo XVIII, el cultivo de tabaco era un negocio extremadamente rentable, y George Washington lo cultivaba en sus tierras. Los cultivadores de tabaco ganaban mucho dinero enviando su producto de vuelta a Europa.
Sin embargo, en 1766, Washington decidió dejar de cultivar tabaco en sus tierras, porque el cultivo agotaba el suelo y se volvía menos rentable. En su lugar, plantó varios cultivos diferentes, incluyendo trigo, maíz, lino y cáñamo —todos los cuales tenían demanda local y no requerían envío al extranjero. Fue un movimiento muy inteligente, ya que diversificó la producción agrícola de Washington y aseguró que no fuera vulnerable a pérdidas durante el transporte. Otros agricultores de Virginia que continuaron cultivando tabaco (incluido Thomas Jefferson) perdieron sus camisas.
Los inversores modernos pueden aprender mucho de la decisión de Washington. El tabaco era el equivalente del siglo XVIII a una "apuesta segura", pero era mucho más inteligente invertir tierras de cultivo en cultivos diversos que se necesitaban localmente. En lugar de apostar por una sola inversión "segura", los estadounidenses modernos deberían planear poner su dinero en activos diversos para no depender en exceso de ningún activo o industria individual. (Ver también: Primera regla de las victorias financieras: Evita pérdidas)
Lección de Thomas Jefferson: Rastrear tus gastos no es suficiente
Thomas Jefferson es uno de los padres fundadores más queridos de nuestro país. El intelectual pelirrojo fue responsable de redactar la Declaración de Independencia y se convirtió en el tercer presidente de EE. UU. Pero a pesar de su abrumador éxito político, los últimos años de Jefferson estuvieron plagados de dificultades financieras, y murió completamente arruinado.
Lo aún más sorprendente de los problemas monetarios de Jefferson es el hecho de que rastreó obsesivamente sus gastos durante toda su vida. Según el supervisor de Monticello, la finca de Jefferson, "El Sr. Jefferson era muy particular en la transacción de todos sus negocios. Llevaba cuenta de todo. Nada era demasiado pequeño para que llevara cuenta de ello."
Desafortunadamente, el rastreo diario de las finanzas de Jefferson no le impidió gastar mucho más allá de sus posibilidades. Jefferson tenía gustos muy refinados, y gastaba lujosamente en vinos, muebles y mejoras en su finca de Monticello. Aunque registraba diligentemente todas sus compras ostentosas (sin mencionar cada pequeña compra), no le impidió gastar más de lo que podía permitirse.
Los estadounidenses modernos tienen una época mucho más fácil rastreando sus gastos que Jefferson, ya que ahora hay cualquier número de apps para smartphone y programas online que pueden ayudarte a controlar tu dinero. Sin embargo, debemos recordar del ejemplo de Jefferson que saber a dónde va cada céntimo no es suficiente. También necesitamos reducir nuestros gastos si queremos salir de deudas y construir riqueza. (Ver también: Estas 5 apps te ayudarán a organizar tu dinero por fin)
Lección de Abraham Lincoln: Abraza la frugalidad
La infancia empobrecida de Abraham Lincoln en una cabaña de troncos no solo añade a la pátina heroica de su historia de vida, sino que también ayuda a explicar la frugalidad de por vida de nuestro decimosexto presidente. De hecho, Lincoln ahorró gran parte del salario anual de 25.000 dólares que ganaba como presidente. Según el autor Harry E. Pratt, "El patrimonio de Lincoln creció de 15.000 dólares en 1861 a más de 85.000 a su muerte. El incremento provino principalmente de su salario anual de 25.000 dólares como presidente."
Lincoln también fue frugal con el dinero público, enfadándose cuando su esposa, Mary Todd Lincoln, se pasó de presupuesto en casi 7.000 dólares renovando la Casa Blanca —después de que el Congreso ya le hubiera asignado 20.000 dólares para usar. Reconoció que era indecoroso que la Sra. Lincoln gastara 20.000, y mucho menos 27.000, en muebles y mejoras cuando los soldados de la Unión carecían de mantas.
La importancia de ser cuidadoso con el dinero es una lección atemporal, pero vale la pena notar que Lincoln mantuvo la frugalidad durante toda su vida, incluso después de que ya no necesitara ser consciente de cada céntimo gastado. Del ejemplo de Lincoln, los estadounidenses modernos pueden aprender que ser frugal, incluso después de que la situación financiera mejore, es una forma inteligente de manejar el dinero. (Ver también: Las únicas 6 reglas de vida frugal que necesitas saber)
Lección de Ulysses S. Grant: Solo invierte en lo que entiendes
Amado héroe de la Guerra Civil (y la impresionante cara barbuda en nuestro billete de 50 dólares), Ulysses S. Grant fue un talentoso general del Ejército y un presidente bien visto. Sin embargo, luchó con el dinero en su vida personal de principio a fin. En particular, tras el final de su presidencia, decidió establecerse en Nueva York e intentar hacer fortuna en la banca. Se asoció con Ferdinand Ward, de 33 años, conocido en ese momento como el "Joven Napoleón de Wall Street", para crear la firma de inversión Grant y Ward.
Desafortunadamente, la falta de conocimiento financiero de Grant fue su perdición. Ferdinand Ward no era más que un estafador, y Grant y Ward era simplemente un esquema Ponzi que Ward montó para estafar dinero a los amigos famosos y ricos de Grant.
Cuando todo el esquema estalló, a Grant le habían diagnosticado cáncer y sabía que le quedaba poco tiempo. El expresidente solo pudo evitar dejar a su esposa desamparada escribiendo sus memorias y haciendo que su amigo Mark Twain las publicara. El libro se convirtió en un best-seller, pero Grant no vivió para verlo.
La triste historia de los problemas financieros de Grant puede recordar a los estadounidenses modernos la importancia de entender verdaderamente tus inversiones. Grant cayó víctima de un estafador porque no entendía las inversiones detrás de las que ponía su dinero (y nombre). Todos deberíamos recordar la desgracia de Grant cuando nos tentemos a saltar a algo que no entendemos pero que parece ir viento en popa. (Ver también: 9 errores costosos que cometen los inversores por su cuenta)
-
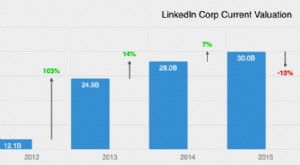
Ingresos de LinkedIn: Estadísticas Clave e Insights para Profesionales
¿Buscas empleo? ¿O quizás nuevos empleados? Ve a LinkedIn. LinkedIn es la mayor red social para profesionales y personas orientadas a su carrera. Los miembros pueden listar sus roles laborales, habili
-
Sabiduría Financiera: Lecciones Clave de Dinero para la Gen Z desde los Millennials
No es secreto que los Millennials (nacidos entre 1981 y 1996) han heredado circunstancias financieras desafiantes. Aquí tienes lo que la Generación Z puede aprender de una generación mayor. Los Mille
Artículos Destacados
- Entender los fondos de fecha objetivo: Lecciones para inversores
- Principios financieros clave de Padre Rico, Padre Pobre
- Impacto del coronavirus: 3 lecciones financieras clave
- Educación Financiera para Niños: 7 Lecciones de Dinero del Ratoncito Pérez
- Perspectivas Financieras: Lecciones Clave de Dinero de Familias Exitosas
- Sabiduría financiera: 7 lecciones clave de dinero de Jay-Z
- Valiosas lecciones de vida de mi padre: Sabiduría financiera
- Sabiduría financiera de mamá: 5 lecciones clave sobre el dinero
- Lecciones de freelancing de "Buscando a Dory": Navega la incertidumbre y prospera
-
 Las 3 mejores lecciones de dinero y éxito de Elon Musk
Hay tres lecciones poderosas que puedes aprender de las experiencias de Elon Musk. Puntos clave Elon Musk cree en enfocarse en generar un impacto positivo, y el dinero seguirá. El mejor consejo de M...
-
 Sabiduría financiera de papá: Lecciones clave de dinero aprendidas
Los padres son los primeros en enseñarnos sobre gestión financiera. Puntos clave Los niños aprenden más que buenos modales de sus padres. También aprenden a gestionar el dinero. Gastar menos ahora...