
Simplifica tu Presupuesto: La Regla del 25% para el Éxito Financiero
Para la mayoría, equilibrar el presupuesto personal es un proceso tedioso y que consume tiempo. Hoy en día, la tarea se ha vuelto aún más difícil.
Según la Reserva Federal, la deuda media de los hogares en EE. UU. aumentó un 5,25% durante el trimestre que terminó el 30 de septiembre, lo cual no sorprende dado que el crecimiento salarial real anualizado (neto de inflación) sigue siendo insignificante: menos del 1%, según el Departamento de Trabajo.
El presupuesto familiar es un juego de suma cero: solo hay tantos dólares para repartir antes de que se agoten los ahorros y el crédito escasee.
Con demasiada frecuencia, este principio fundamental de la buena gestión financiera personal se aborda a posteriori, mucho después de que los patrones de gasto se vuelvan heredados, los alquileres se fijen y las deudas se acumulen. En ese punto, los presupuestos se sienten más como dietas que como menús.
[Leer: Cómo el Crédito Impacta tu Vida Diaria]
Por fortuna, hay una forma mejor de abordar esta tarea.
Empieza dividiendo tu ingreso antes de impuestos en cuatro partes iguales y agrupando la abrumadora lista de gastos que tu nómina debe cubrir en cuatro categorías: impuestos, vivienda (alquiler y/o hipoteca), deudas (excluyendo pagos hipotecarios) y gastos de manutención.
El Primer 25%: Impuestos
Asúmelo: el dinero que ganas va a ser gravado.
Entre las diversas retenciones federales y locales (incluyendo Seguridad Social y Medicare), calcula una factura que podría totalizar el 25% del ingreso bruto para ingresos medios, especialmente cuando se tienen en cuenta las deducciones de nómina para beneficios de salud patrocinados por la empresa y aportaciones a la jubilación.
El Segundo 25%: Vivienda
Seas propietario o inquilino, limita tus pagos mensuales a no más del 25% de tu salario mensual bruto. En otras palabras, calcula una semana de salario para un mes de alquiler o pago hipotecario.
El Tercer 25%: Deudas
También es prudente limitar tus pagos mensuales de préstamos a no más de una cuarta parte de tu salario mensual bruto.
[Leer: ¿Qué es un Buen Puntaje de Crédito?]
Hablando como prestamista, cuanto más cerca del 30% estén tus obligaciones totales de deuda, menos probable será que encuentres un acreedor dispuesto a decir que sí a más.
El Último 25%: Gastos de Manutención
Si el primer cuarto de tu salario bruto se consume en impuestos, el segundo paga el alquiler y el tercero mantiene a raya a los acreedores, el último 25% tendrá que cubrir todo lo demás, incluyendo un fondo de emergencia.
Idealmente, ese fondo debería totalizar no menos de seis meses de alquiler, deudas y gastos de manutención.
Cuando hago las cuentas así con mis estudiantes, mayoritariamente de último año de universidad, la reacción es siempre la misma: "¿En serio? Eso es ridículo. No puedo vivir con el 25% de mi salario bruto".
Si ese es el caso, es hora de dar una segunda vuelta a tu plan con ojo a ajustar las asignaciones bajo tu control —todo menos los impuestos.
Quizás el alquiler deba compartirse o buscarse un espacio más barato. Tal vez una compra próxima deba esperar, especialmente si implica financiación.
De nuevo, si tus obligaciones de deuda ya se acercan a la zona de peligro del 30%, no tendrás más remedio que recortar las otras dos categorías para acomodar esa realidad.
[Leer: Cómo Leer tu Nómina]
El punto es que malabarear una lista interminable de gastos es difícil sin un buen sentido de cómo encajan todos, los límites que deben establecerse para cada categoría y las compensaciones estratégicas que puedes elegir.
Y si después de todos tus buenos esfuerzos el dinero sigue sin llegar a fin de mes, considera una sugerencia que hizo uno de mis estudiantes hace unos semestres.
¿Recuerdas lo que dije sobre el presupuesto a posteriori y las dietas?
Pues bien, en lugar de llevar un diario de dieta, lleva un diario de efectivo durante 30 o 60 días en el que registres cada gasto que hagas, sea cual sea su forma —efectivo, cheque, tarjeta de crédito, débito, compra online o transferencia ACH— y sea cual sea el motivo —comida, lavandería, gasolina o cafés con leche.
Te ayudará a encontrar las fugas para volver al buen camino.
"La Regla del 25% para Presupuestar" fue proporcionado por Credit.com.
Alternativamente, considera usar la regla 50/20/30 de presupuesto personal para gestionar tus finanzas.
-
Guía de Presupuesto Navideño: Planifica y Ahorra para la Temporada Festiva
El otoño está aquí, el momento en que nuestra atención colectiva suele volverse hacia las fiestas. Ya sea hacer arreglos de viaje, planificar fiestas o comprar regalos, octubre suele marcar el inicio
-
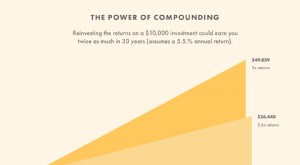
Regla del 72: Calcula el Crecimiento de tus Inversiones Rápidamente
Determinar si una acción, un bono u otro valor es una buena compra resulta complicado sin saber cuánto puedes ganar manteniéndolo. Y si no te llevas bien con las matemáticas, probablemente encuentres
Artículos Destacados
- Alquilar herramientas en Home Depot: ahorra dinero y encuentra el equipo adecuado
- Alquilar frente a comprar: análisis financiero completo
- Regla del 4 por ciento: ventajas, desventajas y alternativas
- El método de presupuestación del 60%: Un camino simple al control financiero
- Presupuesto de Capital: Guía Completa para el Éxito Empresarial
- Software de Presupuesto: Posibles Inconvenientes y Limitaciones
- Dominar el Presupuesto: Guía hacia la Libertad Financiera
- Encontrar tu Primer Apartamento Fuera del Campus: Guía Completa
- Regla 50/30/20: Guía Sencilla para la Libertad Financiera
-
 Regla De Minimis en fiscalidad: Guía completa con ejemplos de cálculo
La regla de minimis (latín: sobre cosas mínimas) determina si un descuento de mercado en un bono tributa como ganancia de capital o renta ordinaria. Establece un umbral cuantitativo: si el descuento e...
-
 Presupuesto Base Cero: Guía Completa para el Control Financiero
Cuando creas un presupuesto que funciona para ti, ganas una sensación de paz y libertad que viene con tomar el control de tus finanzas. Aunque hay muchos enfoques para presupuestar, ciertos sistemas r...