
Entendiendo la Curva de Rendimientos: Perspectivas de Mercado y Actualización del S&P 500
El índice S&P 500 ha vuelto a acercarse a un máximo histórico visto por última vez en septiembre de 2018, cerrando hoy a menos del 2 % de esa marca y encadenando una racha de 7 días de ganancias. Los sectores cíclicos como materiales, financieros y consumo cíclico superaron al mercado, mientras que los sectores defensivos como bienes básicos, servicios públicos y salud se rezagaron. Las acciones internacionales superaron ligeramente a las estadounidenses, con los mercados emergentes mostrando la mayor ganancia semanal. El sentimiento fue en general positivo durante la semana, con mejores datos manufactureros en Asia al inicio de la semana, y optimismo sobre las conversaciones comerciales EE. UU.-China que tuvieron lugar en Washington esta semana. El rendimiento del bono del Tesoro a 10 años subió esta semana de nuevo al 2,50 %, revirtiendo la breve inversión en la curva de rendimientos a 3 meses y 10 años.
Rentabilidades Semanales
S&P 500: 2893 (+2,06 %)
FTSE All-World ex-US (VEU): (+2,47 %)
Rendimiento Bono EE. UU. a 10 años: 2,50 % (+0,09)
Oro: 1.291,4 $ (-0,05 %)
EUR/USD: 1,1216 (-0,02 %)
Principales Eventos
- Lunes – El índice de gestores de compras de China subió a 50,5 en marzo señalando un retorno al crecimiento y signos de estabilización en Asia tras los malos números de febrero.
- Lunes – Lyft cayó por debajo del precio de OPV del viernes de 72 $ y cerró el día de negociación a 69,01 $.
- Martes – Walgreens Boots Alliance falló en beneficios y recortó expectativas de ganancias reconociendo condiciones económicas desafiantes como la caída de precios de genéricos.
- Miércoles – El Presidente Trump suavizó su retórica sobre el cierre de la frontera sur desde la amenaza de un corte total a medidas menos drásticas dirigidas a la inmigración ilegal.
- Jueves – Las acciones de Tesla cayeron un 8 % tras reportar beneficios débiles que mostraron producción y entregas por debajo de lo esperado e incertidumbre sobre la demanda del Model 3.
- Jueves – Jeff y MacKenzie Bezos anunciaron un acuerdo en sus términos de divorcio donde Jeff mantendrá el 75 % de sus acciones y seguirá reteniendo el control de voto del 25 % de MacKenzie.
- Viernes – Theresa May pidió a la Unión Europea otro aplazamiento de la fecha límite antes de la Cumbre Europea de la próxima semana, esperando evitar la fecha actual del 12 de abril sin acuerdo.
- Viernes – Las nóminas no agrícolas salieron por encima de expectativas en 196.000 en marzo, las ganancias salariales se enfriaron, y la tasa de desempleo se reportó en 3,8 % cerca de un mínimo de 49 años.
Nuestra Opinión
Los titulares de las últimas semanas han sido sobre la inversión reciente de la curva de rendimientos, así que cubramos eso para variar un poco de la guerra comercial y el Brexit.
Una curva de rendimientos es simplemente una representación gráfica de los tipos de interés vigentes trazados desde vencimientos cortos a largos. En entornos normales es de pendiente ascendente, reflejando la prima a plazo de inmovilizar dinero por un período más largo (los tipos a largo plazo son más altos). La Fed controla el extremo corto que es lo que fija los tipos de préstamo. Como parte de sus herramientas de política, la Fed subirá y bajará tipos para intentar mantener el ritmo con el crecimiento y la inflación. Los tipos a largo plazo reflejan las expectativas futuras de crecimiento e inflación y cuando los compradores de bonos son pesimistas sobre estos, bajarán los tipos a largo plazo comprando bonos a largo plazo. El riesgo de recesión aumenta al final del ciclo durante períodos restrictivos donde los bancos tienen mayores requisitos de reserva que deben cumplir y menor incentivo para prestar, creando condiciones de crédito restrictivas. El riesgo de errores de política de la Fed también aumenta ya que la Fed debe sincronizar con precisión los cambios de tipos para reflejar las condiciones económicas y no empujar a la economía a una recesión. Por tanto, tiene sentido que exista una relación razonablemente fuerte entre la inversión de la curva de rendimientos y una recesión posterior.
Recientemente, el rendimiento del Tesoro a 10 años cayó por debajo del rendimiento a 3 meses, lo que significa que los tipos a corto plazo eran más altos que los de largo plazo, causando una inversión en esta porción clave de la curva de rendimientos. La relación de 3 meses a 10 años se ha invertido antes de las últimas 7 recesiones. En el pasado, estas fueron inversiones significativas que dieron poca indicación sobre el momento de la recesión que siguió. La inversión reciente fue muy pequeña, solo unos pocos puntos básicos, que ahora se ha revertido y ya no está invertida a partir de esta semana. La curva de rendimientos general es plana, y no pensamos que esta inversión reciente sea significativa o indicativa de la próxima recesión. Ha habido una cantidad sin precedentes de intervención de bancos centrales globalmente que causa distorsiones en la curva de rendimientos y por tanto esto debe tomarse en el contexto del entorno actual. Pensamos que es improbable que obtengamos una curva de rendimientos materialmente invertida este año y no estamos actualmente preocupados por un movimiento de unos pocos puntos básicos en cualquier dirección.
-

Entendiendo las Rentabilidades del Mercado Monetario: Guía Completa
La rentabilidad del mercado monetario es el rendimiento obtenido al invertir en valores de deuda líquidos a corto plazo con vencimiento inferior a un año. Los instrumentos incluyen letras del Tesoro (
-
Curva de Rendimientos a la Par (Par Yield Curve): Guía para Inversores
La curva de rendimientos a la par (par yield curve) representa gráficamente el rendimiento al vencimiento (YTM) de bonos cupón que cotizan a la par (precio = nominal) para diferentes plazos. Muestra e
Artículos Destacados
- Actualización del Mercado: S&P 500 Extiende Racha Ganadora en Medio de Optimismo Comercial
- Análisis semanal de mercados: volatilidad e incertidumbre económica
- Análisis semanal de mercados: Las acciones ganan impulso
- Actualización de mercado: Noticias de Trump y la Fed impactan en las acciones
- Reseña de enero: Cambio de tono de la Fed y optimismo comercial impulsan ganancias
- Actualización semanal: Las bolsas repuntan ante señales económicas positivas
- Análisis Semanal del Mercado: Navegando la Volatilidad Continua
- Resumen del Mercado: Tendencias Clave y Preocupaciones antes de la Semana Festiva
- Actualización semanal de mercado: acciones suben pese a incertidumbre de guerra comercial
-
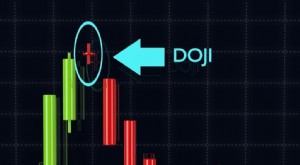 Doji: significado y señales de trading
Qué es un DojiUn Doji es un patrón de velas japonesas que se caracteriza por tener un cuerpo muy pequeño. Esto ocurre cuando el precio de apertura y el de cierre son prácticamente iguales. Su forma pu...
-
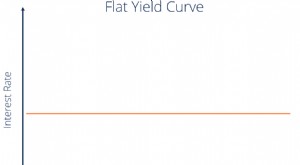 Curva de Rendimientos Plana: Causas, Implicaciones y Señales de Recesión
Una curva de rendimientos plana (flat yield curve) ocurre cuando las rentabilidades de bonos a corto y largo plazo convergen, eliminando la prima por plazo habitual. Señala que el mercado espera tipos...