
Accionistas: Entendiendo la Propiedad y los Dividendos
Un accionista puede ser una persona, empresa u organización Tipos de Organizaciones Este artículo sobre los diferentes tipos de organizaciones explora las diversas categorías en las que pueden caer las estructuras organizativas. Estructuras organizativas que posee acción(es) en una empresa determinada. Un accionista debe poseer un mínimo de una acción en las acciones de una empresa o fondo mutuo para ser copropietario parcial. Los accionistas típicamente reciben dividendos declarados Dividendo Un dividendo es una parte de los beneficios y ganancias retenidas que una empresa paga a sus accionistas. Cuando una empresa genera beneficios y acumula ganancias retenidas, estos pueden reinvertirse en el negocio o pagarse a los accionistas como dividendo. si la empresa va bien y tiene éxito.
También llamado tenedor de acciones, tienen derecho a votar sobre ciertos asuntos respecto a la empresa y a ser elegidos para un asiento en el consejo de administración Consejo de Administración Un consejo de administración es un panel de personas elegidas para representar a los accionistas. Toda empresa pública está obligada a instalar un consejo de administración..
Si la empresa se liquida y sus activos se venden, el accionista puede recibir una parte de ese dinero, siempre que los acreedores ya hayan sido pagados. Cuando surge tal situación, la ventaja de ser accionista radica en que no están obligados a asumir las deudas Deuda Senior y Subordinada Para entender la deuda senior y subordinada, primero debemos revisar la estructura de capital. La estructura de capital clasifica la prioridad de diferentes fuentes de financiación. La deuda senior y subordinada se refiere a su rango en la estructura de capital de una empresa. En caso de liquidación, la deuda senior se paga primero y obligaciones financieras incurridas por la empresa, lo que significa que los acreedores no pueden obligar a los accionistas a pagarles.
El Curso de Fundamentos de Contabilidad de CFI te muestra cómo construir los tres estados financieros Tres Estados Financieros Los tres estados financieros son el estado de resultados, el balance y el estado de flujos de caja. Estos tres estados centrales son.
Roles de un Accionista
Ser accionista no se trata solo de recibir beneficios, ya que también incluye otras responsabilidades. Veamos algunas de estas responsabilidades.
- Lluvia de ideas y decisión de los poderes que otorgarán a los directores de la empresa, incluyendo nombrarlos y removerlos del cargo
- Decidir cuánto reciben los directores por su salario. La práctica es muy delicada porque los accionistas deben asegurar que la cantidad que den compensará los gastos y costo de vida en la ciudad donde vive el director, sin comprometer las arcas de la empresa.
- Tomar decisiones sobre instancias donde los directores no tienen poder, incluyendo cambios en la constitución de la empresa
- Revisar y aprobar los estados financieros de la empresa
Tipos de Accionistas
Básicamente hay dos tipos de accionistas: los accionistas comunes Acción Común La acción común es un tipo de valor que representa la propiedad de capital en una empresa. Hay otros términos, como acción común, acción ordinaria o acción con voto, que son equivalentes a acción común. y los accionistas preferentes Acciones Preferentes Las acciones preferentes (acciones preferidas, acciones de preferencia) son la clase de propiedad de acciones en una corporación que tiene una reclamación prioritaria sobre los activos de la empresa sobre las acciones comunes. Las acciones son más senior que la acción común pero más junior respecto a la deuda, como bonos..
Los accionistas comunes son quienes poseen acciones comunes de una empresa. Son el tipo más prevalente de accionistas y tienen derecho a votar sobre asuntos concernientes a la empresa. Al tener control sobre cómo se gestiona la empresa, tienen derecho a presentar una demanda colectiva contra la empresa por cualquier irregularidad que pueda dañar potencialmente a la organización.
Los accionistas preferentes, por otro lado, son más raros. A diferencia de los accionistas comunes, poseen una parte de las acciones preferentes de la empresa y no tienen derechos de voto ni voz en cómo se gestiona la empresa. En su lugar, tienen derecho a una cantidad fija de dividendo anual, que recibirán antes de que los accionistas comunes reciban su parte.
Aunque tanto la acción común como la preferente ven su valor aumentar con el desempeño positivo de la empresa, es la primera la que experimenta mayores ganancias o pérdidas de capital.
¿Puede el Accionista ser Director?
El accionista y el director son dos entidades diferentes, aunque un accionista puede ser director al mismo tiempo.
El accionista, como ya se mencionó, es copropietario de la empresa y tiene derecho a privilegios como recibir beneficios y ejercer control sobre la gestión de la empresa. Un director, por otro lado, es la persona contratada por los accionistas para realizar responsabilidades relacionadas con las operaciones diarias de la empresa con la intención de mejorar su estatus.
Accionista vs. Parte Interesada (Stakeholder) Parte Interesada vs. Accionista Los términos "parte interesada" y "accionista" a menudo se usan indistintamente en el entorno empresarial. Mirando de cerca los significados de parte interesada vs accionista, hay diferencias clave en el uso. Generalmente, un accionista es una parte interesada de la empresa mientras que una parte interesada no es necesariamente un accionista.
Accionista y Parte Interesada a menudo se usan indistintamente, con mucha gente pensando que son lo mismo. Sin embargo, los dos términos no significan lo mismo. Un accionista es un propietario de una empresa determinado por el número de acciones que posee. Una parte interesada no posee parte de la empresa pero tiene algún interés en el desempeño de una empresa al igual que los accionistas. Sin embargo, su interés puede o no involucrar dinero.
Por ejemplo, una cadena de hoteles en EE. UU. que emplea 3,000 personas tiene varias partes interesadas, incluyendo sus empleados porque dependen de la empresa para su trabajo. Otras partes interesadas incluyen gobiernos locales y nacionales debido a los impuestos que la empresa debe pagar anualmente.
Accionista vs. Suscriptor
Antes de que una empresa se haga pública, comienza primero como una empresa limitada privada que es dirigida, formada y organizada por un grupo de personas llamadas "suscriptores". Los suscriptores son considerados los primeros miembros de la empresa cuyos nombres están listados en el memorando de asociación. Una vez que la empresa sale a bolsa, sus nombres continúan escritos en el registro público y permanecen así incluso después de su salida de la empresa.
Recursos Adicionales
CFI ofrece el programa de Analista de Modelado Financiero y Valoración (FMVA)™ Conviértete en Analista Certificado de Modelado Financiero y Valoración (FMVA)® La certificación FMVA® de CFI te ayudará a ganar la confianza que necesitas en tu carrera financiera. ¡Inscríbete hoy! programa de certificación para quienes buscan llevar su carrera al siguiente nivel. Para seguir aprendiendo y avanzando en tu carrera, los siguientes recursos de CFI serán útiles:
- Derechos de Arrastre Derechos de Arrastre Los Derechos de Arrastre (también conocidos como "drags" o disposiciones de arrastre) son derechos que dan a los propietarios mayoritarios el derecho a forzar a los propietarios minoritarios a unirse a la venta de una empresa. Los derechos dan a los propietarios mayoritarios la capacidad de vender toda la empresa basada en los términos y condiciones que deseen.
- Poder Irrevocable Poder Irrevocable Un poder irrevocable es un poder ejecutable otorgado por el propietario a otra parte para ejercer sus derechos de voto independientemente, sin requerir su consentimiento cada vez. Típicamente, la mayoría de los poderes son revocables, pero algunos acuerdos pueden incluir cláusulas específicas que requieren que el poder sea irrevocable por un período especificado.
- Patrimonio del Propietario Patrimonio del Propietario El Patrimonio del Propietario se define como la proporción del valor total de los activos de una empresa que puede ser reclamada por los propietarios (propietario único o sociedad) y por los accionistas (si es una corporación). Se calcula deduciendo todos los pasivos del valor total de un activo (Patrimonio = Activos – Pasivos).
- Fideicomiso de Voto Fideicomiso de Voto Un fideicomiso de voto es un acuerdo donde los derechos de voto de los accionistas se transfieren a un fideicomisario por un período especificado. Los accionistas son entonces.
-
Precio de las acciones: guía completa
El precio de una acción es el valor al que se negocia una participación en el mercado. Refleja la interacción entre oferta y demanda y las expectativas sobre la empresa. Factores que lo mueven Oferta
-
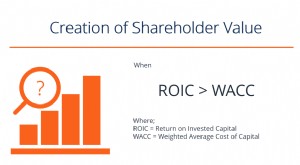
Valor para el Accionista: Definición, Cálculo e Importancia
El valor para el accionista es el valor financiero que reciben los propietarios de un negocio por poseer acciones de la compañía. Se crea cuando la empresa genera una rentabilidad sobre el capital inv
Artículos Destacados
- Accionistas Activistas: Definición, Estrategias e Impacto en el Gobierno Corporativo
- Entendiendo las Acciones Comunes: Propiedad y Conceptos Básicos
- Acciones de Clase Dual (Dual-Class Stock): Derechos de Voto y Dividendos Diferenciados
- Accionista Mayoritario: Definición, Derechos e Implicaciones
- Recompra de Acciones: Definición, Beneficios y Funcionamiento
- Activismo Accionarial: Entendiendo a los Activistas y sus Tácticas
- Entendiendo las Acciones Preferentes Participativas: Guía Completa
- Agente de transferencia de acciones: funciones y importancia
- Recompra de Acciones: Qué Son y Cómo Afectan al Accionista
-
 Análisis de Acciones: Guía Completa para Inversores (Fundamental y Técnico)
El análisis de acciones es el proceso que usa un inversor para evaluar un instrumento, sector o el mercado entero. También llamado análisis fundamental o análisis de mercado. Permite tomar decisiones ...
-
 Cómo funciona el mercado de valores: guía para principiantes
El mercado de valores es el entorno donde se emiten, compran y venden acciones. Las acciones representan propiedad parcial en una empresa y permiten a los inversores participar en sus resultados. Func...