
Entendiendo las Acciones Comunes: Propiedad y Conceptos Básicos
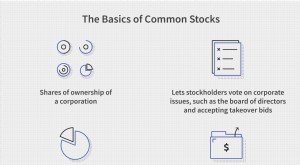
Las acciones comunes son un tipo de valor que representa la propiedad del capital en una empresa. Una corporación es una entidad legal creada por individuos, accionistas o tenedores de acciones, con el propósito de operar con fines de lucro. Las corporaciones pueden celebrar contratos, demandar y ser demandadas, poseer activos, remitir impuestos federales y estatales, y pedir dinero prestado a instituciones financieras. Existen otros términos —como acción común, acción ordinaria o acción con derecho a voto— que son equivalentes a las acciones comunes.
Derechos de los Accionistas
Los tenedores de acciones comunes poseen el derecho a reclamar una parte de las ganancias de la empresa y ejercer control sobre ella participando en la elección del consejo de administración, así como votando sobre políticas corporativas importantes. El consejo de administración es un panel de personas elegidas para representar a los accionistas; toda empresa pública está obligada a tener uno.
Los propietarios de acciones comunes pueden beneficiarse de la apreciación del capital de los valores. En promedio, las acciones comunes ofrecen un rendimiento superior al de las acciones preferentes o los bonos. Sin embargo, los mayores rendimientos conllevan mayores riesgos asociados a estos valores.
Derechos del accionista
Las principales fuentes de los derechos de los accionistas son la legislación en la constitución de la empresa, los estatutos corporativos y los documentos de gobierno. Por tanto, los derechos pueden variar de una jurisdicción a otra y de una corporación a otra.
No obstante, existen algunos derechos casi uniformes en toda corporación. Primero, el derecho a reclamar una parte de las ganancias de la empresa, generalmente a través de dividendos. Un dividendo es una participación en las ganancias y beneficios retenidos que la empresa paga a sus accionistas. Cuando una empresa genera ganancias y acumula beneficios retenidos, estos pueden reinvertirse en el negocio o pagarse como dividendo.
Además, en caso de liquidación de la empresa, los tenedores de acciones comunes tienen derechos sobre los activos de la compañía. Sin embargo, como los accionistas comunes están al final de la escala de prioridad, es muy improbable que reciban compensación en caso de liquidación.
Asimismo, los accionistas comunes pueden participar en decisiones corporativas importantes mediante votación: elección del consejo de administración y voto sobre objetivos, políticas y divisiones de acciones.
Clasificaciones de las acciones comunes
No existe una clasificación unificada de las acciones comunes. Sin embargo, algunas empresas pueden emitir dos clases de acciones comunes. En la mayoría de los casos, una empresa emite una clase de acciones con derecho a voto y otra clase sin derecho a voto (o con menor poder de voto). La razón principal para usar una clasificación dual es preservar el control sobre la empresa.
A pesar de la diferencia en los derechos de voto, las distintas clases suelen disfrutar de los mismos derechos sobre las ganancias de la empresa.
Más recursos
CFI es el proveedor oficial del programa de certificación Financial Modeling and Valuation Analyst (FMVA)®, diseñado para transformar a cualquier persona en un analista financiero de clase mundial. Para seguir aprendiendo y desarrollando sus conocimientos de análisis financiero, le recomendamos los siguientes recursos adicionales de CFI:
- Costo de las acciones preferentes: el costo de las acciones preferentes para una empresa es efectivamente el precio que paga a cambio de los ingresos que obtiene al emitir y vender las acciones.
- Partes interesadas vs. accionistas: los términos "parte interesada" y "accionista" se usan a menudo indistintamente, pero existen diferencias clave. Generalmente, un accionista es una parte interesada de la empresa, mientras que una parte interesada no es necesariamente un accionista.
- Patrimonio de los accionistas: cuenta en el balance de una empresa que consiste en capital social más beneficios retenidos.
- Capital social: cantidad invertida por los accionistas de una empresa.
-
Precio de las acciones: guía completa
El precio de una acción es el valor al que se negocia una participación en el mercado. Refleja la interacción entre oferta y demanda y las expectativas sobre la empresa. Factores que lo mueven Oferta
-
Entendiendo las Acciones Comunes: Propiedad y Rentabilidad
¿Qué son las Acciones Comunes? Las acciones comunes son un valor que representa la propiedad en una corporación. Los tenedores de acciones comunes eligen la junta directiva y votan sobre las políticas
Artículos Destacados
- Adquirente: Definición, Tipos y Rol en Adquisiciones Corporativas y Pagos
- Entendiendo las Cláusulas de Recuperación (Clawback): Protección ante el Incumplimiento
- Acciones de Clase Dual (Dual-Class Stock): Derechos de Voto y Dividendos Diferenciados
- Acciones de Fundadores (Founders Stock): Definición, Vesting y Diferencias Clave
- Apalancamiento Financiero (Gearing): Qué Es, Ratios Clave y Uso en la Estructura de Capital
- Apalancamiento en Finanzas: Estrategias, Tipos y Riesgos
- Entendiendo las Acciones Preferentes Participativas: Guía Completa
- Agente de transferencia de acciones: funciones y importancia
- Recompra de Acciones: Qué Son y Cómo Afectan al Accionista
-
 Análisis de Acciones: Guía Completa para Inversores (Fundamental y Técnico)
El análisis de acciones es el proceso que usa un inversor para evaluar un instrumento, sector o el mercado entero. También llamado análisis fundamental o análisis de mercado. Permite tomar decisiones ...
-
 Cómo funciona el mercado de valores: guía para principiantes
El mercado de valores es el entorno donde se emiten, compran y venden acciones. Las acciones representan propiedad parcial en una empresa y permiten a los inversores participar en sus resultados. Func...