
Ratio Deuda Neta/EBITDA: Evaluando la Solvencia Empresarial
El ratio deuda neta a EBITDA mide la capacidad de una empresa para pagar sus pasivos. Muestra cuánto tiempo necesita la empresa para operar en los niveles actuales de deuda y EBITDA para pagar toda su deuda.
El ratio deuda neta/EBITDA es similar al ratio deuda/EBITDA en que mide la capacidad de pagar pasivos a corto y largo plazo, pero el ratio deuda neta/EBITDA también tiene en cuenta el efectivo y los equivalentes de efectivo de la empresa.
Desglose del Ratio Deuda Neta/EBITDA
El ratio deuda neta/EBITDA se da mediante la siguiente fórmula:
Ratio = (Deuda a Corto Plazo + Deuda a Largo Plazo - Efectivo y Equivalentes) / EBITDA
- La deuda total de una empresa viene dada por la suma de los pasivos a corto y largo plazo, incluyendo cuentas por pagar, pagarés, hipotecas y cualquier otro tipo de deuda que la empresa haya asumido. La deuda neta se refiere a la deuda de la empresa después de contabilizar las reservas de efectivo y equivalentes de efectivo, ya que son los activos más líquidos de la empresa.
- EBITDA se refiere a la suma de las ganancias de la empresa antes de intereses, impuestos, depreciación y amortización. Se utiliza para medir el estado financiero y la rentabilidad de la empresa.
Aplicaciones del Ratio Deuda Neta/EBITDA
Ratios más altos de deuda neta/EBITDA indican que la empresa puede enfrentar dificultades para pagar sus obligaciones financieras, basándose en sus activos líquidos y EBITDA. El ratio es utilizado a menudo por agencias de calificación crediticia, inversores potenciales, así como compradores corporativos (es decir, para una fusión o adquisición) para evaluar el estado financiero de la empresa.
Generalmente, ratios de deuda neta/EBITDA menores a 3 se consideran aceptables. Cuanto menor sea el ratio, mayor será la probabilidad de que la empresa pague exitosamente su deuda. Ratios superiores a 3 o 4 sirven como "banderas rojas" e indican que la empresa puede estar en dificultades financieras en el futuro.
Sin embargo, al mismo tiempo, es importante señalar que el ratio deuda neta/EBITDA no es el único indicador confiable de la situación financiera y rentabilidad de una empresa. Por ejemplo, si la empresa invirtió recientemente en propiedad, planta y equipo (PP&E), la deuda del año probablemente será alta.
La inversión puede producir mayores ventas en el próximo año fiscal, pero el ratio deuda neta/EBITDA para el año fiscal actual será más alto debido al aumento de la deuda. En este caso, el ratio no es el indicador más preciso o confiable de cómo se ve el futuro financiero de la empresa.
Ejemplo Práctico
Considere la información financiera obtenida de los estados financieros de BotPlant Corporation:
- Efectivo: $50,000
- Equivalentes de efectivo: $10,000
- EBITDA: $75,000
- Deuda a corto plazo: $40,000
- Deuda a largo plazo: $100,000
- Deuda neta: $80,000
Basado en la fórmula y la información proporcionada, la deuda neta de BotPlant se puede calcular como: ($40,000 + $100,000) - ($50,000 + $10,000) = $80,000
Dado el EBITDA, el ratio deuda neta/EBITDA se puede calcular de la siguiente manera:
$80,000 / $75,000 = 1.07
Es un ratio deuda neta/EBITDA relativamente bajo e implica que la empresa puede enfrentar poca o ninguna dificultad para pagar sus pasivos en los niveles actuales de ganancias, efectivo y deuda.
-
Ratio de Solvencia: Medir la Estabilidad Financiera a Largo Plazo
El ratio de solvencia es una métrica que examina la salud financiera de una empresa, determinando si puede cumplir sus obligaciones a largo plazo. Es útil para prestamistas, inversores, proveedores y
-
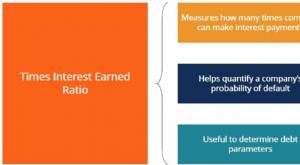
Ratio de Cobertura de Intereses (TIE): Cálculo e Interpretación
El ratio de cobertura de intereses (Times Interest Earned o TIE) mide la capacidad de una empresa para cumplir sus obligaciones de deuda periódicamente. Se calcula dividiendo el EBIT (beneficios antes
Artículos Destacados
- Ratio de Prueba Ácida: Evaluación de la Liquidez a Corto Plazo de su Empresa
- Ratio de Rotación de Activos: Definición y Cálculo - Análisis Financiero
- Razón corriente: definición, fórmula e interpretación financiera
- Ratio Deuda-Activos: Definición, Cálculo y Significado
- Ratio Deuda Neta / EBITDA: Medición del Apalancamiento y Capacidad de Pago
- Ratio de Intervalo Defensivo (DIR): Midiendo la Liquidez Empresarial
- Ratio de Envidia en Private Equity: Qué Es y Cómo se Calcula
- Ratio de Capital Propio: Comprender el Apalancamiento y el Riesgo Financiero
- Ratio de rotación de cuentas por cobrar: definición y cálculo
-
 Ratio de Retención: Clave para Entender la Reinversión y el Crecimiento
El ratio de retención (o ratio de retención de beneficio neto) es el cociente entre el beneficio retenido y el beneficio neto de una empresa. Mide el porcentaje de beneficios que la empresa reinvierte...
-
 Ratio de Sharpe: Calcular e interpretar el rendimiento de la inversión
Nombrado en honor al economista estadounidense William Sharpe, el Ratio de Sharpe (o Índice de Sharpe o Ratio de Sharpe Modificado) se utiliza comúnmente para evaluar el rendimiento de una inversión a...