
Entendiendo el Apalancamiento Total: Guía Completa
También se denomina "grado de apalancamiento combinado" porque considera los efectos del apalancamiento operativo y el apalancamiento financiero.
Componentes del Grado de Apalancamiento Total
- Apalancamiento operativo – Revela cuán eficazmente los ingresos por ventas se traducen en resultado operativo. Una empresa con alto apalancamiento operativo puede aumentar significativamente su resultado final con un pequeño aumento de ingresos, al haber apalancado sus costes operativos para maximizar beneficios.
- Apalancamiento financiero – Evalúa en qué medida una empresa usa deuda para aumentar activos y beneficio neto. Examinar el apalancamiento financiero muestra el impacto en el BPA de cambios en EBIT por asumir deuda adicional.
Cálculo del Grado de Apalancamiento Total
El grado de apalancamiento total puede explicarse o calcularse simplemente como:
Grado de apalancamiento total = Grado de apalancamiento operativo × Grado de apalancamiento financiero
El grado de apalancamiento operativo equivale a:
Margen de contribución (Ventas totales – Costes variables) / Resultado antes de intereses e impuestos (EBIT)
El grado de apalancamiento financiero equivale a:
EBIT / (EBIT – Gastos por intereses)
Ejemplo de Grado de Apalancamiento Total
Pongamos en práctica el grado de apalancamiento total. Supongamos que el BPA actual de la Empresa ABC es 3 $, y quiere determinar su nuevo BPA si experimenta un aumento del 10% en ingresos por ventas.
Datos para la Empresa ABC:
- Margen de contribución: 15 millones $
- Costes fijos: 3 millones $
- Gastos por intereses: 1,5 millones $
Primer paso: calcular el porcentaje de respuesta que el BPA actual experimentará con un cambio del 1% en ingresos por ventas (igual al grado de apalancamiento operativo):
15 / (15 – 3) = 1,25 (apalancamiento operativo)
(15 – 3) / (15 – 3 – 1,5) = 1,14 (apalancamiento financiero)
1,25 × 1,14 = 1,43% (grado de apalancamiento total)
Este 1,43% ayuda a determinar el nuevo BPA con un aumento del 10% en ventas:
3 $ × (1 + 1,43 × 10%) = 3,43 $
Conclusión
Determinar el grado de apalancamiento total es importante porque ayuda a la empresa a establecer el tipo o porcentaje de cambio que puede esperar en su BPA en relación a un aumento en ingresos por ventas.
Entender los cambios en el BPA es importante para cualquier empresa porque ayuda a la dirección a evaluar el desempeño y muestra los ingresos que la empresa genera para sus accionistas.
Recursos Adicionales
CFI ofrece el programa Financial Modeling & Valuation Analyst (FMVA)®. Recursos útiles:
-
Políticas de Dividendos Estables: Guía Completa
Una empresa con una política de dividendos estable paga un dividendo constante en cada período, independientemente de la volatilidad del mercado. El importe exacto depende de los beneficios a largo pl
-
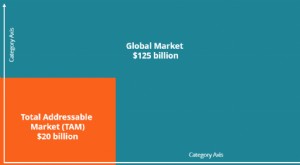
Mercado Total Direccionable (TAM): Guía Completa de Cálculo y Aplicación
Artículos Destacados
- Ratio de Prueba Ácida: Evaluación de la Liquidez a Corto Plazo de su Empresa
- Ratio de Rotación de Activos: Definición y Cálculo - Análisis Financiero
- Ratio Deuda-Activos: Definición, Cálculo y Significado
- Ratio de Intervalo Defensivo (DIR): Midiendo la Liquidez Empresarial
- Apalancamiento Financiero: Definición, Cálculo e Impacto en la Rentabilidad
- Entendiendo el Grado de Apalancamiento Operativo (GAO): Guía Completa
- Entendiendo el Multiplicador de Beneficios (Ratio P/E): Guía Completa
- Ratio de Envidia en Private Equity: Qué Es y Cómo se Calcula
- Mercado de Capitales de Renta Variable: Definición y Funcionamiento
-
 Ratio de Margen Pre-Impuestos: Definición y Análisis
-
 "Skin in the Game": Riesgo, Responsabilidad y Alineación de Intereses
Skin in the game (literalmente piel en el juego) es una expresión popularizada por Warren Buffett que describe cuando directivos de alto nivel compran acciones de su propia empresa con dinero personal...