
Entendiendo las Empresas Financieras No Bancarias (NBFCs): Guía Completa
Una empresa financiera no bancaria, también conocida como institución financiera no bancaria, es una compañía que ofrece servicios y productos financieros pero no está oficialmente reconocida como banco con licencia bancaria completa.
Generalmente, la distinción entre un banco reconocido y una empresa financiera no bancaria es que estas últimas no pueden aceptar depósitos a la vista tradicionales. Los depósitos a la vista son fondos en una cuenta bancaria que pueden retirarse en cualquier momento, usualmente en forma de cuenta corriente.
Empresa Financiera No Bancaria Explicada
Las empresas financieras no bancarias no están sujetas a regulaciones bancarias ni a la supervisión habitual de autoridades federales que sí siguen los bancos reconocidos. Tipos de compañías consideradas NBFCs incluyen:
- Instituciones de mutualización de riesgos: Compañías de seguros de vida y salud, de propiedad y accidentes, reaseguradoras, aseguradoras especializadas.
- Instituciones de ahorro: Fondos de pensiones, fondos mutuos, fondos del mercado monetario, fondos de capital privado, fondos de cobertura (hedge funds), fondos de capital de riesgo.
- Creadores de mercado: Instituciones de corretaje y negociación.
- Prestamistas especializados: Prestamistas inmobiliarios, empresas de leasing, prestamistas de nómina (payday lenders).
- Proveedores generales de servicios financieros: Compañías de banca de inversión, agencias de calificación crediticia, consultoras de gestión, asesores financieros, traders y brokers de valores.
En Estados Unidos, las NBFCs generalmente caen bajo las regulaciones de la Ley Dodd-Frank de Reforma de Wall Street y Protección al Consumidor. La legislación se aprobó en 2010 como respuesta a la Crisis Financiera Global de 2008, buscando introducir cambios significativos en la regulación financiera y crear nuevas agencias gubernamentales.
Efectos de la Crisis Financiera Global de 2008
Antes de la Ley Dodd-Frank, las NBFCs eran llamadas "bancos en la sombra" para describirlas como la plétora de instituciones en rápida expansión que contribuyeron al entorno de préstamos fáciles. La crisis de hipotecas subprime y la crisis financiera posterior fueron producto directo de los "bancos en la sombra" volviéndose demasiado prominentes y careciendo de suficiente regulación.
Muchas grandes firmas de inversión y corretaje estuvieron involucradas en actividades que llevaron a la crisis. Tras la crisis, los bancos tradicionales quedaron bajo intensa supervisión regulatoria, contrayendo actividades de préstamo al endurecerse regulaciones. Sin embargo, la demanda de crédito permaneció, y las NBFCs pudieron llenar el vacío de financiación.
Tras la crisis de 2008, las NBFCs crecieron rápidamente en diversas industrias.
Diferencias entre Países
La existencia de NBFCs es más prominente en algunas geografías que en otras. En Canadá, son mucho menos prominentes que en EE. UU., debido a diferentes entornos competitivos. La industria bancaria canadiense es más concentrada, asemejándose a un oligopolio.
Un oligopolio es una industria dominada por un pequeño grupo de grandes empresas con fuerte poder de fijación de precios y control de mercado. Los bancos canadienses están totalmente diversificados y ofrecen una gama completa de servicios financieros, incluyendo la mayoría de funciones que una NBFC normalmente realiza, como seguros, gestión de patrimonios, banca de inversión y corretaje.
En contraste, la industria bancaria estadounidense está mucho más fragmentada, con fuerte competencia entre empresas más pequeñas y más oportunidades para que las NBFCs prosperen.
Controversia con las NBFCs
Muchos argumentan que las NBFCs son servicios esenciales que proveen servicios no cubiertos por bancos tradicionales y pueden especializarse y rendir mejor. Ayudan a satisfacer la demanda de crédito de individuos y empresas que los bancos no pueden cubrir.
Sin embargo, el hecho de que no estén reguladas tan estrictamente como los bancos plantea riesgos adicionales. Tal riesgo se destacó durante la crisis de 2008 cuando las prácticas de préstamo sin control resultaron en un desenlace desastroso.
Avanzando, está claro que estas compañías son necesarias para satisfacer las demandas de los mercados financieros. Sin embargo, debería instaurarse más supervisión regulatoria para asegurar que no se sigan malas prácticas como en 2008.
-
Comprender las empresas afiliadas: definición y diferencias clave
-
Empresas asociadas: definición y participación
Qué es una empresa asociadaUna empresa asociada, también llamada afiliada, es una entidad en la que otra compañía posee una participación significativa, generalmente entre 20% y 50%. Esta participació
Artículos Destacados
- Notas a los estados financieros: por qué son imprescindibles
- Adquirente: Definición, Tipos y Rol en Adquisiciones Corporativas y Pagos
- Amalgamación explicada: Fusiones y combinaciones corporativas
- Entendiendo a los Auditores: Roles, Responsabilidades y Procesos
- Entendiendo las Cláusulas de Recuperación (Clawback): Protección ante el Incumplimiento
- Apalancamiento Financiero: Definición, Cálculo e Impacto en la Rentabilidad
- Entender la Angustia Financiera: Causas, Consecuencias y Quiebra
- Entiende las Empresas de Inversión Financiera: Funciones y Cómo Operan
- Reaseguro Financiero: Estabilización de Resultados para Aseguradoras y Empresas
-
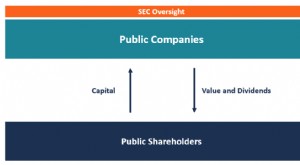 Empresas Públicas: Guía Completa
Las empresas públicas son entidades que cotizan sus acciones en el mercado de valores público. Los inversores pueden convertirse en accionistas de una empresa pública comprando acciones de la empresa....
-
 El Rol del Contable: Responsabilidades Clave e Importancia
El contable desempeña un papel fundamental en cualquier organización, ya sea una multinacional o una pyme nacional. Supervisa de cerca los flujos de entrada y salida de dinero, asegurando que todas la...