
Certificados de Depósito Jumbo (Jumbo CDs): Tasas y Depósitos Más Altos
Un Jumbo CD es similar a un certificado de depósito (CD) convencional, pero exige un depósito mínimo mayor y ofrece un tipo de interés superior. Un CD es un producto bancario: depósito a plazo fijo (mensual, anual) a cambio de interés.

Bancos y cooperativas de crédito compiten por tasas; los inversores pueden negociar mejoras. Brokers y vendedores independientes suelen negociar tasas competitivas, pero cualquier comprador puede negociar. Usados como colateral en préstamos garantizados: empresas con grandes préstamos mantienen efectivo como garantía y generan interés.
Resumen
- Jumbo CDs: depósito mínimo mayor y tipo de interés superior a CDs convencionales.
- CD: depósito a plazo fijo a cambio de interés.
- Útiles como colateral en préstamos garantizados para empresas.
Jumbo CD vs. CD Convencional
- Saldo mínimo: Generalmente ≥$100.000 USD (varía según entidad y tipo).
- Penalizaciones más severas: Ej. 3 meses de interés por ruptura a 1 año.
- Mayor rentabilidad anual (APY): Tasa más alta que CDs estándar.
Implicaciones Fiscales
Sin entender la fiscalidad, puede haber sorpresas. A diferencia de otras inversiones que tributan por plusvalías (capital gains), los Jumbo CDs tributan como renta general (ordinary income).
Los CDs suelen ser no negociables (inalienables, en poder del titular). Existen CDs negociables (NCD) que se venden en mercado secundario. Los comprados vía brokers suelen ser negociables.
Riesgos de los Jumbo CDs
Riesgo mínimo: asegurados por la FDIC (Federal Deposit Insurance Corp) hasta $250.000 por depositante/institución. Riesgo principal: riesgo de inflación. Si la inflación supera el interés del CD durante años, el coste de oportunidad hace la inversión poco estratégica.
Si el inversor necesita liquidez anticipada: penalizaciones y comisiones por retirada temprana; en algunos casos, pérdida de parte del principal (devastador en situaciones de apuro financiero).
Más Información
- Interés devengado (Accrued Interest)
- Inflación (Inflation)
- Certificado de depósito negociable (NCD)
- Coste de oportunidad (Opportunity Cost)
-
Entender las criptomonedas: Guía para principiantes sobre la moneda digital
La criptomoneda es un tipo de moneda digital destinada a actuar como medio de intercambio. Las criptomonedas se han vuelto populares en la última década, en particular con Bitcoin convirtiéndose en la
-

Entendiendo el Reglamento Z: Tus derechos como prestatario
El Reglamento Z es una normativa de protección al consumidor que obliga a los prestamistas a revelar el costo del crédito de forma clara para los consumidores. Ya sea que solicites una hipoteca o trat
Artículos Destacados
- Certificados de Depósito Jumbo: Tasas, Ventajas y Requisitos
- Banca por PC: Guía Completa de Seguridad y Funciones de la Banca Online
- IRA CD: Ahorro para la jubilación con seguro FDIC
- Préstamos Jumbo en Nueva Jersey: Definición y Requisitos
- Finanzas Descentralizadas (DeFi): Visión general completa
- Planes DB(k): Solución Híbrida de Jubilación para Empleadores y Empleados
- DeFi Explicado: Guía para Principiantes sobre Finanzas Descentralizadas
- 0x: Guía Completa para Trading Descentralizado en Ethereum
- Anualidades (Annuities): Guía Sencilla para Ingresos en la Jubilación
-
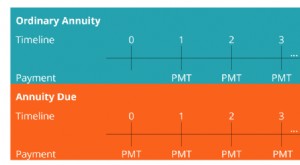 Anualidad vencida explicada: pagos al inicio de cada período
La anualidad vencida se refiere a una serie de pagos iguales realizados al mismo intervalo al comienzo de cada período. Los períodos pueden ser mensuales, trimestrales, semestrales, anuales o cualquie...
-
 Comprender las Cuentas de Aplicación de Fondos: Distribución de Fondos y Beneficios
Una cuenta de aplicación de fondos muestra cómo una organización distribuye sus fondos entre socios, accionistas y departamentos. Para las empresas, una cuenta de aplicación de fondos muestra cómo se ...