
El Manifiesto del Modelador Financiero: Principios para un Modelado Financiero Robusto
El Manifiesto de los Modeladores Financieros es una propuesta que pide mayores responsabilidades fiscales y de gestión de riesgos tras el colapso del mercado inmobiliario y la posterior crisis financiera de 2008-2009. Fue creado por dos ingenieros financieros: Paul Wilmott y Emanuel Derman.
Antecedentes del Manifiesto
En el pasado, tanto Derman como Wilmott han escrito extensamente sobre modelos financieros y el error humano. Ambos señalaron en artículos separados que a medida que las herramientas y modelos financieros se desarrollan y cambian, también lo hacen las formas en que los individuos responden a ellos.
La pareja sugiere que los individuos, con el crecimiento constante y la evolución de la tecnología y el modelado financiero, comienzan a perder de vista la realidad de que todo modelo contiene fallos inherentes. En cambio, a medida que surgen nuevos modelos, la gente tiende a creer que el último modelo está libre de fallos. Esta creencia afecta las percepciones hasta el punto de que realmente tienden a perder la capacidad de detectar fallos en el modelo más nuevo.
Antes del Manifiesto de los Modeladores Financieros
En 2000, Paul Wilmott escribió sobre los niveles crecientes de matemáticas en finanzas y la disminución simultánea del sentido común. Declaró: "Desafortunadamente, a medida que las matemáticas de las finanzas alcanzan niveles más altos, el nivel de sentido común parece caer. Ha habido algunos casos bien publicitados de grandes pérdidas sufridas por empresas debido a su falta básica de comprensión de los instrumentos financieros...".
Emanuel Derman también escribió sobre las personas y sus suposiciones respecto a las soluciones financieras. Observó, respecto al modelado financiero: "Siempre hay suposiciones implícitas detrás de un modelo y su método de solución. Pero los seres humanos tienen previsión limitada e imaginación grande, por lo que, inevitablemente, un modelo será usado de formas que su creador nunca previó. Esto es especialmente cierto en entornos de trading... pero también es una cuestión de principio: simplemente no puedes preverlo todo. Así que, incluso un modelo 'correcto', 'correctamente' resuelto, puede llevar a problemas. Cuanto más complejo el modelo, mayor esta posibilidad."
Tanto Wilmott como Derman estaban tocando los aspectos de finanzas y modelado que expondrían colectivamente en el Manifiesto de los Modeladores Financieros.
El Juramento Hipocrático del Modelador
Entre las diversas secciones incluidas en el manifiesto está el Juramento Hipocrático de los Modeladores. Tradicionalmente, un juramento hipocrático es tomado por médicos. Es, esencialmente, un voto de que buscarán no hacer daño y defender los mejores intereses de sus pacientes y otros involucrados en escenarios que deben manejar.
En el Manifiesto de los Modeladores Financieros, Wilmott y Derman esbozan un Juramento Hipocrático que alientan a los profesionales financieros a seguir como guía para ayudar a prevenir los malentendidos y percances a veces graves que pueden ocurrir. El Juramento Hipocrático de los Modeladores dice lo siguiente:
- "Recordaré que no hice el mundo, y este no satisface mis ecuaciones."
- "Aunque usaré modelos audazmente para estimar valor, no me impresionaré excesivamente por las matemáticas."
- "Nunca sacrificaré la realidad por la elegancia sin explicar por qué lo he hecho."
- "Tampoco daré a las personas que usan mi modelo una falsa comodidad sobre su precisión. En su lugar, haré explícitas sus suposiciones y omisiones."
- "Entiendo que mi trabajo puede tener efectos enormes en la sociedad y la economía, muchos de ellos más allá de mi comprensión."
Palabra Final
El Manifiesto de los Modeladores Financieros es un documento importante porque expresa claramente las ideas clave que Wilmott y Derman escribieron a lo largo de sus vidas profesionales: que todo modelo contiene fallos inherentes, puede ser mal utilizado o mal entendido, y que las personas tienden a malinterpretar lo que tales modelos pronostican.
El documento también es importante porque pide a los modeladores y profesionales financieros adherirse a un código de conducta diseñado para combatir la tendencia de las personas a confiar excesivamente, mal utilizar o mal interpretar la interpretación de los modelos financieros.
Más Recursos
Gracias por leer la guía de CFI sobre el Manifiesto del Modelador Financiero. CFI es el proveedor oficial de la certificación Financial Modeling and Valuation Analyst (FMVA)™, diseñada para transformar a cualquiera en un analista financiero de clase mundial.
Para seguir aprendiendo y desarrollando tu conocimiento de análisis financiero, recomendamos encarecidamente los siguientes recursos adicionales de CFI:
- Mejores Prácticas en Modelado Financiero: Información sobre mejores prácticas y guía paso a paso para construir un modelo financiero.
- Ética Empresarial: Principios morales que actúan como guías para la forma en que una empresa se conduce y sus transacciones.
- Riesgo Moral (Moral Hazard): Situación que surge cuando un individuo tiene la oportunidad de aprovechar un trato o situación, sabiendo que todos los riesgos y...
- Curso de Plantillas de Modelado Financiero
-

Filosofía de la Contabilidad: Principios, Conceptos y Escuelas de Pensamiento
La filosofía de la contabilidad abarca las reglas generales, conceptos e ideas que rodean la preparación y auditoría de las cuentas y estados financieros de individuos o empresas. Debido a las implica
-

Modelo McKinsey 7S: Entendiendo la Efectividad Organizacional
El modelo McKinsey 7S es una herramienta que analiza el diseño organizacional de una empresa. Su objetivo es mostrar cómo se puede lograr la efectividad en una organización a través de las interaccion
Artículos Destacados
- Responsabilidades Financieras del Tutor Legal: Guía Completa
- Entender la Crisis Financiera Global 2008-2009: Causas e Impacto
- Comprender la Crisis Financiera Asiática: Causas, Impacto y Lecciones Aprendidas
- Comité de Activos y Pasivos (ALCO): Definición y Gestión de Riesgos
- Acuerdos de Basilea: Regulación Bancaria Internacional y Riesgo de Crédito
- Entender el Ratio CAPE: Guía del P/E Ajustado Cíclicamente
- Ratios de Tamaño Común: Entendimiento y Aplicación Práctica
- Apalancamiento Financiero: Definición, Cálculo e Impacto en la Rentabilidad
- Ley Dodd-Frank: Claves, Impacto y Críticas de la Reforma Financiera de 2010
-
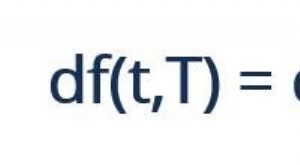 Modelo Heath-Jarrow-Morton (HJM): Guía completa del modelo de tipos de interés
El Modelo Heath-Jarrow-Morton (HJM) —también conocido como Modelo HJM— es un marco para representar tipos de interés forward (a plazo) usando una estructura a plazo existente de tipos de interés. El m...
-
 Modelo Heston: Entendiendo la Volatilidad en Opciones Financieras
El modelo Heston es un modelo estocástico usado para evaluar la volatilidad de un activo subyacente. Como otros modelos estocásticos, asume que la volatilidad de un activo sigue un proceso aleatorio, ...