
Ratios de Análisis Financiero: Glosario Completo de Términos
A continuación se presenta un glosario de términos y definiciones para los ratios de análisis financiero más comunes. Al calcular ratios financieros mediante análisis vertical y horizontal, y finalmente la pirámide de ratios, es fundamental tener una sólida comprensión de los términos básicos. La información proviene del curso Fundamentos de Análisis Financiero de CFI.
Términos clave
Cuentas por pagar (Accounts Payable)
Sinónimos: acreedores, cuentas por pagar
Pasivo que surge cuando una organización recibe bienes o servicios de sus proveedores a crédito. Representa el monto adeudado por una organización a terceros por bienes o servicios recibidos.
Cuentas por cobrar (Accounts Receivable)
Sinónimos: deudores, cuentas por cobrar
Representa las ventas a crédito de un negocio que aún no se han cobrado de los clientes. Es el monto que una organización tiene derecho a recibir por bienes entregados o servicios prestados.
Días de cuentas por pagar (Accounts Payable Days Ratio)
Fórmula: Cuentas por pagar / COGS × 365. Número promedio de días que una empresa tarda en pagar sus compras.
Rotación de cuentas por pagar (Accounts Payable Turnover)
Fórmula: Costo de ventas / Cuentas por pagar (saldo final o promedio). Mide la eficacia de la gerencia para pagar a sus proveedores.
Días de cuentas por cobrar (Accounts Receivable Days Ratio)
Fórmula: Cuentas por cobrar / Ventas × 365. Número promedio de días que una empresa tarda en cobrar sus ventas.
Rotación de cuentas por cobrar (Accounts Receivable Turnover)
Fórmula: Ventas / Cuentas por cobrar (saldo final o promedio). Mide la eficacia de las políticas de crédito y cobro de la empresa.
Prueba ácida (Acid Test / Quick Ratio)
Ver ratio rápido.
Ratio de costes de administración (Administration Cost Ratio)
Fórmula: Costes de administración / Ventas. Muestra el coste general por cada dólar de ventas.
Amortización
Reducción gradual de un importe financiero a lo largo del tiempo.
Activos (Assets)
Recursos propiedad de una organización que confieren beneficios económicos futuros. Incluyen corrientes, no corrientes, físicos, intangibles, operativos y no operativos.
Ratio de rotación de activos (Asset Turnover Ratio)
Fórmula: Ventas / Activos totales. Muestra la eficacia de la empresa para generar ventas a partir de sus activos.
Auditoría (Audit)
Proceso de examen y verificación de los libros contables, registros de transacciones y otros documentos relevantes, incluidos modelos financieros.
Saldo promedio (Average Balance)
Fórmula: (Saldo inicial – Saldo final) / 2. Utilizado para calcular ratios de eficiencia/rotación en lugar del saldo de cierre.
Balance general (Balance Sheet)
Instantánea de los activos y pasivos de una organización en una fecha concreta. Muestra las fuentes de fondos (capital empleado, ya sea patrimonio o deuda) y cómo se han utilizado en activos fijos y capital de trabajo.
Capital empleado (Capital Employed)
Sinónimos: capital
Fondos proporcionados a una organización en forma de patrimonio o deuda.
Activo fijo (Capital Asset)
Activos como propiedad, planta y equipo empleados para generar ingresos.
Estado de flujo de efectivo (Cash Flow Statement)
Resumen bancario que muestra las fuentes de efectivo de una organización durante el ejercicio y cómo se ha utilizado (inversiones, compras de activos fijos, etc.).
Referencias circulares (Circular References)
Ocurren cuando una fórmula incluye una referencia a la celda en la que aparece la fórmula.
COGS (Coste de mercancías vendidas)
Mide el «coste directo» incurrido en la producción de bienes o servicios. Incluye coste de materiales, mano de obra directa, etc.
Acciones ordinarias (Common Stock)
Sinónimos: acciones comunes, acciones ordinarias
La mayoría de las acciones son ordinarias, con un voto cada una y derecho proporcional a dividendos. Los dividendos tienden a subir con los beneficios, a diferencia de las acciones preferentes.
Superávit aportado (Contributed Surplus)
Sinónimos: prima de emisión, capital en exceso del valor nominal
Exceso sobre el valor nominal cuando los accionistas compran acciones a la empresa por encima de dicho valor nominal.
Ratios de cobertura (Coverage Ratios)
Analizan la liquidez de una empresa o su capacidad para «cubrir» sus obligaciones de deuda financiera. Ejemplo: EBITDA / Gasto por intereses.
Activos corrientes (Current Assets)
Todos los activos que una empresa espera convertir en efectivo en un año. Incluyen efectivo, cuentas por cobrar e inventario.
Pasivos corrientes (Current Liabilities)
Obligaciones financieras vencibles y pagaderas dentro de un año. Incluyen préstamos a corto plazo, porción de préstamos a largo plazo venciéndose en un año, y cuentas por pagar.
Ratio de liquidez (Current Ratio)
Fórmula: Activos corrientes / Pasivos corrientes. Mide la capacidad de una empresa para cumplir obligaciones a corto plazo. Indica la salud financiera a corto plazo.
DCF (Flujo de caja descontado)
Método de evaluación financiera que incorpora el «valor temporal del dinero».
Deuda (Debt)
Capital utilizado para financiar una organización, sujeto a pago de intereses durante la vida del préstamo, que normalmente se reembolsa al final.
Financiación con deuda (Debt Financing)
Obtención de dinero para un negocio mediante préstamos o emisión de bonos.
Depreciación
Sinónimos: amortización
Proceso de asignar parte del coste de los activos fijos a un período contable específico. Normalmente se carga linealmente en la cuenta de resultados.
Costes directos (Direct Costs)
Costes directamente atribuibles al producto o servicio proporcionado. Se incluyen en el coste de mercancías vendidas.
Dividendos
Parte de los beneficios netos de una empresa distribuida a una clase de sus accionistas.
EBIT (Beneficio antes de intereses e impuestos)
Ver beneficio operativo.
Margen EBIT (EBIT Margin)
Fórmula: EBIT / Ventas.
EBITDA
Beneficios antes de intereses, impuestos, depreciación y amortización. Enfoca la rentabilidad de las operaciones principales antes del impacto de la estructura de capital.
Patrimonio neto (Equity)
Sinónimos: patrimonio de los accionistas, fondos propios
Total de activos menos total de pasivos. También llamado valor neto o valor en libros.
Financiación con capital propio (Equity Financing)
Dinero aportado por los propietarios del negocio u otros inversores.
Convenios financieros (Financial Covenants)
Promesas del prestatario en un contrato de préstamo para adherirse a ciertos límites en las operaciones de la empresa.
Modelo financiero (Financial Model)
Modelo matemático que describe las interrelaciones entre diversas variables financieras. Típicamente dividido en entradas, procesamiento y salidas.
Estados financieros (Financial Statements)
Estados, en términos financieros, de la posición financiera de una entidad en una fecha dada, o de los resultados de sus operaciones para un período. Incluyen cuenta de resultados, balance, flujo de caja y notas.
Activos fijos (Fixed Assets)
Activos destinados a uso continuo en las actividades de una organización (más de un año). Tres categorías: intangibles, tangibles e inversiones.
Previsión (Forecast)
Proyección o estimación de futuras ventas, ingresos, beneficios o costes.
Fondo de comercio (Goodwill)
Exceso del precio de compra sobre el valor contable justo de los activos netos adquiridos al comprar otra empresa (personal, reputación, relaciones con clientes). Se incluye como activo intangible fijo.
Margen bruto (Gross Margin)
Fórmula: Beneficio bruto / Ingresos por ventas. Muestra cuánto se gastó produciendo el bien o servicio vendido por cada dólar de ingresos.
Beneficio bruto (Gross Profit)
Ingresos por ventas menos coste de ventas.
Cuenta de resultados (Income Statement)
Sinónimos: cuenta de pérdidas y ganancias, estado de resultados
Resumen de ingresos, gastos y beneficio operativo del ejercicio. Muestra impuestos, dividendos pagados y beneficios retenidos.
Entradas (Inputs)
Supuestos del modelo financiero que impulsan las salidas.
Activos fijos intangibles (Intangible Fixed Assets)
Sin presencia física. Ejemplos: patentes, fondo de comercio, marcas, nombres comerciales.
Pasivos corrientes con intereses (IBCL)
Pasivos que devengan intereses, normalmente préstamos a corto plazo. Excluidos de algunos ratios para considerar el coste de financiación.
Ratio de cobertura de intereses (Interest Coverage Ratio)
Fórmula: EBIT o EBITDA / Gasto por intereses. Ratio de solvencia que muestra cuántos ingresos están disponibles para cubrir costes de deuda.
Inventario (Inventory)
Activo corriente que consiste en materias primas, productos en proceso y terminados, normalmente para reventa.
Días de inventario (Inventory Days Ratio)
Fórmula: Inventarios / COGS × 365. Número promedio de días que los bienes permanecen en inventario antes de venderse.
Rotación de inventario (Inventory Turnover Ratio)
Fórmula: Ventas / Inventario (saldo final o promedio). Ilustra cómo gestiona la empresa su inventario.
Actividades de inversión (Investing Activities)
Operaciones de venta o compra de equipos, plantas, propiedades, valores u otros activos.
Ratio de coste de mano de obra (Labor Cost Ratio)
Fórmula: Mano de obra directa / Ventas. Proporción de mano de obra en cada dólar de ventas.
Ratio de terrenos y edificios (Land and Buildings Ratio)
Fórmula: Ventas / Terrenos y edificios. Mide las ventas generadas desde estos activos.
Ratios de apalancamiento (Leverage Ratios)
Analizan la solvencia o nivel de financiación con deuda respecto a patrimonio. Ejemplo: Deuda total / Patrimonio total de accionistas.
Pasivos (Liabilities)
Obligaciones legales o deudas: dinero adeudado u otras obligaciones financieras a otras organizaciones o individuos.
Capital prestado (Loan Capital)
Ver deuda.
Ratio de coste de materiales (Material Cost Ratio)
Fórmula: Materiales / Ventas. Proporción de materiales en cada dólar de ventas.
Estructura del modelo (Model Structure)
Marco sobre el que se construye un modelo financiero.
Activos netos (Net Assets)
Total de activos menos pasivos corrientes (excluyendo IBCL).
Ratio de activos netos (Net Asset Ratio)
Fórmula: Ventas / Activos netos. Considera la financiación de activos y mide la eficiencia de la gerencia en su uso.
Valor neto en libros (Net Book Value)
Normalmente se refiere a propiedad, planta y equipo (PP&E). Coste bruto total menos depreciación/amortización acumulada total.
Beneficios netos (Net Earnings)
Sinónimos: ingreso neto, beneficio retenido del año
Beneficios retenidos tras todos los gastos, intereses, impuestos y dividendos. Se reinvierten en el negocio y se añaden a beneficios retenidos en el balance.
Ingreso neto (Net Income)
Ver beneficios netos.
Margen de beneficio neto (Net Profit Margin)
Fórmula: Ingreso neto / Ventas. Muestra cuánto se gana por cada dólar de ingresos por ventas.
Activos no corrientes (Non-Current Assets)
Activos que no se espera convertir en efectivo dentro de 12 meses desde la fecha del balance.
Actividades operativas (Operating Activities)
Sinónimos: EBIT, PBIT
Flujos de entrada y salida de efectivo relativos a operaciones: cobros de clientes, pagos de salarios, etc.
Activos operativos (Operating Assets)
Activos adquiridos para o usados en las operaciones del negocio (efectivo, inventario, gastos pagados por anticipado, equipos).
Ratio de coste operativo (Operating Cost Ratio)
Fórmula: Costes operativos / Ventas. Gastos operativos como porcentaje de ventas (excluye coste de mercancías vendidas). Indica eficiencia operativa.
Beneficio operativo (Operating Profit)
Sinónimos: EBIT, PBIT
Ingresos por ventas menos todos los gastos operativos. Calculado antes de costes de financiación e impuestos.
Margen de beneficio operativo (Operating Profit Margin)
También conocido como margen EBIT. Fórmula: Beneficio operativo / Ventas. Ratio de rendimiento que muestra el coste de operar por cada dólar de ventas.
Ingresos operativos (Operating Revenues)
Ingresos netos por ventas acumulados por una empresa.
Salidas (Output)
Cálculos del modelo financiero impulsados por una o más entradas.
Ratio de coste de personal (Personnel Cost Ratio)
Fórmula: Costes de personal / Ventas. Útil para monitorizar el gasto en salarios y gastos relacionados por cada dólar de ventas.
Ratio de rotación de planta y maquinaria (Plant and Machinery Turnover Ratio)
Fórmula: Ventas / Planta y maquinaria. Mide la eficiencia del uso de activos operativos.
Acciones preferentes (Preferred Stock)
Sinónimos: acciones preferenciales
Derechos preferentes sobre ordinarias en dividendos y activos en caso de liquidación. Dividendos suelen ser fijos y no suben con beneficios.
Procesamiento (Processing)
Traducción de entradas o supuestos del modelo financiero en salidas.
Propiedad, planta y equipo (PP&E)
Activos fijos no corrientes: edificios, ordenadores, terrenos, vehículos. Afectado por CapEx.
Ratio de rotación de PP&E
Fórmula: Ventas / Propiedad, planta y equipo. Mide las ventas generadas a partir de activos de capital.
Ratio rápido (Quick Ratio)
Fórmula: (Activos corrientes – Inventario) / Pasivos corrientes. Mide la capacidad de pagar pasivos a corto plazo con activos fácilmente convertibles en efectivo.
Ratio de coste de I+D (Research and Development Cost Ratio)
Fórmula: Costes de I+D / Ventas. Inversión en desarrollo de nuevos productos/servicios por cada dólar de ventas.
Gastos de I+D (Research and Development Expenses)
Gastos directamente atribuibles a investigar y desarrollar nuevos o mejores productos o sistemas.
Reservas (Reserves)
Parte del patrimonio de los accionistas. Subdivididas en reservas de ingresos (ej. beneficios retenidos), distribuibles como dividendos, y reservas de capital (ej. superávit aportado), no distribuibles.
Beneficios retenidos (Balance) (Retained Earnings - Balance Sheet)
Sinónimos: reserva de P&L, reserva de beneficios retenidos
Beneficios retenidos acumulados a lo largo de la vida de la organización, reinvertidos en el negocio. Pertenecen a accionistas, parte del patrimonio neto.
Beneficios retenidos (Cuenta de resultados) (Retained Earnings - Income Statement)
Ver beneficios netos.
Ingresos (Revenue)
Sinónimos: ventas, ingresos por ventas, facturación
Ingresos recibidos por venta de bienes o prestación de servicios. Incluye ventas al contado y a crédito, no venta de activos fijos.
Ventas (Sales)
Ver ingresos.
Ratio de coste de venta (Selling Cost Ratio)
Fórmula: Costes de venta / Ventas. Coste de vender cada dólar de ventas.
SG&A (Ventas, Generales y Administración)
Gastos operativos que incluyen gastos directos e indirectos de venta y todos los gastos generales y administrativos. Alquiler, calefacción, luz son ejemplos de gastos generales.
Capital social (Share Capital)
Ver capital accionario.
Prima de emisión (Share Premium)
Ver superávit aportado.
Patrimonio de los accionistas (Shareholders' Equity)
Ver patrimonio neto.
Acciones (Shares)
Ver capital accionario.
Estado de resultados (Statement of Earnings)
Ver cuenta de resultados.
Acciones (Stock)
Ver capital accionario.
Recompra de acciones (Stock Repurchases)
Cuando una corporación recompra sus propias acciones en el mercado abierto.
Activos fijos tangibles (Tangible Fixed Assets)
Sinónimos: activos de capital
Activos fijos con presencia física: terrenos, edificios, maquinaria, equipos, ordenadores, etc.
Gasto por impuestos (Tax Expense)
Obligación tributaria que empresas e individuos deben pagar por ley.
Ratio fiscal (Tax Ratio)
Fórmula: Impuestos / Ventas. Muestra cómo gestiona la gerencia la carga fiscal.
Rotación (Turnover)
Ver ingresos.
Ratio de rotación (Turnover Ratio)
Ratios que miden la actividad o eficiencia de un activo para generar ingresos o efectivo. Fórmula: Activos totales / Ventas.
Ratio de overhead directo (Work Overhead Ratio)
Fórmula: Overhead directo / Ventas. Proporción de overhead directo en cada dólar de ventas.
Capital de trabajo (Working Capital)
Dinero inmovilizado en operaciones diarias. Aproximadamente: Activos corrientes – Pasivos corrientes. Muchos analistas lo definen como: Inventario + Cuentas por cobrar – Cuentas por pagar.
Recursos adicionales
- Análisis de estados financieros
- Guía de modelado financiero
- Tipos de modelos financieros
- Certificación de Analista de Modelado y Valoración Financiera
-
Balance de Comprobación (Trial Balance): Guía Completa
El balance de comprobación (trial balance) es un informe que lista los saldos de todas las cuentas del mayor general de una empresa en un momento dado. Incluye cuentas de activos, pasivos, patrimonio
-
Análisis Vertical: Guía Completa para Análisis de Estados Financieros
Artículos Destacados
- Cómo consultar fácilmente el saldo de tu cuenta: guía completa
- Cuentas de Saldo Cero: Definición, Usos y Beneficios
- Análisis de Ratios Financieros: Beneficios e Inconvenientes para Valoración de Empresas
- Entendiendo los Estados Financieros: Guía Completa
- Análisis del Balance: Guía Completa para Evaluar la Salud Financiera
- Ratios Financieros Esenciales para el Éxito de Pequeñas Empresas
- Análisis Financiero para Pequeñas Empresas: Guía Completa
- Planificación y análisis financiero (FP&A): roles, responsabilidades y mejores prácticas
- Análisis de Márgenes: Guía Completa para Inversión en Acciones
-
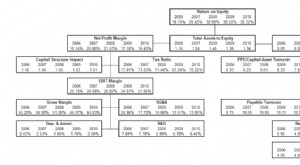 Análisis de Ratios: Guía Completa para Interpretar Estados Financieros
El análisis de ratios es una técnica popular de análisis financiero. Se utiliza para visualizar y extraer información de los estados financieros. Se centra en ratios que reflejan la rentabilidad, efic...
-
 Análisis Financiero: Guía Completa para Profesionales
El análisis financiero usa datos financieras para evaluar el desempeño de una empresa y recomendar mejoras. Los analistas trabajan principalmente en Excel, analizando datos históricos y proyectando de...