
Sistema de Calificación CAMELS: Entender la Salud Financiera Bancaria
El sistema de calificación CAMELS fue desarrollado en Estados Unidos como un sistema de calificación supervisora para evaluar la condición general de un banco. CAMELS es un acrónimo que representa los seis factores considerados para la calificación. A diferencia de otras ratios o calificaciones regulatorias, la calificación CAMELS no se publica; solo la utilizan la alta dirección y los supervisores para comprender y regular los posibles riesgos.
Resumen
- El sistema CAMELS evalúa la solidez de un banco mediante seis categorías.
- CAMELS significa: Adecuación de capital, Activos, Capacidad de gestión, Resultados, Liquidez, Sensibilidad.
- La escala va del 1 al 5, donde 1 es la mejor calificación y 5 la peor (una calificación menor indica mayor estabilidad y menor riesgo).
Qué Significa CAMELS
Los componentes de CAMELS son:
- (C)apital Adecuado (Capital Adequacy)
- (A)ctivos (Assets)
- (M)anagement Capability (Capacidad de Gestión)
- (E)arnings (Resultados)
- (L)iquidity (Liquidez)
- (S)ensitivity (Sensibilidad)
Adecuación de Capital
Evalúa el cumplimiento de la institución con las regulaciones sobre el monto mínimo de reservas de capital. Los reguladores determinan la calificación analizando la posición de capital actual y su evolución a lo varios años.
La posición futura de capital se proyecta según los planes de la institución (reparto de dividendos, adquisiciones, etc.). El examinador CAMELS también analiza tendencias, composición del capital y liquidez del mismo.
Activos
Esta categoría evalúa la calidad de los activos del banco. La calidad es crucial porque el valor de los activos puede disminuir rápidamente si son de alto riesgo. Por ejemplo, los préstamos pueden deteriorarse si se conceden a prestatarios de alto riesgo.
El examinador revisa las políticas de inversión y prácticas de préstamo del banco, junto con riesgos crediticios como el riesgo de tipo de interés y el riesgo de liquidez. Se consideran la calidad y tendencias de los principales activos. Si una institución muestra una tendencia de pérdida de valor en sus principales activos por riesgo crediticio, recibirá una calificación inferior.
Capacidad de Gestión
Mide la capacidad del equipo directivo para identificar y reaccionar ante el estrés financiero. Depende de la calidad de la estrategia empresarial, el desempeño financiero y los controles internos.
En estrategia y desempeño, el examinador analiza los planes para los próximos años: tasa de acumulación de capital, tasa de crecimiento e identificación de riesgos mayores.
En controles internos, se evalúa la capacidad de rastrear e identificar riesgos potenciales. Áreas incluyen sistemas de información, programas de auditoría y mantenimiento de registros. Los sistemas de información garantizan la integridad de los sistemas informáticos para proteger datos de clientes. Los programas de auditoría verifican el cumplimiento de políticas. El mantenimiento de registros debe seguir principios contables sólidos y facilitar auditorías.
Resultados
Los resultados evalúan la viabilidad a largo plazo de la institución. Un banco necesita una rentabilidad adecuada para crecer y mantenerse competitivo. El examinador analiza la estabilidad de los beneficios, el retorno sobre activos (ROA), el margen de interés neto (NIM) y las perspectivas de ganancias futuras bajo condiciones económicas adversas. Los beneficios recurrentes (core earnings) son los más importantes: son los beneficios estables a largo plazo, sin elementos extraordinarios.
Liquidez
Para los bancos, la liquidez es crítica; la falta de capital líquido puede provocar una fuga de depósitos (bank run). Esta categoría examina el riesgo de tipo de interés y el riesgo de liquidez. Los tipos de interés afectan los ingresos del segmento de mercados de capitales. Una gran exposición al riesgo de tipo de interés hace volátil el valor de la cartera de inversiones y préstamos. El riesgo de liquidez es la incapacidad de atender necesidades de flujo de caja presentes o futuras sin afectar las operaciones diarias.
Sensibilidad
Mide la sensibilidad de la institución a los riesgos de mercado. Por ejemplo, se evalúa la exposición a préstamos en sectores energético, médico o agrícola. La sensibilidad refleja en qué medida los resultados se ven afectados por tipos de interés, tipos de cambio y precios de materias primas, lo que puede expresarse mediante el Beta.
Cómo Funciona el Sistema de Calificación CAMELS
Para cada categoría se asigna una puntuación del 1 al 5. El 1 indica un desempeño robusto y sólidas prácticas de gestión de riesgos. El 5 indica alta probabilidad de quiebra y necesidad de acción inmediata. Una calificación intermedia se denomina calificación compuesta.
- 1: Desempeño robusto, entidad sana, cumplimiento de gestión de riesgos.
- 2: Entidad financieramente sana con debilidades moderadas.
- 3: Preocupación supervisora en varias dimensiones.
- 4: Prácticas no sanas, entidad insegura por problemas financieros graves.
- 5: Entidad fundamentalmente no sana con gestión de riesgos inadecuada.
Una calificación alta (número mayor) dificulta la expansión del banco mediante inversiones, fusiones o nuevas sucursales. Además, la institución con mala calificación debe pagar primas de seguro más elevadas.
Recursos Adicionales
Gracias por leer el artículo de CFI sobre el sistema de calificación CAMELS. Para seguir aprendiendo y avanzando en su carrera, estos recursos adicionales de CFI le serán útiles:
- Ratio de adecuación de capital
- LIBOR
- Basilea III
- Gestión de riesgos

Artículos Destacados
- Qué significa una calificación crediticia B para una empresa
- Ratings Bancarios (CAMELS): Guía para Evaluar Solidez Financiera
- Acuerdo de Bretton Woods: historia, funcionamiento e impacto
- Ratings de Crédito: Guía Completa para Entender la Calificación Crediticia
- Razón corriente: definición, fórmula e interpretación financiera
- Entendiendo los Sistemas Financieros: Instituciones y Actores Clave
- Entendiendo las Tasas Forward: Guía Completa para Inversores
- Entender los sistemas de calificación de seguros: Guía completa
- Sistema de presupuestación Quinn-CO: Guía simple
-
 National Market System (NMS): Entendiendo el comercio de valores en EE. UU.
El National Market System (NMS) es un mecanismo regulatorio que gobierna las operaciones de comercio de valores en Estados Unidos. Cubre todas las entidades e instalaciones, tanto públicas como privad...
-
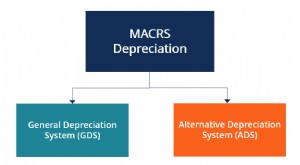 Sistema Alternativo de Amortización (ADS): Definición y requisitos del IRS
El Sistema Alternativo de Amortización (ADS) es un método para calcular la amortización de ciertos activos en circunstancias especiales. El sistema ADS es obligatorio por el IRS (Internal Revenue Serv...