
Errores de Planificación Fiscal que Cuestan Caro: Evita Trampas y Maximiza Ahorro
Impuestos: gasto #1 del hogar medio. Planificar es clave, pero la industria fiscal vende productos "ahorra-impuestos" que a menudo perjudican tu patrimonio global. 5 trampas mortales.
1. Endudarse Solo por la Deducción Fiscal
Hipoteca, coche "eco", préstamos estudiantiles: "¡te desgravas!". Falso ahorro si la deuda te empobrece. Intereses pagados > deducción fiscal (ej. pagas 10k $ intereses, ahorras 2.4k $ impuestos @24% = pierdes 7.6k $ netos). No compres casa ni coche por la desgravación; cómpralos si encajan en tu plan de vida y flujo de caja.
2. Construir tu Vida alrededor de Leyes Tributarias Cambiantes
Compras casa, seguro vida, plan pensiones solo por el beneficio fiscal actual. Leyes cambian (ej. límite deducción hipoteca SALT 10k $, eliminación deducciones misceláneas TCJA 2017). Si el beneficio fiscal desaparece, ¿la decisión sigue teniendo sentido? Compra por necesidad/utilidad; el beneficio fiscal es bonus, no motor.
3. Sacrificar Liquidez por Rendimiento Fiscal
Productos con gran ventaja fiscal (planes pensiones, seguros de vida ahorro, ciertos fondos) suelen ser ilíquidos (años/décadas). La finanza personal existe para tener dinero cuando lo necesitas (metas, emergencias, oportunidades). Liquidez es parámetro no negociable. Si no puedes acceder, no es "tu" dinero.
4. No Maximizar Deducciones por Jubilación (El Almuerzo Gratis Real)
401(k), IRA, Solo 401(k), HSA: diferimiento fiscal + crecimiento compuesto libre + matching frecuente. Son la mejor herramienta fiscal para el 99%. Error: no aportar porque "el dinero está bloqueado". Prioridad #1 en optimización fiscal = maximizar vehículos jubilación/HSA antes que cualquier otro producto.
5. Ignorar Costes de Transacción y Gestión
Fondos fiscalmente eficientes (ETF, indexados) tienen gastos 0,03-0,15%. Productos "ahorra-impuestos" vendidos por asesores (ULIP, anualidades, fondos gestionados activamente) cobran 1-3%/año + comisiones entrada/salida. En 20 años, 2% extra de gastos come ~35% de tu patrimonio final. Coste total (TER + fiscalidad) > beneficio fiscal aparente.
Jerarquía Correcta: Plan Financiero > Plan Fiscal
"La planificación fiscal es consecuencia secundaria del plan financiero global. Si hay conflicto, gana el plan financiero. Ahorrar impuestos es un medio, no el fin."
Conclusión: No te dejes vender "productos fiscales". Optimiza impuestos dentro de un plan financiero coherente: max jubilación/HSA, evita deuda innecesaria, prioriza liquidez, minimiza costes. El mejor ahorro fiscal es el que no rompe tu estrategia de vida.
-
Planificación Fiscal Efectiva para Pequeñas Empresas: Un Sistema Práctico
Ser dueño de una pequeña empresa es como una montaña rusa; sientes aprensión al acercarte pero valentía por intentarlo, experimentas la emoción de las cimas y la ansiedad de las caídas previsibles, y
-
Preguntas Frecuentes sobre Quiebra: Respuestas a tus Dudas Más Comunes
¿Cómo sabes si tus finanzas son lo suficientemente malas para declararte en quiebra? Lee nuestro artículo para responder a esta y otras preguntas. Aproximadamente 1 millón de estadounidenses se declar
Artículos Destacados
- Entendiendo las Ubicaciones Offshore: Banca, Finanzas y Regulaciones Globales
- Planificación integral de la jubilación: objetivos, estrategias y pasos
- Entendiendo el Impuesto de Sucesión: Guía Completa
- Planificación Financiera: Hoja de Ruta hacia la Riqueza Sostenible
- Promedio del costo en el tiempo: errores comunes y críticas
- Asegura tu futuro: guía de planificación de la jubilación en 5 pasos
- Inversión Fiscalmente Eficiente: Estrategias para Compensar la Renta Ordinaria
- Conversión de IRA: Problemas e Implicaciones Fiscales
- Software de planificación jubilatoria: 3 errores comunes y cómo evitarlos
-
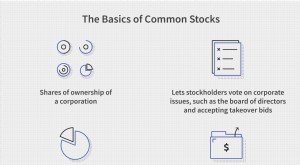 Entendiendo las Acciones Comunes: Propiedad y Rentabilidad
¿Qué son las Acciones Comunes? Las acciones comunes son un valor que representa la propiedad en una corporación. Los tenedores de acciones comunes eligen la junta directiva y votan sobre las políticas...
-
 5 pasos clave en la planificación fiscal para empresas
La palabra impuesto hace que todos salten y empiecen a correr, pero ¿hasta dónde llegarás? ¿Qué necesita hacerse, terminémoslo de una vez? Sin embargo, si entiendes los fundamentos de la planificació...