
Financiación de Activos: Aproveche sus Activos para Obtener Capital
¿Qué es la Financiación de Activos?
La financiación de activos (asset financing) se refiere al uso de los activos del balance de una empresa —incluyendo inversiones a corto plazo, inventario y cuentas por cobrar— para obtener dinero o un préstamo. La empresa prestataria debe otorgar al prestamista un interés de garantía sobre esos activos.
Comprender la Financiación de Activos
Difiere considerablemente de la financiación tradicional: la empresa ofrece algunos de sus activos para obtener rápidamente efectivo. Un préstamo tradicional basado en proyectos implicaría un proceso más largo con planificación de negocio, proyecciones, etc. La financiación de activos se usa mayormente cuando el prestatario necesita un préstamo a corto plazo o capital de trabajo. Lo habitual es que la empresa empeñe sus cuentas por cobrar, aunque también es común usar inventario.
Puntos Clave
- Permite obtener un préstamo empeñando activos del balance.
- Suele usarse para cubrir necesidades de capital de trabajo a corto plazo.
- Algunas empresas la prefieren a la financiación tradicional porque se basa en los propios activos, no en la percepción del banco sobre la solvencia y perspectivas futuras.
Diferencia entre Financiación de Activos y Préstamo con Garantía de Activos (Asset-Based Lending)
A nivel básico, ambos términos se refieren esencialmente a lo mismo, con una diferencia sutil. En el préstamo con garantía de activos, cuando un particular pide dinero para comprar una casa o coche, el bien sirve de garantía. Si no paga, el prestamista puede embargar y vender el bien para recuperar el préstamo. El mismo concepto aplica a empresas que compran activos.
En la financiación de activos, si se usan otros activos para ayudar a calificar al préstamo, generalmente no se consideran garantía directa del importe. Es típica en empresas, que piden prestado contra activos que ya poseen: cuentas por cobrar, inventario, maquinaria, incluso edificios y naves. Estos préstamos casi siempre cubren necesidades de financiación a corto plazo: efectivo para nóminas o compra de materias primas. La empresa no adquiere un activo nuevo, sino que usa los suyos para cubrir un déficit de tesorería. Si incumple, el prestamista puede embargar y vender los activos para recuperar el préstamo.
Préstamos Garantizados y No Garantizados en Financiación de Activos
Antes se consideraba un recurso de último recurso; sin embargo, el estigma ha disminuido, especialmente para pymes, startups y empresas sin historial o rating crediticio para acceder a otras fuentes.
Existen dos tipos básicos:
- Préstamo garantizado: la empresa pide prestado empeñando un activo. El prestamista valora el activo empeñado, no la solvencia global de la empresa. Si no se paga, el prestamista puede embargar el activo.
- Préstamo no garantizado: no implica garantía específica; sin embargo, el prestamista puede tener un derecho general sobre los activos de la empresa si no hay pago. En quiebra, los acreedores garantizados cobran mayor proporción de sus créditos. Por ello, los préstamos garantizados suelen tener menor tipo de interés, resultando más atractivos.
-

Comprensión de los Arrendamientos: Tipos, Clasificaciones y Conceptos Clave
Los arrendamientos son contratos en los que el propietario de un bien/activo permite a otra parte usar dicho bien/activo a cambio de algo, generalmente dinero u otros activos. Los dos tipos más comune
-
La Vivienda como Inversión: ¿Activo o Pasivo? | Análisis Financiero
Una vivienda puede ser una herramienta útil mientras buscas construir riqueza. Sin embargo, existe cierto debate sobre si una casa es realmente un activo. Por supuesto, no hay nada malo en el hito de
Artículos Destacados
- Búsqueda de activos: guía para personas y profesionales
- Financiación Serie B: qué es y cuándo la necesita tu startup
- Entender la Vida Económica: Definición e Importancia
- Financiación de almacén: Guía para préstamos respaldados por inventario
- Arbitraje Cash-and-Carry: Explicación Completa
- Clases de activos: Guía completa para diversificar tu cartera
- Financiación del deudor en posesión (DIP): qué es y cómo funciona
- Asignación de Activos: Guía Completa para Inversores
- Optimización del Rendimiento de los Activos: Guía para Empresas e Inversores
-
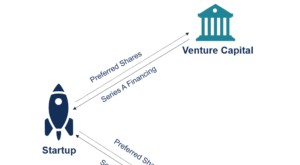 Serie A de financiación: definición, objetivos y funcionamiento
La Serie A (o ronda Serie A) es la segunda fase de financiación de una startup y la primera de capital riesgo (venture capital). Al igual que la fase semilla (seed), es financiación basada en capital ...
-
 Serie B de financiación: guía para startups en fase de expansión
La Serie B es la tercera fase de financiación de una startup y la segunda de venture capital. Al igual que rondas anteriores, es equity financing: capital a cambio de acciones preferentes. Caracterís...