
Liberarse de las deudas: cómo eliminar $123,000 en menos de 5 años
Pagar cerca de $123,000 en deudas en menos de cinco años es un logro extraordinario. Mantenerse libre de deudas durante cinco años más es, si cabe, aún más impresionante, y eso es exactamente lo que han conseguido Kandy y Russ Hildebrandt.
Como Clientes del Año 2009 de la National Foundation for Credit Counseling® (NFCC), los Hildebrandt celebran ahora su quinto aniversario de vida sin deudas. Son la prueba de que las deudas abrumadoras no tienen por qué controlar la vida de una persona, y de que los hábitos financieros poco saludables pueden superarse y reemplazarse con habilidades que conducen a una estabilidad financiera de por vida. Hoy Kandy repite con más fuerza lo que dijo en 2009 tras quedar libre de deudas: «Cuando te dicen que no se puede hacer, no les creas».
Al reflexionar sobre su recorrido, Kandy comenta: «Podemos decir con gratitud que aprendimos bien la lección. Hoy tenemos nuestra hipoteca y una sola tarjeta de crédito importante, que usamos con prudencia, y pagamos el saldo completo cada mes. No hemos pagado ni un centavo de intereses por deudas no garantizadas desde que completamos el Programa de Manejo de Deudas a través de Family Means Consumer Credit Counseling Service, una agencia miembro de la NFCC con sede en Stillwater, Minnesota. Eso no significa que no hayamos sentido la tentación, pero cuando pensamos en dónde estábamos financieramente y en lo mucho que trabajamos en familia para salir adelante, no hay vuelta atrás a la esclavitud de las deudas».
En los años transcurridos desde que quedaron libres de deudas, los Hildebrandt han enfrentado los mismos desafíos económicos que muchos otros estadounidenses. Por ejemplo, aunque el costo de vida ha seguido aumentando cada año, no han recibido un aumento salarial durante los últimos cinco años. Esto obligó a los Hildebrandt a prolongar la mentalidad de ahorro que tan bien les sirvió mientras pagaban sus deudas.
Estos son algunos ejemplos de las medidas de recorte de gastos que la familia Hildebrandt ha seguido aplicando durante estos tiempos económicos difíciles:
- Usar aires acondicionados de ventana durante tres años después de que el aire acondicionado central ya no pudo repararse;
- Prescindir de un segundo vehículo hasta tener fondos suficientes para comprar otro al contado;
- Recurrir a tiendas de segunda mano, ventas de garaje y subastas en línea les ha permitido comprar usado en lugar de nuevo, generando ahorros significativos y la satisfacción de encontrar una gran oferta;
- Instalar barriles de agua de lluvia para ahorrar en la factura del agua durante los meses de verano y usar esa agua en el huerto que plantaron, y
- Trabajar ocasionalmente turnos dobles para ahorrar en gastos de transporte.
«Dar fielmente a nuestra iglesia local, vivir dentro de nuestras posibilidades, recortar gastos cuando es necesario, cubrir primero lo esencial y acomodar nuestros deseos dentro de un marco de gratificación diferida son cosas que siguen marcando nuestra vida después de las deudas», continuó Kandy. «Aunque quizá no vivamos a lo grande, tenemos cubiertas todas nuestras necesidades (e incluso algunos gustos), y lo más importante es que poseemos la paz y la alegría que provienen de llevar una vida financiera bien ordenada».
Los Hildebrandt insisten en que no tienen nada de especial. El consejo de Kandy para quienes enfrentan deudas aparentemente insuperables: «Cualquiera puede hacer lo que hicimos si acepta la ayuda disponible a través de una agencia miembro de la NFCC, y está dispuesto a cambiar sus hábitos financieros y mantener una mentalidad de "lo que sea necesario"».
-
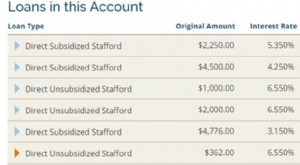
Historia de Pago de Préstamos Estudiantiles: Cómo una Pareja Eliminó $68,000 en 3.15 Años
Este artículo puede contener enlaces de nuestros socios. Por favor, lea cómo ganamos dinero para más información. Hola lectores. Estamos extremadamente emocionados y bendecidos de poder compartir esta
-

Estrategias Efectivas para Pagar Deudas: Guía Paso a Paso
Enfrenta tus Deudas con un Plan Claro La deuda es un tema que muchos evitan, pero hablar de ella es esencial para gestionarla sabiamente. Aquí te explicamos dos métodos probados. Paso 1: Organiza tus
Artículos Destacados
- Plan de Pago de Deudas: Eliminar $50,000 en 3 Años
- Pagar Deudas y Ahorrar: El Camino de un Freelancer a la Libertad Financiera
- Historia de libertad financiera: Cómo un hombre eliminó 10.000 $ en deudas de tarjetas
- Historia de éxito: Cómo una pareja eliminó $320,000 de deuda en 5 años
- Escapar de la deuda: Cómo dos maestros pagaron $60,000 y encontraron libertad trabajando desde casa
- Éxito eliminando deudas: Cómo eliminé la mitad de mis 20.000$ de deuda en un año
- Superando la deuda médica: El camino de un adolescente hacia la libertad financiera
- Estrategias para Conquistar 15.000 $ de Deuda en Tarjetas de Crédito
- Éxito pagando deudas: Cómo eliminé $80,000 en 3 años
-
 Historias de libertad financiera: 5 personas que vencieron más de 100.000 $ en deuda
Los estadounidenses deben hoy más de 11 billones de dólares en deuda y esa cifra sigue subiendo. A nivel de hogar, eso promedia 15.191 $ en deuda de tarjetas, 154.365 $ en deuda hipotecaria y 33.607 $...
-
 Gestión y pago de deudas en cobranza: Guía completa
¿Estás intentando averiguar cómo pagar deudas en cobranza? Ya sea porque no tenías el dinero o simplemente lo olvidaste, todos hemos tenido una factura impagada. El problema surge cuando estas factur...