
Tipos de Hipotecas: Guía Completa para Compradores de Vivienda
Para el consumidor medio, una hipoteca es un producto financiero bastante básico. Usas los fondos del préstamo para cubrir la mayor parte del precio de la casa, luego haces pagos mensuales durante muchos años. Al final del plazo, la hipoteca está totalmente pagada y eres dueño de tu casa libre de cargas.
Pero la ecuación hipotecaria se complica porque hay muchos tipos de hipotecas. Existen tantos tipos de préstamos hipotecarios que prácticamente puedes personalizar la financiación de tu casa.
Pero antes de hacerlo, primero necesitas saber qué opciones existen.
¿Cuántos Tipos de Préstamos Hipotecarios Hay?
No solo hay muchos tipos de hipotecas, sino también varios programas hipotecarios y tipos muy especializados.

Estos son los 11 tipos más comunes para compradores o propietarios:
- Hipoteca a Tasa Fija / Convencional
- Hipoteca de Tasa Ajustable (ARM)
- Hipoteca Globo (Balloon)
- Hipoteca Solo Intereses
- Hipoteca Jumbo
- Hipoteca FHA
- Préstamo VA para Vivienda
- Hipoteca USDA
- Segunda Hipoteca
- Programas de Asistencia Estatales y Locales
- Hipoteca Inversa (Reverse Mortgage)
Hipoteca a Tasa Fija / Convencional
Son los tipos más básicos y familiares para los consumidores. Como indica el nombre, tendrás la misma tasa durante todo el plazo. Por tanto, tu pago mensual también se mantiene estable. Plazos de 10 a 30 años.
Las hipotecas convencionales están en casi todos los mercados de EE. UU. Se llaman “convencionales” porque no están garantizadas por el gobierno. Los fondos provienen de Fannie Mae (FNMA) o Freddie Mac (FHLMC).
¿Cuánto Puedes Pedir con una Hipoteca Convencional?
Límite máximo para unifamiliares: 548.250 $ (2021). Límites mayores en áreas de alto coste y propiedades de 2–4 unidades.
Gran ventaja: no requieren seguro hipotecario privado (PMI) si tienes/alcanzas ≥20 % de capital en la propiedad. Si tu capital es menor, se requerirá PMI.
¿Cómo Funciona el PMI?
El PMI asegura al prestamista por un porcentaje de tu préstamo si incumples. La cobertura la dan aseguradoras privadas (vs. seguro gubernamental en FHA, VA, USDA).
Con PMI en mente, hipotecas convencionales pueden obtenerse con entrada mínima del 3 %. Naturalmente, prima PMI será mayor cuanto menor sea la entrada.
Ventaja clave vs. FHA/VA: disponibles para propiedades no ocupadas por el propietario (casas vacacionales, inversión).
Hipoteca de Tasa Ajustable (ARM)
Las ARM suben un peldaño en la escalera de complejidad.
Suelen empezar con tasa inicial más baja que las de tasa fija. Incluyen un periodo inicial de tasa fija: 3, 5, 7 u 10 años. Tras ese periodo, se ajustan cada año.
¿Cómo Funcionan las Tasas de Interés ARM?
Los ajustes se calculan sobre un índice establecido (ej. Índice LIBOR a 12 meses) + un margen. Ejemplo: ARM 5 años al 3 % con margen 2 %. Si LIBOR está al 2 % al ajustar, tu tasa sube al 5 % (3 % + 2 %).
Por suerte, las ARM tienen techos de tasa de interés. Suelen expresarse en tres números: ajuste inicial, ajustes subsiguientes, ajuste máximo vitalicio.
Ejemplo: techos 2/2/5 significa: primer ajuste ≤2 puntos porcentuales. Subsecuentes ≤2 %. Máximo vitalicio 5 %.
Si tu ARM empieza al 3 %, primer ajuste ≤5 %. Subsecuentes ≤2 pp. Máximo vitalicio 8 % (3 % + 5 %).
¿Debería Considerar una ARM?
Estos préstamos conllevan mucho más riesgo que las de tasa fija. Solo toma una ARM si esperas pagar el préstamo durante el periodo inicial de tasa fija.
Pero las ARM tienen una ventaja significativa vs. tasa fija (aparte de tasa inicial menor): si haces pagos extra de capital en una ARM, tu pago mensual se recalcula en la próxima fecha de ajuste. Suponiendo misma tasa, tu pago bajará por el capital pendiente reducido.
Hipoteca Globo (Balloon Mortgage)
Las hipotecas globo ya no son tan populares por su mayor riesgo. Ofrecen tasa ligeramente menor que una de tasa fija, pero solo durante 3, 5, 7 u 10 años.
En teoría, al final del plazo inicial debes pagar el préstamo: vendiendo la casa o refinanciando en nueva hipoteca.
Pero la mayoría hoy ofrecen reinicio de tasa al final del plazo globo: tu tasa se reinicia a la vigente en hipotecas fijas a 30 años en ese momento. Si el aumento supera cierto umbral (generalmente 2 %), puedes necesitar recalificación. Existe posibilidad de no ser aprobado a tasa mayor.
Las hipotecas globo no son tan arriesgadas como ARM, pero mucho más que las de tasa fija.
Hipoteca Solo Intereses
Como indica el nombre, solo pagas intereses durante un tiempo. Ejemplo: hipoteca 30 años con periodo solo intereses de 3 a 10 años.
Lo bueno: pago mensual muy bajo.
Lo malo: cuando el préstamo se reinicia al final del periodo solo intereses, tu pago mensual será mayor que si hubieras tomado una hipoteca totalmente amortizable.
Razón: plazo de amortización de capital más corto. En una fija a 30 años, el capital amortiza en 30 años. En solo intereses, el plazo se reduce.
Ejemplo: 30 años con 5 años solo intereses → capital amortiza en últimos 25 años. La reducción de 5 años en el plazo de capital hace que los pagos restantes sean sustancialmente mayores que en una fija tradicional a 30 años.
Como las ARM, solo considera solo intereses si planeas pagar o reducir la hipoteca al final del periodo solo intereses.
Hipoteca Jumbo
Describimos el límite convencional arriba. Si el importe necesario para comprar/refinanciar es mayor, necesitas una hipoteca Jumbo. Se llaman así porque superan los límites máximos convencionales.
Bancos e instituciones financieras suelen proveer préstamos jumbo. Por mayores importes, son mayor riesgo para prestamistas. Requisitos más estrictos: tasa más alta, entrada mayor, puntuación crédito más alta.
La mayor entrada suele eliminar necesidad de PMI, pero algunos jumbo superan 80 % valor propiedad y requerirán seguro.
Razón principal para jumbo (aparte de límites mayores): muchos son personalizados. Ejemplo: programa jumbo específico para préstamos a médicos. Único porque médicos pueden no calificar fácilmente al inicio de carrera: ingresos bajos + alta deuda estudiantil dificultan calificar en otros programas.
Pero los préstamos a médicos están diseñados para su situación financiera única. Ejemplo: aunque un médico no califique en otros tipos, los préstamos a médicos pueden acomodar al prestatario reconociendo el significativo potencial de ingresos futuros.
Hipoteca FHA
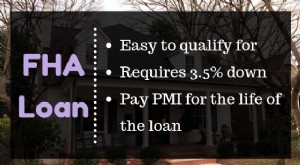
“FHA” = Federal Housing Administration. La agencia no hace los préstamos, sino que provee el seguro hipotecario que incentiva a prestamistas directos a ofrecerlos.
FHA provee seguro hipotecario en lugar de PMI. Porque préstamos FHA suelen ir a prestatarios considerados mayor riesgo. Entradas mínimas: 3,5 % norma. Prestatarios a menudo con crédito imperfecto.
Disponibles en bancos, hipotecarios, brokers. Límites iguales a convencionales.
Préstamos VA para Vivienda
Diseñados específicamente para veteranos. Si calificas, una hipoteca VA puede igualar el 100 % del precio de compra/refinanciación. Requisitos más flexibles vs. convencionales, en beneficio de veteranos.
Otra vez, VA no hace los préstamos. Proveen seguro mediante tasa de financiación VA (VA funding fee). Para la mayoría veteranos elegibles: 2,3 % del importe del préstamo. El veterano no paga directamente; la tasa se añade al préstamo y financia durante el plazo. Alternativamente, vendedor u otra parte puede pagar la tasa por el veterano.
Importes VA igualan convencionales, pero en ciertas circunstancias pueden extenderse a importes mucho mayores. Disponibles en prestamistas participantes; mejor trabajar con uno especializado en hipotecas VA.
Hipoteca USDA
Tipo especial del Departamento de Agricultura de EE. UU., principalmente para financiación en áreas rurales. Pero también ampliamente disponible en muchas áreas metropolitanas.
Como VA, hipotecas USDA hasta 100 % valor propiedad. Pero prestatarios pueden añadir hasta 6 % costes de cierre al importe. Seguro hipotecario por gobierno via USDA. A diferencia de VA, disponibles para no veteranos.
Pero diseñadas para prestatarios de ingresos bajos-moderados. También para reparaciones/renovaciones de la propiedad. Buena opción si calificas por ingresos y necesitas comprar propiedad que requiera mejoras significativas.
Importes USDA menores que otros tipos y varían considerablemente por condado. Suelen ser suficientes para valores en áreas rurales de menor precio.
Requisitos de propiedad específicos: ej. ≤2.000 pies², sin piscinas enterradas, no diseñada para producir ingresos.
Segunda Hipoteca
Descripción general de cualquier financiación que no esté en posición de primer gravamen. Si ya tienes primera hipoteca o aprobada para nueva compra, cualquier financiación adicional califica como segunda hipoteca.
Dos tipos básicos:
Préstamos con Garantía Hipotecaria (Home Equity Loans)
Tasa y plazo fijos. Usados como financiación secundaria. Pueden tomarse al comprar, para reducir entrada y evitar PMI. También para propietarios actuales que quieren sacar capital sin refinanciar la primera hipoteca.
HELOC (Línea de Crédito con Garantía Hipotecaria)
Línea de crédito revolving garantizada por tu casa. Normalmente de bancos. Te dan límite de crédito contra el capital de tu casa. Accedes fondos cuando quieras; al devolverlos, restauras límite para uso futuro.
Tasas suelen ser variables; pago mensual sube/baja según tasa y cantidad usada.
Típicamente para sacar capital de casa ya propia. A veces en segunda posición detrás de primera hipoteca en compra.
Al estar garantizados por tu casa, suelen llevar tasa solo ligeramente superior a la primera hipoteca. Mejor:通常 pocos o ningún coste para obtener cualquiera.
Programas de Asistencia Hipotecaria Estatales y Locales
Estados, condados y grandes ciudades suelen poner fondos hipotecarios a disposición de prestatarios en su jurisdicción. Suelen ayudar a prestatarios de ingresos bajos-moderados a ser propietarios. Raramente son hipotecas primeras puras; funcionan típicamente como segundo préstamo para cubrir la entrada.
Comúnmente usados con préstamos FHA. Como FHA requiere 3,5 % entrada, el préstamo local provee esos fondos. FHA suele aceptar estos acuerdos.
Al ser préstamos pequeños y con tasas muy bajas, no aumentan significativamente tu pago mensual. Muchos tienen cláusula: si pagas a tiempo varios años, el saldo restante se condona.
Fondos suelen venir de emisiones de bonos. Por eso, fondos disponibles solo si emisión reciente aprobada y financiada. No disponibles si no ha habido emisión reciente.
Consulta a tu prestamista o gobierno local para saber si hay programas disponibles.
Hipoteca Inversa (Reverse Mortgage)
Quizás ya hayas oído de hipotecas inversas, aunque son únicas y relativamente nuevas. Diseñadas principalmente para ayudar a propietarios mayores a quedarse en sus casas y acceder a fondos para gastos básicos.
Se llaman “inversas” porque en vez de el prestatario pagar al prestamista, el prestamista paga mensualmente al prestatario.
A medida que el prestamista paga, la deuda sobre la propiedad aumenta. Límites máximos basados en edad del prestatario y valor de la propiedad. El préstamo debe reembolsarse al vender la propiedad o al fallecer el prestatario.
¿Es Buena Idea una Hipoteca Inversa?
Excelente para proporcionar dinero para gastos adicionales, pero puede dejar al propietario con poco o ningún capital una vez el préstamo alcanza el máximo.
Para calificar: ≥62 años. Fondos: pagos mensuales, suma global, o línea de crédito. Sin requisitos de ingresos/crédito; pero debes ser dueño libre de cargas o tener capital sustancial.
Están respaldadas por FHA y solo se obtienen via prestamistas especializados.
¿Cuál es el Mejor Tipo de Préstamo Hipotecario?
Para la mayoría de compradores, una hipoteca a tasa fija será la mejor opción. No necesariamente da el pago mensual más bajo, pero da seguridad de tasa fija y pagos fijos durante todo el plazo. Esta previsibilidad elimina gran parte del riesgo de la financiación hipotecaria.
Ventaja significativa de tasa fija: pagos extra de capital reducen el plazo. No bajan tu pago mensual, pero recortan meses/años al final.
Otra ventaja clave de convencionales: pueden usarse para propiedades no ocupadas por propietario (vacacionales, inversión). Otros tipos no ofrecen eso.
Puedes crear tu propio método de pagos extra de capital cada año, reduciendo el plazo a la longitud deseada. Ejemplo: un pago extra al año reduce una hipoteca de 30 años a 25 años y 9 meses. Elimina >4 años de pagos.
Sea cual sea el tipo (fija, ARM, globo, solo intereses), es importante conseguir la mejor tasa disponible para ese tipo. Una diferencia de solo 1/8 de punto puede sumar miles de dólares en intereses extra a 30 años. Merece la pena comparar.
Compra vs. Refinanciación
Entiende que hay diferencias significativas en el proceso hipotecario si compras vs. refinancias la que ya tienes.
Cuanto más sepas, más te darás cuenta que refinanciar no es solo conseguir tasa más baja. Puede haber factores que hagan que no refinanciar sea lo mejor, aunque haya tasa menor.
Cómo Elegir Entre los Distintos Tipos
Las hipotecas convencionales tienen varias ventajas, pero no significa que sean la mejor para todos.
- Veterano: generalmejor con hipoteca VA. Sin entrada, sin primas mensuales de seguro hipotecario → pago mensual menor.
- Crédito deteriorado: casi seguro mejor con FHA. Guías más flexibles para acomodar problemas de crédito.
- Ingresos bajos-moderados en condado con USDA: gran ventaja. Como VA, sin entrada. Si propiedad necesita reparaciones mayores, suelen incluirse en nuevo préstamo.
- Crucial trabajar con prestamista experto en el programa específico, especialmente VA y USDA. No todos tienen verdadera experiencia en esos dos tipos.
¿Cuál es el Tipo de Préstamo Hipotecario Más Común?
Por tener menos restricciones y estar disponibles para más tipos de propiedad, las hipotecas convencionales son las más comunes. Pero lo común no debería ser criterio para elegir la tuya.
- Veterano → VA mejor.
- Crédito deteriorado → FHA preferida.
- Propiedad muy cara → Jumbo mejor.
- Área rural → USDA puede ser preferida.
¿Qué Tipo de Préstamo Hipotecario es el Adecuado Para Ti?
Para la mayoría, hipoteca a tasa fija es la mejor opción. Es la de menor riesgo. Sin variables de ARM, globo, solo intereses. Si las tasas bajan, siempre puedes refinanciar para beneficiarte de menor interés y pago.
Pero antes de decidir, explora opciones con un oficial de préstamos de un prestamista hipotecario. Con la info de esta guía, podrás hacer preguntas inteligentes que te lleven al programa que mejor funcione para ti.
-

Guía completa de opciones de préstamos hipotecarios para compradores
Mucha gente cree erróneamente que no puede permitirse una casa porque desconoce sus opciones. Afortunadamente, los préstamos hipotecarios no son talla única; existe una gran variedad para adaptarse a
-
Tipos de hipotecas: guía completa para elegir la mejor opción
Tipos de hipotecas: guía completa para elegir la mejor opción Comprar una vivienda implica enfrentar muchos términos nuevos. Incluso quienes trabajan en finanzas pueden sentirse confundidos al compara
Artículos Destacados
- Préstamos con bonos de rentas hipotecarias: guía completa
- Préstamos sindicados: tipos, prestatarios y usos
- Préstamos agrícolas: tipos y opciones del USDA y más allá
- Encontrar préstamos con mal crédito: Guía completa
- Préstamos para Inquilinos: Requisitos y Elegibilidad Explicados
- Préstamos Militares para Personal en Activo: Tipos, Beneficios y Cómo Solicitar
- Préstamos para mujeres emprendedoras: financia tu proyecto
- Financiamiento empresarial: riesgos y recompensas
- Entendiendo los Tipos de Préstamos: Guía Completa 2024
-
 Tipos de hipotecas: Guía completa para entender los préstamos hipotecarios
Cuando buscas comprar una casa, tienes opciones de financiación Las hipotecas vienen en todo tipo de formas y tamaños. Aunque la hipoteca a 30 años con tasa fija sea la más tradicional, está lejos de...
-
 Alivio hipotecario por COVID-19: Programas para propietarios - [Año]
Mientras la pandemia de coronavirus se extiende, el gobierno y varios prestamistas hipotecarios ofrecen medidas de alivio para propietarios e inquilinos El brote de COVID-19 ha paralizado la vida nor...