
Condonación de Préstamos Estudiantiles en Quiebra: Lo que Debes Saber
Puedes argumentar por la condonación de tus préstamos estudiantiles en quiebra. Es raro que se condonen totalmente. Solo tienes oportunidad si presentas Capítulo 7 (liquidación); en Capítulo 13 (reestructuración) no se condonan deudas. Si en Capítulo 7 demuestras que pagar causaría dificultad indebida (no puedes mantener nivel de vida razonable), podrías lograr la condonación.
Priorización de Deudas
El juez revisa primero la prioridad. No eliges tú. Hay base legal: deudas al gobierno federal (incl. préstamos estudiantiles) son alta prioridad. Préstamos hipotecarios con garantía también son prioritarios. Préstamos sin garantía (tarjetas, personales) son última prioridad. Es más probable que condonen estos últimos que préstamos estudiantiles.
Liquidación de Activos
Organizadas las deudas, el juez evalúa tu capacidad de pago: ingresos, efectivo, activos liquidables (inmuebles, autos, acciones, ahorros). Se ofrecen para resolver préstamos garantizados. Otros activos se liquidan para pagar más deudas. Finalmente, salarios pueden embargarse.
Condonación de Deudas Restantes
Si se liquidan activos, mantendrás ingresos para vivienda y transporte básicos. El juez nunca liquidará hasta causar "dificultad indebida". Protegerte a ti y a acreedores. Solo ordenará pagos que no causen esa dificultad.
Demostrando Dificultad
La carga de prueba es tuya. Muestra ingresos, gastos básicos mensuales y costo de vida en tu zona. Si pagar es imposible/impráctico a tu ingreso actual, el juez puede condonar. Como el embargo de salario es opción, es más probable que ordene pagos mensuales pequeños por años que condonar todo, especialmente si es préstamo gubernamental. Podrías eliminar intereses más fácilmente.
-
Préstamos Estudiantiles y Quiebra: Lo que Debes Saber
La quiebra generalmente no afecta tus préstamos estudiantiles, pero eso no es cierto en todos los casos. Tu amor por las lenguas romances —español, portugués, francés, italiano y rumano— no conoce lím
-

Cómo afectan los préstamos estudiantiles a tu puntuación de crédito: Guía completa
Para muchos estadounidenses, es difícil terminar la universidad sin acumular deuda por préstamos estudiantiles. De hecho, el endeudamiento promedio de la promoción de 2021 se estimó en $36,900. El pag
Artículos Destacados
- Condonación de Deuda Fiscal en Quiebra: Capítulo 7 y 13 Explicados
- Proteger su Vivienda en Quiebra: Capítulo 7 vs Capítulo 13
- Bancarrota de préstamos estudiantiles: Qué necesitas saber antes de presentar
- Avalar un préstamo estudiantil: Riesgos e implicaciones financieras
- Refinanciar Préstamos Estudiantiles: Una Guía Completa
- Entendiendo los Préstamos Estudiantiles: Tipos y Opciones para Prestatarios
- Acelera el Pago de Deudas: Estrategias Comprobadas para Liquidar Préstamos Más Rápido
- Consolidación de Préstamos Estudiantiles: Simplifica Pagos y Reduce Costes
- Refinanciación de préstamos estudiantiles: Beneficios, proceso y qué esperar
-
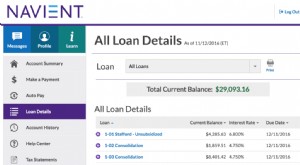 Descubrimiento Inesperado de Préstamos Estudiantiles: La Sorpresa de un Esposo
Parece que en realidad tengo $29,093 en préstamos estudiantiles de los que no sabía realmente... dice mi esposa demasiado temprano en una mañana de sábado. Ni siquiera había tomado mi primer sorbo de ...
-
 ¿Deberías Pausar el Pago de Préstamos Estudiantiles? Cuándo Esperar y Cuándo Pagar
La deuda por préstamos estudiantiles puede ser una carga para tus finanzas personales. La idea de tener esa deuda no alegra a nadie, pero en algunos casos tiene sentido posponer el reembolso anticipa...