
Contabilidad de Nóminas (Payroll Accounting): Guía Completa para Empresas
Resumen Clave
- Integra devengo, retención, pago y contabilización de la compensación laboral
- Distinguir qué conceptos asume la empresa (coste) y cuáles el empleado (retención)
- Riguroso cumplimiento del principio de devengo (matching principle)
Principales Costes de Nómina (A Cargo de la Empresa)
Forman el gasto devengado por mantener al empleado:
- Salario base y complementos (antigüedad, turno, peligrosidad)
- Horas extraordinarias y complementos variables
- Pagas extraordinarias (prorrateadas o abonadas semestralmente)
- Cotizaciones sociales a cargo de la empresa (Seguridad Social, desempleo, FOGASA, formación)
- Seguros colectivos, planes de pensiones, ticket restaurant, guardería, etc.
- Indemnizaciones, formación, prevención riesgos laborales
Principio de Devengo (Matching Principle)
El gasto se reconoce en el período en que el empleado presta el servicio, no cuando se paga.
Ejemplo: Empleado contratado 1-dic, pagado 7-ene → Gasto de diciembre.
Excepción: Si la mano de obra se incorpora a un producto (fabricación), el coste va a existencias (inventario) y pasa a coste de ventas al venderse.
Obligaciones de Retención y Pago a Terceros (Performance Obligations)
Importes retenidos al empleado y pagados por la empresa a terceros:
| Concepto | Destino |
|---|---|
| IRPF (retención impuesto sobre la renta) | Hacienda Pública (modelo 111/190) |
| Cotizaciones SS a cargo empleado | Tesorería General Seguridad Social (TC1/TC2) |
| Aportaciones plan pensiones empleado | Entidad gestora del plan |
| Cuotas sindicales | Sindicato correspondiente |
| Embargos judiciales | Juzgado / acreedor |
| Anticipos / préstamos empresa | Cuenta de tesorería propia |
Pasos Previos a la Contratación (Setup)
- NIF / CIF de la empresa y alta en Seguridad Social (código de cuenta de cotización)
- Convenio colectivo aplicable (sector, ámbito geográfico) → tablas salariales mínimas
- Tipo de contrato y jornada (indefinido, temporal, formación, tiempo parcial...)
- Periodicidad de pago: mensual (habitual), quincenal, semanal
- Beneficios sociales: definición y % a cargo empresa/empleado
- Documentación empleado: DNI/NIE, permiso trabajo, modelo 145 (datos IRPF), alta SS (TA.1), cuenta bancaria
Proceso de Cálculo y Contabilización (Ciclo Mensual)
- Devengo bruto: Salario base + complementos + horas extra + prorrateo pagas extra
- Base de cotización: Devengo bruto (con topes máximos/mínimos SS)
- Cotizaciones: Calcular % empresa y % empleado (contingencias comunes, desempleo, formación, IT/AT)
- Retención IRPF: Según modelo 145, tablas Hacienda, situación personal/familiar
- Otras retenciones/deducciones: Anticipos, cuotas sindicales, embargos, préstamos
- Líquido a percibir: Devengo bruto – Cotización empleado – IRPF – Otras retenciones
- Provisiones: Vacaciones no disfrutadas, pagas extra no abonadas, incentivos estimados
- Asiento contable:
- Debe: Gasto personal (640), SS a cargo empresa (642), Provisión (649)
- Haber: Acreedores personal (476), Hacienda IRPF (4751), SS organismos (4751), Proveedores beneficios (40x)
- Pago: Transferencia nóminas + modelos 111/TC1-2 a plazos legales
- Conciliación y ajustes: Revisar provisiones, diferencias de cotización, complementos IT
Externalización y Software
Muchas empresas externalizan en gestorías, asesorías laborales o proveedores SaaS (Factorial, Personio, Sage, ADP, Ceridian). Ventajas: cumplimiento normativo, escalabilidad, foco en core business. La empresa sigue siendo responsable solidaria.
Normativa Clave (España / UE)
- Estatuto de los Trabajadores (RDLeg 2/2015)
- Convenios colectivos sectoriales
- LGSS y Reglamento General Recaudación SS
- IRPF (LIRPF + Reglamento) + Modelo 145
- Directivas UE: tiempo de trabajo, traslado trabajadores, transparencia retributiva
-
Comprender la contabilidad voodoo: riesgos y señales de alerta
El término «contabilidad voodoo» describe un conjunto de prácticas contables fraudulentas mediante las cuales una empresa infla artificialmente sus beneficios. Se recurre a métodos poco éticos o direc
-

Contabilidad (Bookkeeping): definición, importancia y beneficios para las empresas
La contabilidad (bookkeeping) consiste en el registro sistemático y periódico de las transacciones financieras de una empresa. Con una contabilidad adecuada, las compañías pueden rastrear toda la info
Artículos Destacados
- Contabilidad Explicada: Registros Financieros y Reporting
- Conservatismo Contable: Definición, Ejemplos e Importancia
- Amortización Contable vs. Amortización Fiscal: Diferencias Clave
- La Ecuación Contable: Activos = Pasivos + Patrimonio Neto
- Comprender el Resultado Contable: Una Métrica Financiera Clave
- Comprender los Métodos Contables: Caja vs. Devengo
- Comprender las Políticas Contables: Guía para Empresas
- Beneficio Contable Explicado: Cálculo e Importancia
- Conciliación Contable: Guía Completa para Empresas
-
 Contabilidad de Devengo Modificada (Modified Accrual Accounting): Guía Completa para Entes Públicos
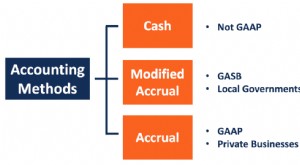
La contabilidad de devengo modificada es un método híbrido que combina la base de caja para operaciones a corto plazo y la base de devengo para operaciones a largo plazo. Fue desarrollada por el GASB ...
-
 Entendiendo el Gasto en Servicios Públicos: Definición y Contabilidad
El gasto en servicios públicos es el costo incurrido por el uso de servicios como electricidad, agua, eliminación de residuos, calefacción y alcantarillado. Los gastos se incurren a lo largo del perío...