
Método de Experiencia No Acumulativa (NAE): Definición y Elegibilidad
El método de experiencia no acumulativa (NAE) es un procedimiento contable fiscal que el Código de Rentas Internas (IRC) utiliza para manejar deudas incobrables. El procedimiento solo puede aplicarse a deudas incobrables por servicios realizados en unas pocas profesiones selectas. Además, la empresa a la que se aplica el método NAE debe tener menos de $5 millones de ingresos brutos promedio anuales en años fiscales previos.
Entendiendo el Método de Experiencia No Acumulativa
El Servicio de Rentas Internas (IRS) es una organización gubernamental responsable de recaudar impuestos en nombre del gobierno de EE. UU. El IRS desarrolló el Código de Rentas Internas (IRC), que es esencialmente el código fiscal de los Estados Unidos que cubre reglas relacionadas con la tributación de individuos y corporaciones.
La aplicación del método de experiencia no acumulativa ocurre cuando una empresa incurre en deudas incobrables. Las empresas incurren en deudas incobrables cuando no pueden cobrar el dinero que les deben los clientes.
Las deudas incobrables que no se reclaman en la declaración de impuestos del negocio usando el método NAE pueden reclamarse bajo otros métodos de cancelación también. De hecho, las cancelaciones son en realidad más comunes.
Una cancelación es una deuda que se considera improbable de cobrar por un acreedor de un prestatario. Resulta en la baja de la deuda del balance general, así como en el gasto de los fondos perdidos en el estado de resultados en forma de un gasto.
Cómo Funciona
Bajo el método contable NAE, la empresa puede estimar la deuda que terminará siendo incobrable basándose en sus propias experiencias pasadas y registros históricos con clientes, proveedores y deudores. Es un método favorable ya que una empresa no necesita cancelar todo su saldo de deuda si espera que parte pueda cobrarse en el futuro.
Permite que ciertos proveedores de servicios estén exentos de la parte acumulada de los ingresos que han determinado que es improbable que se cobren basándose en su experiencia y fórmulas permitidas bajo las regulaciones de la Comisión de Valores (SEC). Sin embargo, solo puede aplicarse a empresas que operan en las siguientes industrias:
- Ciencia actuarial
- Arquitectura
- Consultoría
- Ingeniería
- Salud
- Derecho
- Artes escénicas
Con respecto a la regla NAE, un contribuyente puede usar el método contable NAE si la empresa usa el método de acumulación al registrar ingresos por servicios realizados por la empresa, opera en una de las industrias anteriores y la empresa ha ganado menos de $5 millones en ingresos brutos en uno de los tres años previos.
Método de Contabilidad por Acumulación
El método de contabilidad por acumulación es un método en el que los ingresos y gastos se reconocen cuando se incurren, no necesariamente cuando se intercambia efectivo. Contrasta con la contabilidad basada en efectivo, donde los ingresos y gastos se registran cuando el efectivo realmente se mueve.
Por tanto, bajo el método contable basado en acumulación, los ingresos se reconocen cuando se ganan. Para proveedores de servicios como las empresas que caen bajo el dominio del método NAE, significa que los ingresos se reconocen cuando se proporciona el servicio. Puede resultar en montos adeudados por clientes por servicios proporcionados en el pasado. Las deudas incobrables pueden surgir cuando es improbable que los clientes paguen por tales servicios.
Método de Puerto Seguro Contable NAE
Un puerto seguro es un método contable dentro de regulaciones legales o fiscales que permite evitar las regulaciones. Sin embargo, también se refiere a cuando una regulación fiscal se simplifica en ciertas condiciones al aplicar el código fiscal. El método de puerto seguro contable NAE permite a las empresas excluir ingresos incobrables calificados de su ingreso imponible, lo cual es favorable para reducir la cantidad de impuestos pagados.
El método de puerto seguro contable NAE es generalmente más fácil que calificar para otros métodos de puerto seguro pero solo puede usarse por empresas en las industrias designadas por NAE. Algunos métodos de puerto seguro son difíciles de utilizar debido a la información histórica requerida para calificar.
Por ejemplo, bajo algunos métodos de puerto seguro, se requiere que una empresa tenga información financiera rastreada por seis años. A veces, puede ser difícil encontrar toda la información relevante y calificar para los métodos de puerto seguro.
Lecturas Relacionadas
CFI es el proveedor oficial del programa global de Analista de Banca Comercial y Crédito (CBCA)™, diseñado para ayudar a cualquiera a convertirse en un analista financiero de clase mundial. Para seguir avanzando en su carrera, los recursos adicionales de CFI a continuación serán útiles:
- Ciencia Actuarial
- Provision para Cuentas Incobrables
- Gasto por Deudas Incobrables
- Puerto Seguro
-

Método de Acciones en Tesorería: Cálculo del BPA Diluido
El método de acciones en tesorería (treasury stock method) calcula cuántas acciones adicionales pueden generarse por warrants y opciones in-the-money en circulación. Estas nuevas acciones se usan para
-
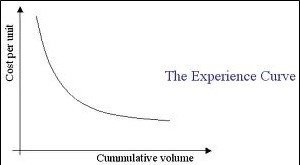
La Curva de Experiencia: Reducción de Costos y Eficiencia
Introducida por Boston Consulting Group, la curva de experiencia es un concepto que establece una relación consistente entre la cantidad acumulada de producción de una empresa y su costo de producción
Artículos Destacados
- Método de capitalización directa en valoración inmobiliaria: fórmula y aplicación
- Entendiendo el Método Temporal para Conversión de Moneda
- Método del Interés Efectivo Explicado: Amortización y Contabilidad de Bonos
- Comprender los Métodos Contables: Caja vs. Devengo
- Método de Cuotas de Ingresos Anualizados (AIIM): Guía Completa
- Método del Contrato Completado: Reconocimiento de Ingresos Explicado
- Método de Consolidación: Guía Completa de Contabilidad de Inversiones
- Método bola de nieve para deudas: Guía paso a paso hacia la libertad financiera
- Navegando caídas del mercado: guía para proteger tus inversiones
-
 Método del Porcentaje de Avance (Percentage of Completion): Contabilidad de Contratos a Largo Plazo
-
 Método de identificación específica para valoración de existencias: guía completa
El método de identificación específica (specific identification method) valora el inventario rastreando cada artículo individualmente y asignándole su coste real, en lugar de agrupar homogeneamente co...