
Días de Ventas Pendientes (DSO): Definición, fórmula y claves para reducirlo
Los Días de Ventas Pendientes (DSO) miden el número promedio de días que una empresa tarda en cobrar sus ventas a crédito. Es un termómetro directo de la liquidez y eficacia del ciclo de cobro.
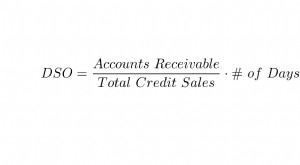
Fórmula del DSO
DSO = (Cuentas por cobrar / Ventas netas a crédito) × Número de días del período
Las ventas al contado se excluyen (DSO = 0). El período puede ser mensual, trimestral o anual.
Ejemplo práctico
George Michael International Ltd. – Noviembre 2016:
- Ingresos totales: $2.5M
- Ventas a crédito: $1.5M
- Ventas al contado: $1M
- Cuentas por cobrar (cierre mes): $800,000
DSO = ($800,000 / $1,500,000) × 30 = 16 días
Referencia general: DSO < 45 días se considera bueno, pero varía mucho por industria.
¿Qué indica un DSO alto o bajo?
DSO alto – Señales de alerta
- Clientes con riesgo crediticio deteriorado.
- Equipo comercial concede plazos excesivos para inflar ventas.
- Política de crédito laxa para impulsar volumen.
- Proceso de cobro ineficaz (falta de seguimiento, automatización, escalado).
Impacto crítico en pymes: dependen del cobro rápido para pagar nóminas, proveedores y gastos operativos.
DSO bajo – Generalmente positivo
- Clientes pagan pronto (descuentos por pronto pago).
- Política de crédito estricta (puede frenar ventas si es excesiva).
- Mejora flujo de caja, reduce necesidad de financiación externa, permite reinversión temprana.
Importancia operativa y en modelado
- KPI principal de liquidez de activos corrientes.
- Componente del Ciclo de Conversión de Efectivo (CCC).
- Suposición clave en modelos financieros y proyecciones de tesorería.
- Inversores y acreedores lo vigilan para evaluar calidad de beneficios y riesgo de crédito.
Recursos para profundizar
-
Días de Ventas Pendientes (DSO): Definición, Cálculo e Importancia
¿Qué son los Días de Ventas Pendientes (DSO)? Los Días de Ventas Pendientes (DSO, por sus siglas en inglés) son una métrica que mide el número promedio de días que una empresa tarda en cobrar el pago
-
Días de Ventas Pendientes (DSO): Cálculo e Importancia
Los días de ventas pendientes (DSO) miden el tiempo medio que tarda una empresa en cobrar las ventas a crédito. Aprende más sobre esta métrica y cómo puede ayudar a tu negocio. El DSO mide el número m
Artículos Destacados
- Ingresos Totales por Ventas: Definición e Importancia
- Acciones en Circulación: Definición e Importancia para los Inversores
- Antigüedad de cuentas por cobrar: guía completa
- Ventas a Crédito: Definición, Tipos y Beneficios
- Días de Deducciones Pendientes (DDO): Qué es, cómo se calcula y su impacto en la gestión financiera
- Días de Inventario Pendiente (DIO): Fórmula, cálculo e interpretación práctica
- Días de Inventario en Mano (DOH): Guía completa de cálculo e interpretación
- Entender el Periodo Medio de Cobro (DSO): Métrica Clave para el Flujo de Caja
- Días de Pago Pendientes (DPO): Definición y Análisis
-
 Ingresos por Ventas: Definición, Cálculo e Importancia
-
 Ventas en tiendas comparables: un indicador clave del rendimiento minorista
Las ventas en tiendas comparables, también conocidas como ventas same-store, son una métrica financiera ampliamente utilizada en el sector minorista para evaluar el desempeño de los establecimientos y...