
Días de Inventario Pendiente (DIO): Fórmula, cálculo e interpretación práctica
Los Días de Inventario Pendiente (DIO) —también conocidos como días de inventario, período de inventario o días de suministro de inventario— miden el número promedio de días que una empresa tarda en vender su inventario. Es un indicador clave de liquidez y eficiencia operativa.
Fórmula del DIO
DIO = (Inventario promedio / Coste de las ventas) × Días del período
Donde:
- Inventario promedio = (Inventario inicial + Inventario final) / 2
- Coste de las ventas (COGS): Coste directo de producir los bienes vendidos (materiales, mano de obra directa, costes indirectos de fabricación).
- Días del período: 365 (anual), 90 (trimestral), 30 (mensual), según el análisis.
Ejemplo práctico: Comparativa de marcas
Una empresa de muebles analiza cuatro marcas:
| Marca | Inventario promedio | COGS anual | DIO (días) |
|---|---|---|---|
| Marca 1 | $3,000 | $35,000 | 31.3 |
| Marca 2 | $1,000 | $40,000 | 9.1 |
| Marca 3 | $5,000 | $54,000 | 33.8 |
| Marca 4 | $1,500 | $20,000 | 27.4 |
La Marca 2 rota su inventario casi 4 veces más rápido que la Marca 3. La dirección puede decidir impulsar ventas de las marcas rezagadas o incluso discontinuar la Marca 3.
Interpretación del DIO
- DIO bajo: Rotación rápida, buena gestión de inventario y ventas fuertes. Mejora el flujo de caja.
- DIO alto: Inventario estancado, riesgo de obsolescencia, exceso de compras o ventas débiles. Consume capital de trabajo.
Nota clave: El DIO solo es comparable entre empresas del mismo sector. Ejemplo: alimentación (~6 días) vs. acero (~50 días).
Importancia estratégica
- Mide la efectividad de la gestión de inventario.
- Indica la liquidez del inventario (cuánto tarda en convertirse en efectivo).
- Componente esencial del ciclo de conversión de efectivo (CCC) junto con DSO y DPO.
- Un DIO menor suele ser preferible, pero debe equilibrarse con la capacidad de atender picos de demanda.
Recursos complementarios
-

Calidad del Inventario: Definición, Gestión e Importancia
El inventario comprende todos los bienes y materiales que una empresa mantiene para vender con beneficio o usar en la producción de productos terminados. En la industria manufacturera puede referirse
-
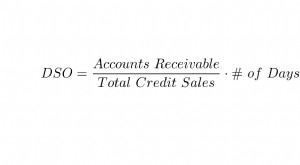
Días de Ventas Pendientes (DSO): Definición, Cálculo e Importancia
¿Qué son los Días de Ventas Pendientes (DSO)? Los Días de Ventas Pendientes (DSO, por sus siglas en inglés) son una métrica que mide el número promedio de días que una empresa tarda en cobrar el pago
Artículos Destacados
- Rotación de Inventario: Definición y Cálculo
- Inventario en la Sombra: Qué Retienen los Bancos y su Impacto en el Mercado
- Comprender el Rendimiento (Throughput): Métrica Clave para la Eficiencia Empresarial
- Antigüedad de cuentas por cobrar: guía completa
- Auditoría de Inventarios: Guía Completa para Empresas
- Comprender la Antigüedad Promedio del Inventario: Métrica Clave de Eficiencia
- Comprender el Inventario Promedio: Definición y Cálculo
- Días de Deducciones Pendientes (DDO): Qué es, cómo se calcula y su impacto en la gestión financiera
- Días de Pago Pendientes (DPO): Definición y Análisis
-
 Liquidación LIFO Explicada: Guía Completa
La liquidación LIFO se refiere a la práctica de vender con descuento mercancía más antigua en stock o materiales en el inventario de una empresa. La realizan las empresas que utilizan el método LIFO (...
-
 Entender el Ciclo Operativo: Definición, Fórmula e Importancia
El Ciclo Operativo (CO) es el número de días que una empresa tarda en recibir inventario, venderlo y cobrar el efectivo de esa venta. Es clave para medir la eficiencia operativa. Fórmula Ciclo Operat...