
Capital Adicional Pagado vs. Capital Aportado: Diferencias Clave
La sección de patrimonio neto de los accionistas del balance de situación contiene importes relacionados llamados capital adicional pagado y capital aportado. La diferencia clave entre el capital adicional pagado vs. capital aportado es que este último se refiere al valor total de efectivo y activos que los accionistas proporcionaron a una empresa a cambio de las acciones de la empresa. El capital adicional pagado se refiere al valor de efectivo o activos que los accionistas proporcionaron por encima del valor nominal de las acciones de la empresa.

El capital adicional pagado y el capital aportado también se reportan de manera diferente en el balance de situación bajo la sección de patrimonio neto Patrimonio Neto de los Accionistas El patrimonio neto de los accionistas (también conocido como Patrimonio de los Accionistas) es una cuenta en el balance de situación de una empresa que consiste en capital social más... La capital adicional pagado se reporta en una cuenta separada. Mientras que el capital aportado se combina y es la suma de la cuenta de acciones ordinarias y la cuenta de capital adicional pagado.
¿Qué es el Capital Adicional Pagado?
El capital adicional pagado es el importe pagado por el capital social por encima de su valor nominal. También se conoce comúnmente como "capital aportado en exceso del valor nominal" o "prima de emisión". Esencialmente, el capital adicional pagado revela cuánto dinero pagaron los inversores por las acciones por encima de su valor nominal.
Recuerda que el valor nominal Valor Nominal El valor nominal es el valor nominal o facial de un bono, acción o cupón como se indica en un certificado de bono o acción. Es un valor estático de una acción... de una acción suele ser una cantidad pequeña (ej. 0,10 $ o 0,01 $) que aparece en los certificados de acciones. En algunos casos, el valor nominal puede incluso ser inferior a 0,01 $. El valor nominal no debe confundirse con el valor de mercado de las acciones. El valor nominal indica el valor mínimo al que una empresa puede vender sus acciones a los inversores. Por otro lado, el valor de mercado de las acciones se determina por las transacciones que ocurren en el mercado.
El capital adicional pagado se registra en el balance de situación de una empresa bajo la sección de patrimonio neto de los accionistas. La cuenta para el capital adicional pagado se crea cada vez que una empresa emite nuevas acciones a o recompra sus acciones de los accionistas. Ten en cuenta que las transacciones con las acciones de la empresa en el mercado secundario Mercado Secundario El mercado secundario es donde los inversores compran y venden valores de otros inversores. Ejemplos: Bolsa de Valores de Nueva York (NYSE), Bolsa de Valores de Londres (LSE). no afectan el capital pagado de la empresa ya que no recibe efectivo por las transacciones.
¿Qué es el Capital Aportado?
El capital aportado (también conocido como capital pagado) es el valor total de la participación de una empresa comprada por inversores directamente de la empresa. En otras palabras, indica la cantidad total de dinero que los accionistas pagaron a una empresa para adquirir sus participaciones en ella. El capital aportado de una empresa incluye el valor pagado por la participación a través ofertas públicas iniciales (OPI) Oferta Pública Inicial (OPI) Una Oferta Pública Inicial (OPI) es la primera venta de acciones emitidas por una empresa al público. Antes de una OPI, una empresa se considera una empresa privada, generalmente con un pequeño número de inversores (fundadores, amigos, familia e inversores de negocio como capitalistas de riesgo o inversores ángeles). Aprende qué es una OPI, ofertas públicas directas y cotizaciones públicas. Esencialmente, el capital aportado incluye tanto el valor nominal del capital social (acciones ordinarias) como el valor por encima del valor nominal (capital adicional pagado).
El capital aportado se reporta en el balance de situación bajo la sección de patrimonio neto de los accionistas. En el balance, el capital aportado contiene dos cuentas separadas: cuenta de acciones ordinarias y capital adicional pagado.
Lecturas Relacionadas
CFI es el proveedor oficial del programa de Analista de Modelado Financiero y Valoración (FMVA)® Conviértete en Analista Certificado de Modelado Financiero y Valoración (FMVA)® La certificación FMVA® de CFI te ayudará a ganar la confianza que necesitas en tu carrera financiera. ¡Inscríbete hoy!® Conviértete en Analista Certificado de Modelado Financiero y Valoración (FMVA)® La certificación FMVA® de CFI te ayudará a ganar la confianza que necesitas en tu carrera financiera. ¡Inscríbete hoy! programa de certificación, diseñado para transformar a cualquiera en un analista financiero de clase mundial.
Para seguir aprendiendo y desarrollando tu conocimiento de análisis financiero, recomendamos encarecidamente los recursos adicionales a continuación:
- Estructura de Capital Estructura de Capital La estructura de capital se refiere a la cantidad de deuda y/o capital empleado por una firma para financiar sus operaciones y financiar sus activos. La estructura de capital de una firma...
- NIIF vs US GAAP NIIF vs. US GAAP Las NIIF vs US GAAP se refieren a dos normas y principios contables adheridos por países en el mundo en relación con la información financiera...
- Proyección de Partidas del Balance Proyección de Partidas del Balance La proyección de partidas del balance implica analizar el capital de trabajo, inmovilizado material, deuda, capital social e ingreso neto. Esta guía desglosa cómo calcular...
- Partícipe vs Accionista Partícipe vs. Accionista Los términos "partícipe" y "accionista" se usan a menudo indistintamente en el entorno empresarial. Mirando de cerca los significados de partícipe vs accionista, hay diferencias clave en el uso. Generalmente, un accionista es un partícipe de la empresa mientras que un partícipe no es necesariamente un accionista.
-
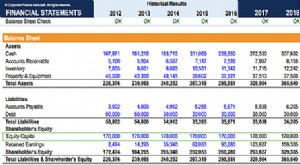
Capital social: definición, tipos e importancia en el balance de situación
El capital social (share capital, equity capital, contributed capital, paid-in capital) es el importe que los accionistas aportan a la empresa para su actividad. Al constituirse, si el único activo es
-
Entendiendo los Formularios de Reporte de Valor para Empresas
Un formulario de reporte de valor es un informe de seguro utilizado para monitorear el nivel de cobertura de empresas comerciales con valores de inventario cambiantes a lo largo del tiempo. Los cambio
Artículos Destacados
- Capital suscrito: Causas e impacto en su balance
- Entendiendo y Calculando el Capital Adicional Pagado
- Capital Aportado: Definición y Cálculo en el Balance
- Basilea I: Requisitos de Capital y Clasificación de Activos Bancarios
- Finanzas Corporativas: Definición, Importancia y Conceptos Clave
- Capital Adicional Pagado (APIC): Definición y Significado
- Capital Adicional Pagado (APIC): Definición, Fórmula y Ejemplo Real
- Valor en Libros: Métrica Financiera Clave para Inversionistas
- Entendiendo el Capital Adicional Pagado (APIC): Definición y Significado
-
 Arrendamiento Pagado por Anticipado: Definición, Requisitos, Beneficios y Riesgos
Un arrendamiento pagado por anticipado (prepaid lease u operating lease) es un contrato para adquirir el uso de activos tangibles (planta, equipo, inmuebles) que incluye la obligación contractual de u...
-
 Comprender el Valor Residual: Definición e Importancia