
Comprender las Normas Contables: Principios e Importancia
Una norma contable (accounting standard) es un principio estandarizado que determina las políticas y prácticas de la contabilidad financiera. No solo mejoran la transparencia del reporting financiero, sino que también facilitan la rendición de cuentas (accountability).
Son relevantes para el reporting financiero de la empresa. Ejemplos comunes: reporte por segmentos, contabilidad de fondo de comercio, métodos de depreciación permitidos, combinaciones de negocio, clasificación de arrendamientos, medición de acciones en circulación, reconocimiento de ingresos.
Los Principios de Contabilidad Generalmente Aceptados (GAAP) son la norma principal adoptada por la SEC (Comisión de Valores de EE. UU.). Los GAAP se designaron en EE. UU. y forman la base de normas aceptadas globalmente para preparar y reportar estados financieros.
Resumen
- Una norma contable define el tratamiento de una transacción en los estados financieros.
- Proporcionan orientación para preparar y reportar estados financieros útiles y precisos.
- Los GAAP de EE. UU. son la base de las normas contables, que ahora difieren por país.
Historia de las Normas Contables
Antes de su desarrollo, cada empresa usaba su propio enfoque. En los años 30, tras el crack bursátil, el Instituto Americano de Contadores, con la Bolsa de Nueva York (NYSE), formó el Comité de Procedimiento Contable (CAP), recomendando cinco principios amplios.
La membresía añadió un sexto principio. Progressivamente, se promulgó la Ley de Valores de 1933 (Truth in Securities Act) y la Ley de Bolsa de 1934, que creó la SEC. Esta revisaba presentaciones periódicas para asegurar cumplimiento: plena revelación, contabilidad adecuada y comparabilidad.
Las normas existen para definir cómo se registran y reportan eventos económicos. Son valiosas para stakeholders externos —accionistas, bancos, reguladores— para asegurar información relevante y precisa. Las convenciones técnicas marcan límites entre medidas de reporting y facilitan transparencia y rendición de cuentas.
NIIF vs. GAAP EE. UU.
Las NIIF buscan que los mercados globales sigan un conjunto común de normas para transparencia, eficiencia y rendición de cuentas. La apertura que promueven es importante para que inversores inviertan en empresas con prácticas transparentes.
Requisitos NIIF cubren: estado de flujos de efectivo, estado de resultados integral, estado de situación financiera, estado de cambios en patrimonio.
Los GAAP EE. UU. permiten a empresas extranjeras cotizar en bolsa estadounidense sin reconciliar con NIIF y GAAP. La aplicación inicial se atribuyó al Accounting Principles Board del AICPA. En 1973, el rol pasó al FASB (Financial Accounting Standards Board). La SEC exige cumplir todas las disposiciones de GAAP EE. UU. para cotizar.
Los requisitos de la SEC facilitan la comparabilidad de estados financieros entre empresas. Las normas aseguran credibilidad y políticas económicas robustas basadas en información creíble y consistente.
Financial Accounting Standards Board (FASB)
Sede en Norwalk, Connecticut. Equipo de 7 miembros a tiempo completo. El presidente es designado por la Financial Accounting Foundation, que también supervisa al FASB.
Misión: crear y mejorar prácticas contables financieras para información creíble y precisa a inversores y usuarios. También educar a stakeholders sobre comprensión e implementación efectiva de normas.
Lecturas Relacionadas
CFI es el proveedor oficial del programa Commercial Banking & Credit Analyst (CBCA)™. Para seguir desarrollando conocimientos de análisis financiero, le recomendamos:
-
Contabilidad de Nóminas (Payroll Accounting): Guía Completa para Empresas
-

Valores de Negociación: Definición, Tipos y Estrategias a Corto Plazo
Los valores de negociación (trading securities) son valores adquiridos por una empresa con el objetivo de obtener un beneficio a corto plazo. No se pretende mantenerlos largo plazo; la empresa inviert
Artículos Destacados
- Depositarios de valores: custodia y liquidación de activos financieros
- Desagravio Explicado: Remedio Legal para Ganancias Ilegales
- Contabilidad Explicada: Registros Financieros y Reporting
- Conservatismo Contable: Definición, Ejemplos e Importancia
- Amortización Contable vs. Amortización Fiscal: Diferencias Clave
- La Ecuación Contable: Activos = Pasivos + Patrimonio Neto
- Comprender el Resultado Contable: Una Métrica Financiera Clave
- Comprender los Métodos Contables: Caja vs. Devengo
- Comprender las Políticas Contables: Guía para Empresas
-
 Contabilidad de Gestión: Definición, Usos y Diferencias con la Contabilidad Financiera
La contabilidad de gestión (también llamada contabilidad de costos o contabilidad administrativa) es una rama de la contabilidad que se ocupa de la identificación, medición, análisis e interpretación ...
-
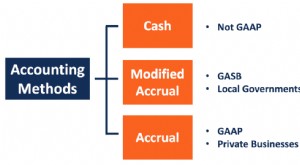 Contabilidad de Devengo Modificada (Modified Accrual Accounting): Guía Completa para Entes Públicos
La contabilidad de devengo modificada es un método híbrido que combina la base de caja para operaciones a corto plazo y la base de devengo para operaciones a largo plazo. Fue desarrollada por el GASB ...