
Comprender la Ética Contable: Principios e Importancia
La ética contable es un tema fundamental porque, como contadores, somos el personal clave que accede a la información financiera de individuos y entidades. Los tres estados financieros principales —el estado de resultados, el balance general y el estado de flujos de efectivo— contienen datos sensibles. Este acceso conlleva el poder y la posibilidad de abusar de la información o manipular cifras para mejorar la percepción de la empresa o forzar la gestión de beneficios por acción en efectivo (Cash EPS). La ética también es absolutamente indispensable durante una auditoría; sin cumplir los requisitos de ética contable y de auditoría, esta debe suspenderse de inmediato.
Ética y Código de Conducta
La ética y el comportamiento ético se refieren a principios generales como la honestidad, la integridad y la moralidad. El código de conducta profesional, en cambio, es un conjunto específico de normas establecidas por los organismos rectores de los contadores públicos certificados. Aunque las reglas varían según el organismo y el país, existen principios universales. Analicemos algunas de las normas más importantes.
Reglas y Orientaciones
Una de las reglas clave establecidas por los organismos profesionales contables en Norteamérica es la independencia. Esto significa que, como auditor, debe ser totalmente objetivo y no tener vínculos ni relaciones con el cliente que pudieran menoscabar su juicio o el desarrollo de la auditoría.
Existen dos formas de independencia:
- Independencia en los hechos
- Independencia en la apariencia
Independencia en los hechos se refiere a información verificable, como si el auditor posee acciones u otras inversiones en la empresa cliente. Estos hechos suelen ser fáciles de determinar.
La independencia en la apariencia es más subjetiva. Por ejemplo, si un auditor es invitado a la fiesta de fin de año del cliente, que resulta muy lujosa, y además recibe un reloj de regalo: ¿podría un observador razonable considerar que el auditor mantiene su independencia? Para resolver posibles conflictos de interés se utiliza la prueba del observador razonable: ¿qué diría una persona sensata sobre la situación?
Amenazas a la Independencia
Siempre existen amenazas y situaciones que pueden reducir el nivel de independencia. Veamos las principales:
- Amenaza por familiaridad: Relación prolongada con el cliente o vínculos de amistad/parentesco.
- Amenaza por intimidación: El cliente amenaza con cambiar de auditor si este no modifica los estados financieros.
- Amenaza por interés propio: El auditor tiene un interés financiero directo (acciones, honorarios pendientes significativos).
- Amenaza de autorrevisión: El auditor realiza tanto la auditoría como la contabilidad, revisando su propio trabajo.
Otras Reglas Importantes
- Honorarios contingentes prohibidos: Por ejemplo, honorarios basados en un porcentaje del beneficio neto o de un préstamo bancario obtenido.
- Integridad y diligencia debida: El trabajo de auditoría debe realizarse con exhaustividad, diligencia y oportunidad.
- Competencia profesional: Los auditores deben ser competentes, combinando conocimientos académicos y experiencia en el sector relevante.
- Deber de informar infracciones (regla del whistleblower): Si un CPA observa a otro violando estas normas, tiene la responsabilidad de reportarlo.
- Confidencialidad: Los auditores no deben revelar información del cliente a terceros.
Recursos Relacionados
CFI es el proveedor oficial del programa global Commercial Banking & Credit Analyst (CBCA)™, diseñado para formar analistas financieros de clase mundial. Para seguir avanzando en su carrera, los siguientes recursos le serán útiles:
-
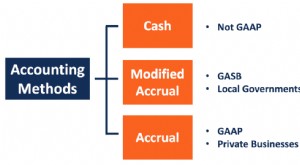
Contabilidad de Devengo Modificada (Modified Accrual Accounting): Guía Completa para Entes Públicos
La contabilidad de devengo modificada es un método híbrido que combina la base de caja para operaciones a corto plazo y la base de devengo para operaciones a largo plazo. Fue desarrollada por el GASB
-
Contabilidad de Nóminas (Payroll Accounting): Guía Completa para Empresas
Artículos Destacados
- Entendiendo a los Auditores: Roles, Responsabilidades y Procesos
- Contabilidad Explicada: Registros Financieros y Reporting
- Conservatismo Contable: Definición, Ejemplos e Importancia
- Amortización Contable vs. Amortización Fiscal: Diferencias Clave
- La Ecuación Contable: Activos = Pasivos + Patrimonio Neto
- Comprender la Ética Contable: Principios e Importancia
- Comprender el Resultado Contable: Una Métrica Financiera Clave
- Comprender las Políticas Contables: Guía para Empresas
- Comprender los Informes del Auditor: Guía Completa
-
 Contabilidad de Inflación: Guía para Multinacionales en Entornos Hiperinflacionarios
-
 Contabilidad de Gestión: Definición, Usos y Diferencias con la Contabilidad Financiera
La contabilidad de gestión (también llamada contabilidad de costos o contabilidad administrativa) es una rama de la contabilidad que se ocupa de la identificación, medición, análisis e interpretación ...