
Estrategias de ahorro para la universidad: Asegura el futuro de tu hijo
Los niños son monos. Hacen ruidos graciosos. Cantan canciones adorables. Y en cuanto se hacen mayores para la universidad, pueden muy bien sangrarte seco de cada céntimo de tus ahorros ganados con esfuerzo. Por esa razón, si planeas tener hijos o ya tienes uno o dos, necesitas empezar a ahorrar para su educación.
Una vez que tus hijos vengan al mundo, deberías aprovechar absolutamente la bendición gubernamental de ahorro educativo, el RESP, o Plan de Ahorro para la Educación Registrado. La parte realmente asombrosa de este plan es el dinero gratis — un programa gubernamental llamado Subvención Canadiense para el Ahorro Educativo (CESG) igualará una parte de tu inversión anual — 20% hasta 2.500 $, o 500 $ al año hasta un máximo vitalicio de 7.200 $. (Aunque el CESG no aporte un porcentaje, puedes contribuir mucho más de 2.500 $ al año — hasta un máximo vitalicio de 50.000 $ por niño.) Los RESP pueden invertirse como quieras — los ETFs de Wealthsimple, por ejemplo, son una opción increíble.
Además del dinero gratis del gobierno, la otra cosa fenomenal de los RESP es el crecimiento libre de impuestos. Cualquier ganancia de inversión en una cuenta RESP no será gravada. Cualquiera puede abrir un RESP — mamá, papá, abuela, Papá Noel, si tiene acceso al número de seguro social del niño. Una vez que tu antiguo baboso llegue a la universidad o escuela de oficios, la cuenta puede usarse para pagar matrícula, libros o gastos de manutención. Y si tu hijo decide renunciar a la educación superior, el contenido de un RESP puede transferirse a un hermano sin penalización. Si no hay hermano a quien transferir el dinero, no perderás tu dinero — sin embargo tendrás que devolver cualquier dinero gratis del CESG, y pagar impuestos sobre cualquier crecimiento de la inversión del RESP.
-

Ahorro para la Entrada: Guía Paso a Paso hacia la Vivienda Propia
Durante años, Jen Hayes creyó que la vivienda propia era inalcanzable. Honestamente, no pensé que pudiera conseguir una casa, dice la maestra de 46 años y madre soltera sobre la costosa zona del sur
-

Estrategias de Ahorro para la Universidad: Asegura el Futuro de tu Hijo
La mayoría de los padres sueñan con pagar la universidad de sus hijos, pero hoy en día eso no es poca cosa. El coste medio de una universidad pública de cuatro años es de 24 300 $ al año. Si tu hijo
Artículos Destacados
- Estrategias de ahorro para la jubilación durante el desempleo: una guía
- Lograr tus Metas Financieras: Una Guía de Planificación Realista
- Ahorro y gasto en la jubilación: Guía del CEO para la libertad financiera
- Estrategias inteligentes para ahorrar para un auto | Planificación financiera
- Gestión financiera inteligente para estudiantes universitarios: Estrategias de ahorro probadas
- Planifica las vacaciones de tus sueños: Guía paso a paso para ahorrar
- Guía de ahorro para bodas: Un enfoque práctico
- Guía de Ahorro para la Jubilación: Estrategias para Cada Edad
- Estrategias de Ahorro para la Universidad: 5 Cuentas para Asegurar el Futuro de tu Hijo
-
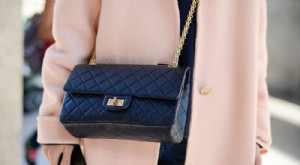 Cómo Ahorrar para tu Bolso Chanel Soñado: Guía para Conseguir el Classic Flap
Este post contiene algunos enlaces de afiliados de marcas que usamos y amamos y que nos ayudan a hacer crecer Clever Girl Finance. Por favor, consulta nuestras divulgaciones para más información. Fue...
-
 Construye tu Red de Seguridad Financiera: Guía para Ahorrar en un Fondo de Emergencia
La Importancia del Fondo de Emergencia Ahorrar para un fondo de emergencia es uno de los objetivos financieros más importantes. Es la mejor forma de protegerte económicamente ante una emergencia médic...