
7 errores comunes de ahorro que cometen los estadounidenses (y cómo solucionarlos)
¿Gastas de más y ahorras apenas? Únete al club.
A muchos de nosotnos nos encantaría tener un colchón de ahorro adecuado o un fondo para días lluviosos más grande. Y para aquellos que no vivimos al día, quizás podríamos. Unos ajustes y algunos pequeños cambios podrían potencialmente marcar una gran diferencia.
Encuestas recientes han revelado algunos de los errores de ahorro más tontos de los estadounidenses. Desechar algunos malos hábitos y hacer pequeños cambios podría ayudarte a dar un paso más cerca de alcanzar tus metas financieras.
1. No conocer tu tipo de interés
No hay razón para esperar a abrir una nueva cuenta de ahorro, especialmente si has tenido la misma durante bastante tiempo. Pero será difícil elegir una mejor si no tienes ni idea de cuánto interés estás ganando actualmente.
Entre la gente con una cuenta de ahorro, el 52 % no sabe cuál es su rendimiento anual porcentual, según una encuesta de 2018 de PurePoint Financial.
“(No están) necesariamente equiparando el impacto de lo que podrían ganar en ahorros en sus compras diarias o incluso teniendo una noción de eso”, dice Maha Madain, directora de marketing empresarial de PurePoint Financial.
2. Asumir que las cuentas corrientes y de ahorro pagan el mismo rendimiento
La encuesta de PurePoint a 2.000 personas encontró que aproximadamente 2 de cada 5 piensan que sus cuentas corrientes y de ahorro ofrecen la misma cantidad de interés. Por supuesto, si eso es exacto depende de con quién hagas tu banca.
La cuenta de ahorro media paga 0,10 % APY, según datos de Bankrate. Y la última encuesta de comisiones de cuentas corrientes y cajeros de Bankrate encontró que la cuenta corriente media que paga intereses paga 0,06 % APY.
Esos rendimientos son esencialmente los mismos. Pero las cuentas de ahorro de alto rendimiento pagan actualmente por encima del 2 % APY.
Empieza a investigar un poco y verás que podrías estar ganando fácilmente mucho más interés en otro lugar, especialmente si tienes un colchón de ahorro decente.
“Ahora es un momento particularmente importante para buscar y asegurarte de que estás obteniendo el mejor retorno porque los rendimientos máximos en ahorro líquido están por encima del 2 %, que es el objetivo de inflación de la Fed”, dice Greg McBride, CFA, analista financiero jefe de Bankrate. “Así que la diferencia entre buscar o no es la diferencia entre mantener el poder adquisitivo de tus ahorros o languidecer en algún retorno que es una fracción del 1 %”.
3. Mantener el dinero en una cuenta de ahorro de bajo rendimiento
Es una lástima cuánta gente mantiene su dinero en una cuenta de ahorro que paga poco o ningún interés. Según una encuesta de Bankrate de mayo de 2019, más de 4 de cada 10 encuestados ganan either nada en absoluto o menos del 1 % anualmente.
Solo una pequeña porción de participantes en la encuesta (14 %) dijo que están ganando algunos de los rendimientos más altos que ofrecen los bancos.
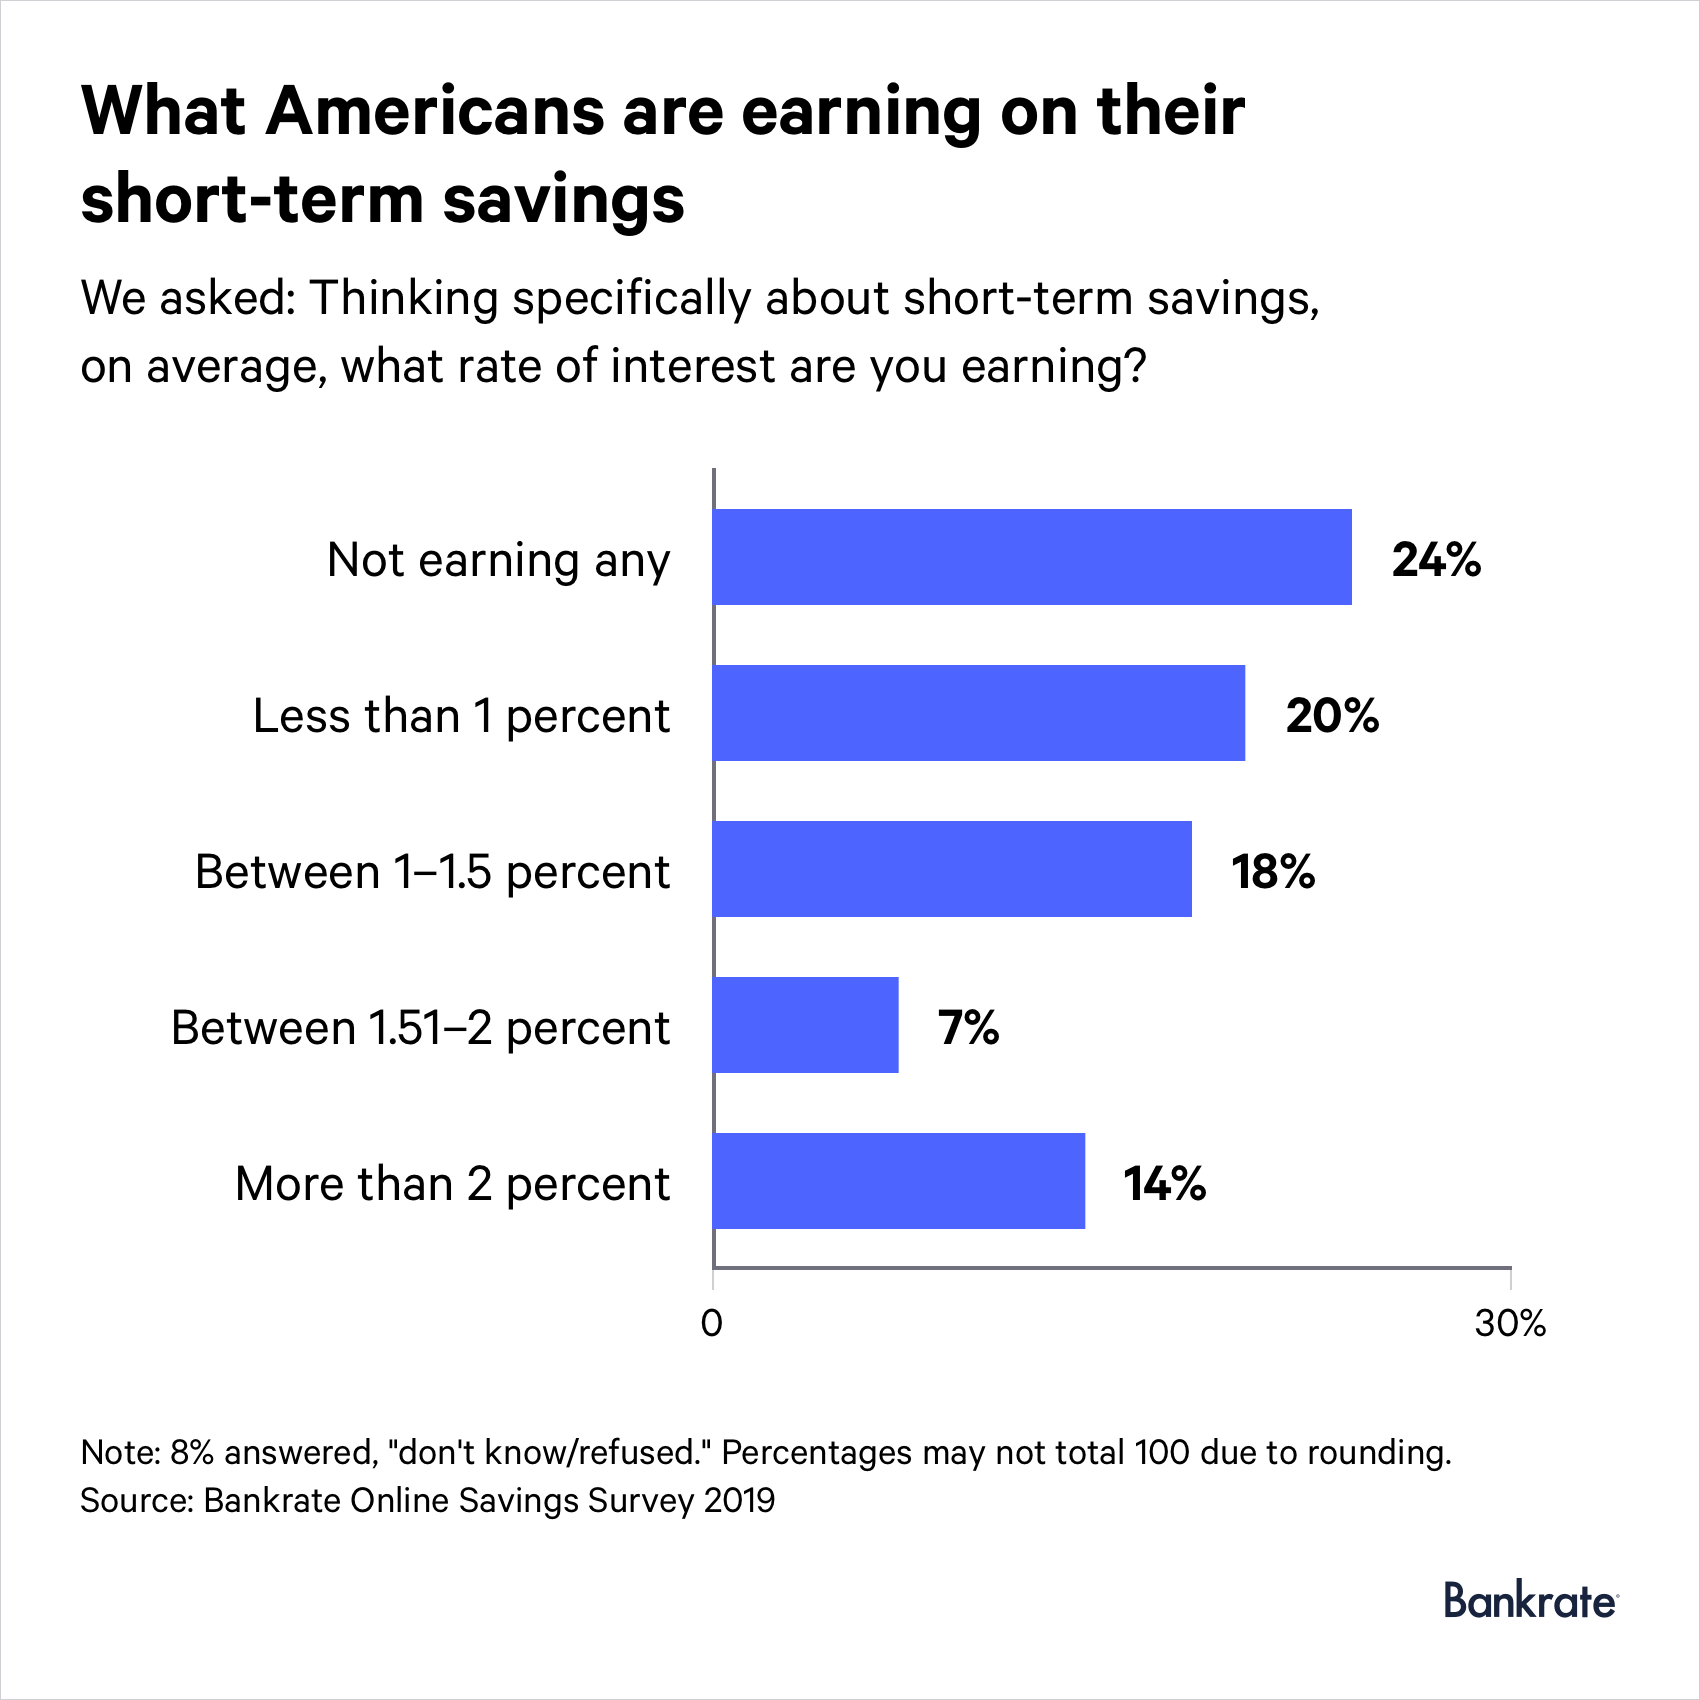
“Se reduce a ser simplemente descuidado o complaciente con tu efectivo, en cuyo caso no es realmente una función de las tasas de interés tanto como la vieja excusa de 'aún no me he puesto a ello'”, dice McBride. “En otros casos, es simplemente el hecho de que para mucha gente, tienen pocos ahorros. No tienen mucho en forma de ahorros. Y así, incluso un mejor rendimiento no va a generar mucho en forma de interés adicional porque no tienen mucho en forma de ahorros”.
4. Dejar el dinero sentado en una cuenta corriente
Otro mal movimiento del que muchos somos culpables es tratar nuestras cuentas corrientes como cuentas de ahorro. El estadounidense medio tiene casi 5.000 $ sentados en una cuenta corriente o cartera digital, según PurePoint Financial. Eso no es inteligente, considerando lo poco que pagan las cuentas corrientes, incluso si son cuentas que pagan intereses.
Es posible encontrar cuentas corrientes con recompensas que pagan más del 3 % APY. Pero no vas a ganar ese interés sin pagar tus deudas. Tendrás que cumplir algunos requisitos, como usar tu tarjeta de débito un cierto número de veces cada mes. Por eso probablemente estés mejor con una cuenta de ahorro de alto rendimiento.
5. Ignorar los bancos online
Abrir una cuenta de banco online es la forma más fácil para los ahorradores de ganar más interés. Los bancos online ofrecen rendimientos que son más de 20 veces superiores a la media nacional. Pero en una encuesta de Bankrate, más de la mitad de los participantes (58 %) dijeron que o no tienen actualmente una cuenta de ahorro o mercado monetario online o nunca han tenido una antes.
Según Ally Bank, mantener los ahorros en bancos físicos cuesta a los consumidores miles de millones de dólares en intereses no ganados anualmente.
“Hay algo mejor ahí fuera, y se lo están perdiendo por no echar otro vistazo a sus finanzas y a lo que los bancos online pueden hacer por ellos”, dice Anand Talwar, ejecutivo de depósitos y estrategia de consumidor de Ally.
6. No automatizar tu ahorro
Adquirir el hábito de ahorrar dinero regularmente puede ser difícil. Eso podría cambiar si puedes automatizar el proceso de apartar fondos de tus nóminas.
“Depositar fondos en tu cuenta de ahorro de forma regularmente programada — o 'automatizar' tu ahorro — es una forma efectiva de hacer del ahorro una prioridad continua”, dice Thea Mason, vicepresidenta de depósitos en PenFed Credit Union.
Pero aunque hay muchas herramientas que automatizan tu ahorro, no todo el mundo las aprovecha. Una encuesta de 2018 de 1.000 adultos publicada por PenFed encontró que menos de la mitad (48 %) usa herramientas de ahorro automático.
La encuesta también encontró que los adultos que usan herramientas de ahorro automático tienen 3.800 $ más en ahorros, en promedio, que los adultos que solo usan una app bancaria y 4.100 $ más que los adultos que no usan una herramienta de ahorro automático ni una app bancaria.
7. Pedir prestado al ahorro para la jubilación
Un error no tan tonto que algunos estadounidenses cometen es tocar sus cuentas de jubilación prematuramente. Casi 3 de cada 10 han sacado un préstamo, retiro anticipado y/o retiro por dificultad de un 401(k), una cuenta de jubilación similar o una IRA, según un informe de Transamerica.
Necesidad de pagar deudas o cubrir una emergencia financiera son las razones más comunes por las que los trabajadores piden prestado de un plan 401(k) o una cuenta similar. Pero usar el ahorro para la jubilación a largo plazo para resolver problemas a corto plazo puede volver para perseguirte.
“Dado que está impactando el tamaño de su cuenta ahora, puede tener un efecto compuesto sobre el tamaño de la cuenta de jubilación cuando alcancen la edad de jubilación”, dice Catherine Collinson, presidenta y CEO del Transamerica Institute y Transamerica Center for Retirement Studies. “Así que, por ejemplo, al meter mano en sus ahorros, tienen menos ahorros para crecer y menos ahorros para potencialmente beneficiarse de la capitalización de sus inversiones con el tiempo”.
— Nota: Una versión anterior de esta historia mencionaba una campaña promocional de Ally Bank para clientes de cuentas de depósito que ya no está disponible.
-
El mayor error de gestión financiera que cometen los estadounidenses (y cómo solucionarlo)
Casi el 100% de los estadounidenses comete un gran error en la gestión del dinero. Descubre cuál es aquí. Casi el 100% de los estadounidenses comete un gran error en la gestión del dinero. Descubre cu
-
Los 4 Gastos que los Americanos Recortan para Aumentar sus Ahorros
¿Quieres ahorrar más dinero? Aquí tienes cuatro gastos que tus compatriotas estadounidenses están recortando para impulsar sus ahorros. Encontrar dinero para ahorrar puede ser difícil, pero es importa
Artículos Destacados
- COVID-19 y jubilación: Evita errores costosos en tiempos inciertos
- Errores comunes de ahorro para el retiro que cometen los estadounidenses
- Mejores Cuentas de Ahorro: Asegure su Futuro Financiero en Entornos de Tasas Bajas
- Errores comunes de ahorro que debes evitar en cada etapa de la vida
- Las tasas de interés más altas: Bancos que ofrecen rendimientos superiores al promedio en ahorros y CDs
- Las 10 mejores ciudades para ahorrar: Impulsa tu seguridad financiera
- ¿Por qué ahorras? Entiende tus metas de ahorro según tu etapa vital
- Gestión eficaz del dinero: hábitos financieros que están funcionando en EE. UU.
- Mejores Propósitos Financieros para 2022: Qué Planean los Americanos
-
 Evita estos 5 errores comunes al ahorrar y mejora tu futuro financiero
¿Eres inteligente al ahorrar dinero? Aquí tienes algunos errores que debes dejar de cometer ahora mismo. Fuente de la imagen: Getty Images. Ahorrar dinero es fundamental, eso no es ningún secreto. Des...
-
 Evita errores costosos: 7 fallos bancarios comunes y cómo solucionarlos
Casi todo el mundo comete al menos uno de estos errores. En la superficie, la banca parece bastante simple. Eliges un banco, pones tu dinero en él, y pides prestado cuando necesitas hacer una gran c...