
La regla del presupuesto 50/30/20: una guía simple para el éxito financiero
Este método simple puede ayudarle a hacer crecer sus ahorros y pagar deudas más rápido.
Empecemos con la mala noticia: los estadounidenses no son los mejores ahorrando dinero. Múltiples encuestas recientes afirman que la mayoría de los adultos estadounidenses tienen una cantidad mísera en el banco para un día lluvioso. ¿La buena noticia? No hay escasez de estrategias de presupuestación que puede implementar para construir sus ahorros y fortalecer sus finanzas en general. Un enfoque popular es la regla del presupuesto 50/30/20.
¿Qué es la regla del presupuesto 50/30/20?
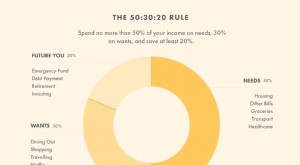
Acuñada por la reciente candidata presidencial y senadora de Massachusetts Elizabeth Warren en su libro de 2005 All Your Worth: The Ultimate Lifetime Money Plan, la regla 50/30/20 es una forma simple de gestionar su dinero donde divide su ingreso después de impuestos en tres categorías: 50 % para necesidades, 30 % para deseos y 20 % para ahorros y deudas.
Las «necesidades» abarcan lo indispensable, como alquiler, hipoteca, servicios públicos, comestibles y transporte. Bajo la regla del presupuesto 50/30/20, la mitad de su salario neto debe destinarse a estos gastos de subsistencia.
Los «deseos» implican sus gastos discrecionales: cosas como cenar fuera, compras, vacaciones o su cuenta de Netflix. Básicamente, cualquier cosa en la que le gustaría gastar dinero pero no necesita realmente.
El «ahorro» puede consistir en una cuenta de ahorros, IRA, 401(k), cuenta de fondos mutuos, acciones, entre otras opciones. También incluye su «fondo de emergencia»—una suma de efectivo que reserva para cubrir al menos tres a seis meses de sus gastos básicos de subsistencia en caso de que lo despidan o sufra una dificultad financiera—y cualquier deuda que pueda pagar, como deudas de tarjetas de crédito o préstamos estudiantiles.
El método 50/30/20 de Warren ganó impulso porque es sencillo de entender y fácil de implementar. No necesita ser un planificador financiero para usar esta estrategia de presupuestación.
¿Cómo funciona la regla del presupuesto 50/30/20?
En última instancia, el enfoque 50/30/20 se reduce a una habilidad: la disciplina. Lo que significa que puede tener que frenar algunos de sus comportamientos de gasto y liberar suficiente flujo de efectivo para poder seguir la guía. Puede sonar trillado, pero eliminar pequeños lujos, como esos cafés de 5 $ en Starbucks, puede marcar una gran diferencia.
Dirigir una parte de sus ingresos cada mes a una cuenta de ahorros designada automáticamente puede asegurar que cumplirá su objetivo de ahorro del 20 % cada mes.
También considere usar una herramienta de presupuestación gratuita para rastrear sus gastos en todas sus cuentas financieras e identificar áreas donde puede recortar.
Aunque los adultos trabajadores de todas las edades pueden usar el método 50/30/20, algunos expertos financieros dicen que no siempre es un enfoque realista para los millennials que ya luchan por pagar el alquiler y mantenerse al día con los pagos de préstamos estudiantiles. El graduado promedio de una universidad pública o privada sin fines de lucro de cuatro años tenía 29.000 $ de deuda en 2018, según el informe Trends in Student Aid 2019 de College Board.
Además, la estrategia 50/30/20 puede no ser la adecuada si está cargando una gran cantidad de deuda de tarjeta de crédito de alto interés; en ese caso, puede tener que aumentar sus pagos de deuda—y cambiar a un enfoque 50/10/40—para pagar su deuda más rápido y ahorrar dinero en intereses.
¿Cómo puede seguir la regla del presupuesto 50/30/20 con préstamos?
Si su deuda de préstamo estudiantil—o cualquier otra forma de deuda—está consumiendo la mayor parte de sus ingresos, hay formas de cambiar su estilo de vida para seguir la regla del presupuesto 50/30/20. Por ejemplo, si vive en una ciudad con alquileres altos, puede tener que mudarse con mamá y papá por unos meses para ahorrar dinero. O podría investigar la refinanciación de sus préstamos estudiantiles para obtener una tasa de interés más baja. Incluso dar pequeños pasos, como cocinar más comidas en casa, puede llevar a ahorros significativos.
-
La regla del presupuesto 50/30/20: Ventajas, desventajas y alternativas
Estás mejor creando un presupuesto personalizado adaptado a ti. Si alguna vez has buscado cómo crear un presupuesto, probablemente hayas encontrado la regla 50/30/20, popularizada por la senadora y a
-
Presupuesto 50/30/20: Guía Simple para el Éxito Financiero
El presupuesto 50/30/20 dedica el 50% de tus ingresos a necesidades, 30% a deseos, y 20% a ahorros. Es simple y efectivo pero no universal. ¿Funcionará para ti? Si buscas un presupuesto que sea:
Artículos Destacados
- Cuentas de ahorro: Propósitos y beneficios
- Presupuesto de Efectivo: Beneficios y Cómo Limitar Gastos
- Presupuesto familiar: Definición, beneficios y cómo crearlo
- Regla del 85 para jubilación: Elegibilidad para jubilación anticipada explicada
- La regla del 80/20 en inventario: Optimiza tu cartera de productos para maximizar la rentabilidad
- Regla Volcker Explicada: Entendiendo las Restricciones Bancarias
- Tasa de Ahorro vs. Tipo de Interés del Ahorro: Entendiendo la Diferencia
- Subvención Canadiense para el Ahorro Educativo (CESG): Tu guía a beneficios de ahorro gubernamentales
- Regla 50/30/20: Guía Sencilla para la Libertad Financiera
-
 Regla del 72: Calcule el crecimiento de inversiones y tiempo de ahorro
Elegir la mejor cuenta de ahorros para hacer crecer su dinero puede parecer abrumador. Si quiere tener una idea de cuánto puede crecer su dinero en una cuenta que genere intereses, la regla del 72 pue...
-
 Dominando la regla de presupuesto 50/30/20: Guía sencilla
Si eres como mucha gente, los presupuestos te intimidan. ¿Quién quiere rastrear cada centavo en una hoja de cálculo? ¿Quién quiere renunciar a sus pequeños lujos? (¡No mi Netflix!) Sin embargo, para s...