
Ventaja competitiva de Best Buy: análisis de rendimiento bursátil y crecimiento futuro
La historia de Best Buy (NYSE:BBY) se está convirtiendo rápidamente en un tema significativo para las acciones de Wall Street. La empresa, que estaba enferma en los años previos a la pandemia, emerge de la crisis más fuerte y en mejor posición. En este caso, es la combinación de estilos de vida y trabajo pandémicos, el cambio acelerado a todo lo digital, y los esfuerzos internos de la empresa para dar la vuelta al negocio los que hacen que la acción luzca tan atractiva. No solo el negocio ha sido impulsado por la pandemia, sino que la rentabilidad es mejor que nunca, y hay perspectivas de un CAGR de beneficios de doble dígito en los próximos 4 a 5 años como mínimo.
Los analistas se calientan
Los analistas son alcistas en Best Buy con tanto el sentimiento de consenso como el precio objetivo moviéndose al alza en los periodos de 30 y 90 días. La salvedad es que el precio objetivo de consenso, aunque sube, se rezaga respecto a la acción del precio e implica que la acción está justa a ligeramente sobrevalorada. La buena noticia es que la tendencia en el sentimiento es alcista y sigue subiendo. Las notas de analistas más recientes, todas emitidas tras los resultados del 3T muy fuertes, tienen un consenso más cerca del rango 125-135$ que del 112,50-115$ en el que la acción ha cotizado recientemente. Eso es un potencial alcista en el rango del 10% y hay tanto el dividendo como las recompras que considerar.
Bank of America salió recientemente con una llamada alcista en Best Buy refiriéndose a ella como una "sleeper win" (victoria dormida). El analista Curtis Nagle destacó la posición de efectivo récord de la empresa, bajo apalancamiento y amplio margen para retornos de capital en sus comentarios. En el último periodo reportado, la empresa tenía más de 5.800 millones o 22,40$ por acción en efectivo con un ratio de apalancamiento de solo 0,28 y cobertura de 48X. La empresa ya tiene un historial de aumentos de dividendo, así que un octavo ciertamente no está fuera de cuestión. Con el payout ratio cerca del 28%, la expectativa de un fuerte 4T, perspectivas positivas para el negocio, y un CAGR de distribución del 20%, las probabilidades de que el octavo aumento valga aproximadamente 0,44$ anuales son muy altas.
Relacionado: Inversores haciendo cola para ganancias de 20X en hallazgo gigante de cobre
"Hemos visto a BBY durante mucho tiempo como uno de los nombres de mayor calidad en nuestra cobertura y tomamos una visión más positiva dado: 1) nuestra creencia de que BBY debería salir del periodo COVID-19 en una posición más fuerte y rentable; 2) hay margen para una continuación de crecimiento constante en múltiples segmentos y las comparativas para los próximos trimestres son fáciles; y 3) la valoración es atractiva con acciones cotizando a 14x BPA 2021E y por debajo de otros beneficiarios de stay-at-home y pares hardline en general."
Best Buy está infravalorada
Best Buy cotiza a solo 15x los beneficios de este año y del próximo, lo que la convierte en una ganga. La valoración implica que la empresa no verá crecimiento el próximo año, lo cual es una locura porque el crecimiento se aceleró en el 4T y está respaldado por tendencias de consumo, teletrabajo, auge inmobiliario, y varios otros factores seculares que tienen años si no una década o más de recorrido.
En cuanto a valor, el 15x beneficios es un valor profundo comparado con el mercado amplio y pares con negocio comparable. El S&P 500 cotiza más cerca de 22x beneficios y paga menos del 1,5% mientras líderes en consumo discrecional como Target, Walmart y Costco cotizan en el rango 22x a 32x beneficios. Incluso Tractor Supply Company, otra estrella emergente en el nuevo mundo retail, cotiza a 22x sus beneficios.
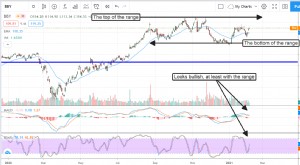
Las acciones de Best Buy han estado atrapadas en un rango de negociación desde que la acción marcó un nuevo máximo histórico a finales del verano de 2020. La acción del precio ha comenzado a verse alcista de nuevo, sin embargo, y puede llevar la acción más alto a medida que se acerca el próximo informe de resultados. Se espera que la empresa publique los resultados del 4T en torno al 25 de febrero y la noticia probablemente moverá el mercado. Si el informe es aceptablemente fuerte, los inversores podrían esperar que esta acción marque un nuevo máximo histórico en algún lugar cerca de 140$ o 145$. Si no, una continuación del rango es el resultado más probable. De cualquier manera, hay un dividendo seguro y creciente y recompras de acciones para ayudar a soportar el mercado.

-
Perspectivas Temporada de Resultados Q3: Navegando Riesgos de Inflación y Cadena de Suministro
Los Inversores Deberían Prepararse para lo Peor Los analistas esperan cosas buenas del S&P 500 (NYSEARCA: SPY) durante la temporada de resultados del Q3, al igual que nosotros, pero eso no es en lo qu
-
Top 10 Acciones para Comprar Ahora para el Crecimiento de tu Cartera | Gorilla Trades
Ganar en bolsa es cuestión de entrar en una posición en el momento adecuado, ya sea una empresa consolidada blue-chip o una startup emergente. En este artículo, Gorilla Trades analiza 10 de las mejor
Artículos Destacados
- Mejores Acciones para Comprar en el 4T de 2021: Selecciones de Expertos y Oportunidades de Recuperación
- La diferencia entre tus rendimientos de inversión y el desempeño del fondo
- Los 11 mejores fondos indexados para invertir a largo plazo
- Top acciones para comprar y vender: Perspectivas actuales del mercado
- Elegir los fondos mutuos adecuados: Guía completa
- Las 7 mejores acciones 5G para 2024: El futuro de la conectividad inalámbrica
- Invertir en Plata: Guía Completa para Inversores Inteligentes
- Top 3 Acciones Bancarias para Vigilar en la Temporada de Resultados Q3
- Top 10 Criptomonedas para Invertir en 2024: Potencial de Crecimiento y Rentabilidad
-
 Acciones Spotify: análisis de la caída post-resultados y perspectivas futuras
Spotify (NYSE: SPOT) reportó sus resultados de fin de año la semana pasada, y hizo crecer su base de usuarios más rápido que las expectativas medias. Suscriptores de pago aumentaron un 24% interanual ...
-
 Ventaja competitiva de Best Buy: análisis de rendimiento bursátil y crecimiento futuro
La historia de Best Buy (NYSE:BBY) se está convirtiendo rápidamente en un tema significativo para las acciones de Wall Street. La empresa, que estaba enferma en los años previos a la pandemia, emerge ...