
Fusión por Intercambio de Acciones (Stock-for-Stock Merger): Guía Completa
Mecánica básica
- Ratio de canje fijado (ej. 1 acción Empresa A = 0,5 acciones NuevaCo).
- Accionistas de ambas empresas se convierten en socios de la fusionada.
- No hay salida de caja → **preserva liquidez** de ambas compañías.
Ventajas clave
- Eficiencia fiscal (EE. UU.): Si cumple requisitos *Section 368(a)(1)(B)* («reorganización tipo B»), **diferimiento fiscal**: no hay plusvalía hasta venta posterior de las nuevas acciones.
- Conservación de caja: Crítico en entornos de tipos altos o crédito restringido.
- Alineación de incentivos: Equipos de ambas empresas comparten *upside* y *downside*.
- Simplicidad contable: *Pooling of interests* (antes) / *Purchase accounting* (ahora) más limpio que cash + *goodwill* masivo.
Riesgos y consideraciones
- Dilución: Accionistas previos ven reducida su % (aunque valor total puede subir).
- Riesgo de integración: Culturas, sistemas, sinergias prometidas vs. reales.
- Volatilidad post-deal: Acciones de la fusionada pueden caer si mercado duda de sinergias.
- Tratamiento fiscal internacional: En España, *régimen de neutralidad fiscal* (Art. 76-77 LIS) si se cumplen requisitos (participación > 5 %, negocio real, etc.).
Ejemplos notables
- Disney + Pixar (2006): 2,3 acciones Disney por 1 Pixar.
- Exxon + Mobil (1999): 1,32 Exxon por 1 Mobil.
- FCA + PSA → Stellantis (2021): 1 acción FCA = 1,742 Stellantis; 1 PSA = 1 Stellantis.
La fusión por acciones es la **moneda natural** de las grandes combinaciones corporativas cuando ambas partes creen en el valor a largo plazo de la entidad combinada.
-

Dilución de acciones: causas e impacto para los inversores
¿Qué es la dilución?La dilución se produce cuando una empresa emite nuevas acciones y reduce el porcentaje de propiedad de los accionistas existentes. También puede ocurrir cuando los titulares de opc
-
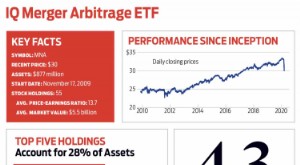
ETF IQ Merger Arbitrage (MNA): Rendimiento y estrategia
Los fondos neutrales al mercado están diseñados para quedarse rezagados respecto al mercado amplio cuando las acciones se disparan, pero aguantar cuando las cosas van mal. En esos aspectos, el ETF IQ
Artículos Destacados
- Sociedades Fiduciarias (Trust Companies): Servicios Fiduciarios y Gestión de Activos
- Sociedad Anónima: Definición, Propiedad y Ventajas
- Arbitraje de Riesgo en Fusiones: Entendiendo la Estrategia
- Beneficio bruto: definición, cálculo e importancia
- Entender los Ratios de Solvencia: Guía Completa
- Invertir en Empresas en Quiebra: Riesgos y Potenciales Recompensas
- Entender el EBITDA: Beneficios, Limitaciones y Cómo Usarlo
- Fusiones Verticales: Impacto en la Rentabilidad y el Accionista
- Acciones de crecimiento: tres razones para invertir
-
Entendiendo las Compañías Cedentes en Seguros
Una compañía cedente es una compañía de seguros que transfiere una parte o la totalidad del riesgo asociado con una póliza de seguro a otro asegurador. La cesión es útil para las compañías de seguros ...
-
EBITA: Entendiendo el Beneficio Antes de Intereses, Impuestos y Amortización
¿Qué es el EBITA? El beneficio antes de intereses, impuestos y amortización (EBITA) es una medida de la rentabilidad de una empresa utilizada por los inversores. Resulta útil para comparar una compañí...