
Arbitraje de Riesgo en Fusiones: Entendiendo la Estrategia
La estrategia de arbitraje de riesgo (risk arbitrage) es aquella que los arbitrajistas adoptan cuando buscan beneficiarse del diferencial (spread) entre precios de acciones en caso de una fusión. Es un tipo de arbitraje irónico, ya que la teoría suele sugerir que el arbitraje debería incluir las palabras "libre de riesgo" en su definición.
Dos Tipos de Fusiones
Existen dos tipos principales de fusiones: una fusión en efectivo (cash merger) y una fusión en acciones (stock merger). En una fusión en efectivo, la empresa que quiere adquirir a otra (el adquirente) propone un precio y paga en efectivo por todas las acciones de la empresa objetivo. Antes de que se complete la transacción, un arbitrajista puede comprar acciones de la empresa que va a ser adquirida. Cuando la transacción se completa, el arbitrajista obtiene ganancia por el diferencial entre el precio que pagó y el nuevo precio propuesto por el adquirente. En una fusión en acciones, el adquirente propone intercambiar sus propias acciones por las de la empresa objetivo. En este caso, un arbitrajista podría vender en corto (short) las acciones del adquirente y comprar las de la empresa objetivo. Cuando se completa la fusión, las acciones de la empresa objetivo se convierten en acciones de la empresa adquirente según una ratio de cambio del contrato de fusión. Estas acciones convertidas se usan para cerrar la venta en corto original.
Riesgo
El arbitraje de riesgo, como su nombre indica, conlleva ciertos riesgos. Hay muchas razones por las que una fusión podría no concretarse. Si una de las partes no cumple ciertos requisitos, el acuerdo podría cancelarse. Otras razones incluyen la falta de aprobación de accionistas, la falta de autorización legal o cambios en el mercado. Por ejemplo, algunas empresas podrían alegar que una fusión crearía un monopolio en cierta industria debido al tamaño de las dos empresas participantes y abogar porque no sea legalmente sancionada.
Ejemplo
Usted, como arbitrajista, observa que la Empresa A cotiza públicamente a 10 $ por acción, y la Empresa B ofrece adquirir la Empresa A a 15 $ por acción. Usted simplemente compra 10 acciones de la Empresa A y las vende inmediatamente a la Empresa B a 15 $ por acción, obteniendo una ganancia instantánea de 5 $ por acción.
En la Práctica
La realidad es que tan pronto como se hace una oferta, hay una ventana de oportunidad muy corta para comprar acciones de la Empresa A antes de que el precio suba por la repentina demanda. Por eso, realistamente, un arbitrajista podría decidir incorporar una táctica de especulación y predecir una fusión días o meses antes del anuncio y la consiguiente demanda. Obviamente, al incorporar más especulación, se asume más riesgo, pero más riesgo suele ir seguido de mayor potencial de ganancia. Si un arbitrajista decide intentarlo después del anuncio, aún podría obtener ganancia, pero mucho menor.
-

Cómo funciona el mercado de valores: guía para principiantes
El mercado de valores es el entorno donde se emiten, compran y venden acciones. Las acciones representan propiedad parcial en una empresa y permiten a los inversores participar en sus resultados. Func
-
OPV de Airbnb: Precio, Valoración y Detalles Clave
El proveedor estadounidense de alquileres vacacionales Airbnb pretende salir a bolsa esta semana con un rango de precio de 56 a 60 $ por acción. La empresa busca una valoración de más de 40.000 millon
Artículos Destacados
- Arbitraje Estadístico: Análisis Profundo de Estrategias de Trading
- Estrategia de Captura de Dividendos: Guía para Principiantes
- Inversión en renta: genera ingresos pasivos con bonos y dividendos
- Estrategia de acciones defensivas: protege capital y genera ingresos
- Fondos de Fondos (Fund of Funds): Diversificación Extrema — Costes, Tipos y Alternativas
- Entender el Valor de Empresa (Enterprise Value): Guía para Inversores
- Estrategia Buy and Hold: Inversión a largo plazo para crecer
- Defensas Anti-OPA: Estrategias para Evitar Fusiones Hostiles
- Diversificación de Inversiones: Reduce el Riesgo y Maximiza los Rendimientos
-
 Estrategia Martingala: funcionamiento, aplicación en bolsa, riesgos y limitaciones
-
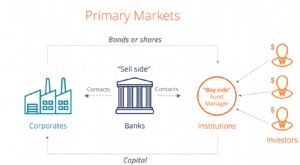 Mercado primario: Guía completa sobre emisión de valores (IPO, FPO, Rights Issue)
El mercado primario es el mercado financiero donde se emiten nuevos valores (public securities) y quedan disponibles para negociación por particulares e instituciones. Las actividades de los mercados ...