
Entender los Precios Objetivo: BPA y Modelos de Valoración
Existen dos insumos principales para determinar los precios objetivo: la previsión de beneficio por acción (BPA) y los modelos de valoración. La calidad de la investigación que un analista o bróker dedica a calcular estas dos cifras repercutirá directamente en lo preciso que sea el precio objetivo. Si usas el precio objetivo para orientarte sobre si comprar o vender, vas por buen camino. Sin embargo, deberías investigar cómo se calculó, a partir de sus insumos, para saber realmente si es preciso o solo una herramienta de venta.
Previsión de Beneficio por Acción
El primer insumo de un precio objetivo es un BPA estimado a lo largo de un periodo. Cuando veas un precio objetivo, deberías poder encontrar la previsión de BPA que el analista o bróker usó para calcularlo. El BPA toma todos los beneficios de la empresa y los divide entre el número total de acciones en circulación. Con una previsión, el analista indica lo que espera que sea el BPA en el futuro, en función de una serie de factores más pequeños.
Análisis del Beneficio por Acción
Los factores usados para crear una previsión de BPA son más importantes que la propia cifra prevista. Los analistas los llaman "suposiciones", porque en realidad son estimaciones fundamentadas en la información disponible. Tu tarea es comprobar cuán razonables son esas suposiciones. Por ejemplo, si un analista predice un salto de un aumento anual de beneficios del 2 por ciento a uno del 6 por ciento, tendrás que preguntarte por qué. El analista podría señalar que la empresa ha adquirido recientemente otro negocio cuyos beneficios también crecían un 2 por ciento anual. Al combinar ambos beneficios y considerar los factores económicos, podría ser razonable suponer que el aumento llegue al 6 por ciento.
Modelos de Valoración
Un modelo de valoración compara el precio con otros factores. Por ejemplo, para una empresa manufacturera, una valoración habitual es comparar el precio con los beneficios, también llamado "P/E". En cambio, el valor de un banco puede no medirse en beneficios, sino en el valor total de los activos en su balance. En ese caso, el modelo sería precio-valor contable, también llamado "P/B". Los analistas usan estas valoraciones, tanto en el presente como en previsiones, para ayudar a determinar el precio objetivo.
Análisis del Modelo de Valoración
Como inversor, deberías profundizar en el modelo de valoración para asegurarte de un par de cosas importantes. En primer lugar, es fundamental que el analista haya usado un modelo razonable para el sector en cuestión. Sería poco razonable usar un modelo P/B por sí solo con un fabricante; sin embargo, el P/B puede combinarse con el P/E para lograr una valoración estable del negocio. Por lo general, cuantas más comparaciones, mejor. Deberías ver que el analista explica por qué cree que esta valoración será favorable en el futuro. Por ejemplo, el P/B de un banco en recesión debería mejorar rápidamente una vez que el mercado se recupere.
-
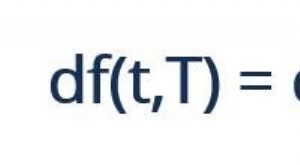
Modelo Heath-Jarrow-Morton (HJM): Guía completa del modelo de tipos de interés
El Modelo Heath-Jarrow-Morton (HJM) —también conocido como Modelo HJM— es un marco para representar tipos de interés forward (a plazo) usando una estructura a plazo existente de tipos de interés. El m
-
Precio Spot: Qué Es, Cómo Funciona y Diferencias con Futuros
El precio spot es el precio de mercado actual de un valor, divisa o materia prima disponible para compra/venta con liquidación inmediata. Es el precio al que compradores y vendedores valoran el activo
Artículos Destacados
- Caída del Precio del Petróleo en 2015: Factores y Análisis
- Precios del Petróleo y la Economía de Venezuela: Un Análisis Crítico
- El Verdadero Coste del Café: Entendiendo las Fluctuaciones de Precio
- Impacto del Precio del Petróleo en la Economía de Rusia: Análisis Detallado
- Entendiendo los Precios Bid y Ask en las Cotizaciones Bursátiles: Guía Completa
- Objetivos de Precio (Price Targets): Guía Completa para Inversores
- Qué mueve el precio de las acciones: Guía para principiantes
- Entender los Precios Objetivo: Guía para Inversores en Bolsa
- Calificaciones Bursátiles frente a Precios Objetivo: Guía Completa
-
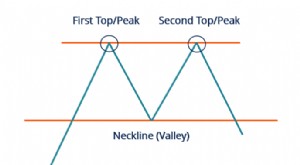 Patrón Doble Techo (Double Top): Definición, Señales y Análisis
El doble techo es un patrón chartista común en análisis técnico que señala una posible reversión de la tendencia prevaleciente (corto o largo plazo). Aparece en divisas, acciones, materias primas y ot...
-
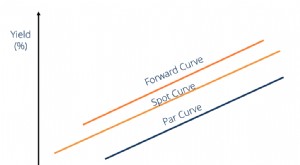 Curva Forward (Forward Curve): Guía Completa de Interpretación
La curva forward (o de futuros) es la representación gráfica de la relación entre el precio de los contratos forward y su tiempo hasta el vencimiento. El eje vertical mide el precio del forward; el ho...