
Swaps de Divisas: Mitigación del Riesgo Cambiario para Empresas
El riesgo cambiario es el riesgo financiero que surge de posibles variaciones en el tipo de cambio de una moneda respecto a otra. No solo afecta a quienes operan en el mercado de divisas: los movimientos adversos pueden reducir drásticamente los rendimientos de una cartera con fuerte exposición internacional o mermar los beneficios de un negocio internacional próspero. Las empresas que operan más allá de sus fronteras se exponen a este riesgo al convertir ingresos obtenidos en el extranjero a su moneda local y al transformar pagos de su moneda nacional a la extranjera.
Cómo funcionan los swaps de divisas
Un swap de divisas es un instrumento financiero que implica el intercambio de intereses en una moneda por los equivalentes en otra moneda.
Los swaps de divisas comprenden dos principales nocionales que se intercambian al inicio y al final del acuerdo. Estos principales son importes predeterminados —o capital teórico— sobre los que se calculan los pagos de intereses intercambiados. Sin embargo, este principal nunca se reembolsa realmente: es estrictamente "nocional" (teórico). Solo sirve de base para calcular los pagos de intereses, que sí cambian de manos.
Ejemplos de swaps de divisas
A continuación se presentan algunos escenarios de muestra. En la vida real se aplicarían costes de transacción, que se han omitido aquí para simplificar.
1. La Parte A paga tipo fijo en una moneda, la Parte B paga tipo fijo en otra moneda
Una empresa estadounidense (Parte A) quiere abrir una planta de 3 millones de euros en Alemania, donde sus costes de financiación son más altos que en casa. Suponiendo un tipo de cambio de 0,6 EUR/USD, la empresa puede pedir prestados 3 millones de euros al 8% en Europa o 5 millones de dólares al 7% en EE. UU. La empresa toma el préstamo de 5 millones al 7% y entra en un swap para convertir el préstamo en dólares a euros. La Parte B, la contraparte, podría ser una empresa alemana que necesita 5 millones de dólares en fondos estadounidenses. Del mismo modo, la empresa alemana obtendrá un tipo de financiación más barato en su mercado nacional —digamos que puede pedir prestado al 6% en bancos alemanes.
Al inicio del contrato, la empresa alemana entrega a la estadounidense los 3 millones de euros necesarios para financiar el proyecto, y a cambio la estadounidense proporciona a la contraparte alemana 5 millones de dólares.
Posteriormente, cada seis meses durante tres años (duración del contrato), las dos partes intercambian pagos. La empresa alemana paga a la estadounidense el resultado de 5 millones de dólares (el nocional pagado por la estadounidense al inicio) multiplicado por el 7% (tipo fijo acordado) y por 0,5 (180 días ÷ 360 días). Este pago asciende a 175.000 $ (5 millones × 7% × 0,5). La empresa estadounidense paga a la alemana el resultado de 3 millones de euros (el nocional pagado por la alemana al inicio) multiplicado por el 6% (tipo fijo acordado) y por 0,5. Este pago asciende a 90.000 € (3 millones × 6% × 0,5).
Las dos partes intercambiarían estos dos importes fijos cada seis meses. Tres años después del inicio del contrato, intercambiarían los principales nocionales. Por tanto, la empresa estadounidense "pagaría" a la alemana 3 millones de euros y la alemana "pagaría" a la estadounidense 5 millones de dólares.
2. La Parte A paga tipo fijo en una moneda, la Parte B paga tipo variable en otra moneda
En el ejemplo anterior, la empresa estadounidense (Parte A) seguiría pagando a tipo fijo del 6%, mientras que la alemana (Parte B) pagaría un tipo variable (basado en un índice de referencia predeterminado, como el LIBOR o la tasa de fondos federales).
Estas modificaciones en los acuerdos de swap suelen basarse en las necesidades específicas de cada parte, además de los requisitos de financiación y las mejores opciones de préstamo disponibles para las empresas. Cualquiera de las dos partes puede ser la que paga tipo fijo mientras la contraparte paga variable.
3. La Parte A paga tipo variable en una moneda, la Parte B también paga tipo variable basada en otra moneda
En este caso, tanto la empresa estadounidense (Parte A) como la alemana (Parte B) realizan pagos a tipo variable basados en un índice de referencia. El resto de condiciones del acuerdo permanecen igual.
¿Quién se beneficia de los swaps de divisas?
Retomemos nuestro primer ejemplo de swap de divisas "plain vanilla" con la empresa estadounidense y la alemana. La empresa estadounidense obtiene varias ventajas. Primero, logra un mejor tipo de financiación al pedir prestado al 7% en su mercado nacional frente al 8% en Europa. La tasa de interés nacional más competitiva —y por tanto el menor gasto financiero— se debe probablemente a que la empresa es más conocida en EE. UU. que en Europa. Cabe destacar que esta estructura de swap equivale esencialmente a que la empresa alemana compre un bono denominado en euros emitido por la estadounidense por 3 millones de euros.
Las ventajas también incluyen la recepción asegurada de los 3 millones de euros necesarios para financiar el proyecto de inversión. Otros instrumentos, como los contratos a plazo, pueden usarse simultáneamente para cubrir el riesgo cambiario.
Los inversores también se benefician de la cobertura del riesgo de tipo de cambio.
Cómo la cobertura cambiaria ayuda a los inversores
El uso de swaps de divisas como coberturas también se aplica a inversiones en fondos mutuos y ETFs. Si tienes una cartera muy ponderada hacia acciones del Reino Unido, por ejemplo, estás expuesto al riesgo cambiario: el valor de tus participaciones puede caer por variaciones en el tipo de cambio entre la libra esterlina y el dólar estadounidense. Necesitas cubrir tu riesgo cambiario para beneficiarte de mantener tu fondo a largo plazo.
Muchos inversores pueden reducir su exposición al riesgo mediante ETFs y fondos mutuos con cobertura cambiaria. Un gestor de cartera que debe comprar valores extranjeros con un fuerte componente de dividendos para un fondo de renta variable podría cubrir la volatilidad del tipo de cambio entrando en un swap de divisas de la misma forma que la empresa estadounidense en nuestros ejemplos. El único inconveniente es que los movimientos favorables de la divisa no tendrán un impacto tan beneficioso en la cartera: la protección de la estrategia de cobertura contra la volatilidad corta en ambos sentidos.
Swaps de divisas y contratos a plazo
Las empresas con exposición a mercados extranjeros a menudo pueden cubrir su riesgo con contratos a plazo sobre swaps de divisas. Muchos fondos y ETFs también cubren el riesgo cambiario mediante contratos a plazo.
Un contrato a plazo de divisas permite al comprador fijar el precio que paga por una moneda. En otras palabras, el tipo de cambio se establece para un periodo específico. Estos contratos pueden adquirirse para todas las divisas principales.
El contrato protege el valor de la cartera si los tipos de cambio hacen que la moneda sea menos valiosa —protegiendo, por ejemplo, una cartera orientada a acciones del Reino Unido si la libra cae frente al dólar. Por otro lado, si la libra se aprecia, el contrato a plazo no es necesario y el dinero gastado en comprarlo se pierde.
Por tanto, existe un coste al comprar contratos a plazo. Los fondos que usan cobertura cambiaria creen que el coste de la cobertura se compensará con el tiempo. El objetivo del fondo es reducir el riesgo cambiario y aceptar el coste adicional de comprar un contrato a plazo.
Swaps de divisas y fondos mutuos
Una cartera con cobertura incurre en más costes pero puede proteger tu inversión en caso de una caída brusca del valor de una moneda.
Considera dos fondos mutuos compuestos íntegramente por empresas brasileñas. Uno no cubre el riesgo cambiario. El otro contiene exactamente la misma cartera de acciones, pero compra contratos a plazo sobre la moneda brasileña, el real.
Si el valor del real se mantiene o sube frente al dólar, la cartera sin cobertura superará a la otra, ya que no paga por los contratos a plazo. Sin embargo, si la moneda brasileña se deprecia, la cartera con cobertura rinde mejor, pues ese fondo se ha cubierto contra el riesgo cambiario.
Conclusión
El riesgo cambiario no solo afecta a empresas e inversores internacionales. Los cambios en los tipos de cambio en todo el mundo generan efectos en cascada que impactan a los participantes del mercado a nivel global.
Las partes con exposición significativa al forex, y por tanto riesgo cambiario, pueden mejorar su perfil riesgo-rentabilidad mediante swaps de divisas. Inversores y empresas pueden optar por renunciar a algo de rentabilidad cubriendo el riesgo cambiario que podría afectar negativamente a una inversión.
-
Entendiendo el Riesgo Cambiario: Guía Completa
El riesgo cambiario (o riesgo de tipo de cambio) es la exposición que enfrentan inversores o empresas que operan en varios países ante ganancias o pérdidas impredecibles por cambios en el valor de una
-
Identificar Riesgos de Inversión: 10 Factores Clave a Considerar
Recibes un mensaje de tu mejor amigo de la universidad diciéndote que llames URGENTE. Por teléfono, apenas puede contener su emoción. Su cuñado trabaja en una popular empresa de alta tecnología que es
Artículos Destacados
- Cobertura de divisas: guía completa de instrumentos y estrategias
- Cobertura de divisas: riesgos, ventajas y estrategias para inversores
- Arbitraje de Riesgo en Fusiones: Entendiendo la Estrategia
- Riesgo de concentración de proveedores y clientes: implicaciones
- Canjes de deuda por acciones: reestructuración corporativa
- Crecimiento de la Empresa vs. Crecimiento de la Industria: Guía para Invertir en Acciones
- Valores en Situación de Distrés (Distressed Securities): Riesgo Extremo y Oportunidad
- Riesgos de las Acciones Especulativas: Pérdida Total vs. Ganancia Explosiva
- Fondos de inversión (Investment Trusts): Guía para invertir en la jubilación
-
 Seguro vs. Cobertura (Hedging): Entender las Estrategias de Gestión de Riesgos
Tanto el seguro como la cobertura (hedging) reducen tu exposición al riesgo financiero, pero lo hacen de formas diferentes. El seguro normalmente implica pagar a otra persona para que asuma el riesgo,...
-
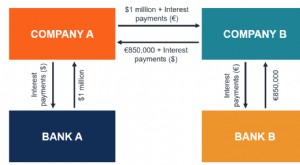 Contratos de Swap de Divisas: Definición y Funcionamiento
Un contrato de swap de divisas (también conocido como contrato de swap cruzado de divisas) es un contrato derivado entre dos partes que implica el intercambio de pagos de intereses, así como el interc...