
Tarjetas prepago vs. tarjetas de débito: ¿Cuál es mejor para ti?
Cuando intentas ceñirte a un presupuesto, cualquier truco que pueda ayudarte a frenar tus hábitos de gasto parece valer la pena. Las tarjetas prepago, que a menudo son recargables, pueden parecer una solución fácil. Solo puedes gastar lo que metes, así que hay un límite incorporado. Además, si estás harto de comisiones bancarias, las tarjetas prepago pueden usarse como alternativa a la banca tradicional.
Para aclarar, una tarjeta prepago también se llama "tarjeta de débito prepago", pero para facilitar la lectura, este artículo usa "tarjeta prepago" para distinguirla de una tarjeta de débito vinculada a una cuenta corriente.
Suena como una solución de presupuesto perfecta, ¿verdad? No necesariamente. Las tarjetas prepago no son tan sencillas como parecen. Pueden convertirse rápidamente en un trato mucho peor que quedarte con una tarjeta de débito vinculada a tu cuenta corriente.
Deficiencias de las tarjetas prepago
NerdWallet analizó lo que determinaron ser las cinco mejores tarjetas prepago del mercado y encontró varias formas en que comparaban desfavorablemente con la banca tradicional:
Las cinco cobran comisiones de algún tipo.
Más de la mitad tienen comisiones de mantenimiento mensual, a menudo cobradas se use o no la tarjeta ese mes.
Como muchas empresas que las proveen se asocian con grandes redes de tarjetas como American Express, los lugares de uso pueden variar.
Excepto tarjetas de nómina o emitidas por el gobierno, el usuario debe registrar la tarjeta para protegerse contra pérdida.
Las comisiones que cobran son complicadas y a menudo inesperadas. Te pueden cobrar por acciones simples como activar la tarjeta, añadir dinero, sacar efectivo en cajero y consultar saldo online.
Por el lado positivo, una vez tu tarjeta prepago se queda sin fondos, tu gasto se para. No hay comisiones por descubierto o fondos insuficientes porque las transacciones se rechazan automáticamente.
Ventajas de tarjetas de débito de cuenta corriente
Vinculadas a cuentas corrientes, las tarjetas de débito a menudo vienen con algunas comisiones bancarias, pero con la mayoría de cuentas, estas son relativamente claras y fáciles de entender.
Vale la pena comparar comisiones mensuales bancarias con comisiones de tarjetas prepago. Si una cuenta corriente cobra comisiones mensuales, como en muchos megabancos, suelen salir a poco menos de 10$ al mes. Con bancos comunitarios y cooperativas de crédito, la media está más cerca de 6$ al mes. Esas cantidades podrían ser aún menores en una institución financiera comunitaria que ofrece cuentas gratis sin comisiones mensuales, como las cuentas Kasasa.
Por molestas que sean muchas comisiones bancarias, al menos los bancos no te penalizan por funciones básicas y necesarias como ingresar más dinero en tu cuenta o consultar tu saldo online. Puedes consultar tu cuenta tantas veces como necesites, sin pagar extra por el privilegio. También puedes usar funciones de automatización como pagos y transferencias programadas. Además, puedes configurar notificaciones de la banca online de tu banco para alertas y actualizaciones regulares.
Ahorrar dinero y simplificar tus finanzas no debería costarte extra. Donde tarjetas prepago y algunas de débito te cargan comisiones infinitas por usar y guardar tu propio dinero, bancos comunitarios y cooperativas de crédito que ofrecen cuentas con recompensas como Kasasa Cash Back® prefieren recompensarte por las mismas acciones.
-
Cancelar Pagos Automáticos con Tarjeta de Débito: Guía Paso a Paso
Entendiendo los pagos automáticos con tarjeta de débito Si usa su tarjeta de débito para un pago único, sabe que no puede cancelarse una vez autorizada la transacción: el importe se deduce instantánea
-
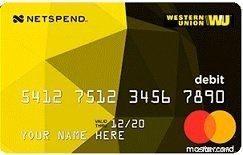
Tarjetas Prepago Netspend: Compara y Encuentra la Mejor para Ti
Compara las mejores tarjetas prepago Netspend para elegir la que mejor se adapte a tus necesidades. Tarjetas Prepago Recomendadas Western Union® Netspend® Mastercard® Prepago Envía y recibe transfe
Artículos Destacados
- Embargo de tarjetas de débito prepago: lo que debe saber
- Descifrando los números de tu tarjeta de débito: Qué significan realmente
- Fraude con Tarjeta de Débito: Cómo Disputar Cargos No Autorizados y Cancelar su Tarjeta
- Cómo combinar tarjetas de débito prepago para una compra
- Cómo controlar los cargos de tu tarjeta de débito
- Evita Comisiones de Cajeros y Tarjetas de Débito: Guía de un Veterano Militar
- Tarjeta prepago vs. débito vs. crédito: Diferencias clave explicadas
- Entendiendo las tarjetas de débito de desempleo: cómo funcionan y su uso
- Evite comisiones de tarjeta de débito y proteja sus finanzas: Guía completa
-
 Enviar por correo una tarjeta de débito prepagada de forma segura
Si necesitas enviar una tarjeta de débito prepagada por correo, debes asegurarte de que llegue segura. Como es pequeña, no necesitas una caja grande, pero sí un sobre resistente y un servicio confiabl...
-
 Guía de tarjetas de débito en Costco: Opciones de pago y aceptación
Utiliza una tarjeta de débito en lugar de efectivo en cualquier establecimiento de Costco. Paso 1: Solicita una tarjeta de débito Solicita una tarjeta de débito a tu banco o entidad financiera. Te la ...