Préstamos entre pares (P2P): guía completa
Normalmente, si necesitas pedir dinero prestado, podrías visitar tu banco local para ver si puedes ser aprobado para un préstamo. Pero las instituciones financieras y bancos tradicionales pueden tener requisitos de ingresos y crédito más rígidos cuando se trata de préstamos, lo que puede hacer que pedir prestado sea un desafío para algunos.
Por suerte, hoy hay varias formas diferentes de pedir dinero prestado. Un nuevo enfoque en la industria de préstamos es el préstamo entre pares, también conocido como préstamo P2P. Estos servicios son alternativas basadas en web a la ruta tradicional de préstamos, como usar bancos o cooperativas de crédito. Los préstamos entre pares pueden hacer que buscar tasas de préstamo sea rápido y fácil y también pueden ser una opción más asequible, dependiendo del tipo de préstamo.
Para aquellos que tienen los fondos para prestar, los préstamos entre pares también pueden ser una oportunidad para ganar dinero. Esta forma de préstamo social hace que la financiación e inversión sean más accesibles, y es una opción que ha funcionado para millones de prestatarios e inversores. Los expertos predicen que el mercado de préstamos entre pares crecerá alrededor del 30% para 2027.
Aprendamos más sobre los préstamos entre pares, cómo funcionan y si podrían tener sentido para tus objetivos de préstamo o inversión.
¿Qué son los préstamos entre pares (préstamos P2P)?
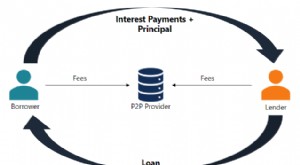
El préstamo entre pares es un servicio de préstamo en línea donde inversores independientes financian préstamos para personas que buscan pedir dinero prestado. A cambio, los propios inversores cobran las comisiones de interés que un prestatario normalmente pagaría a un banco o institución financiera. La mayoría de los préstamos P2P generalmente no requieren ninguna garantía. La totalidad del préstamo de un prestatario puede ser financiada por un solo inversor o por un grupo de diferentes inversores aportando cantidades menores.
Al eliminar al intermediario, un servicio de préstamos P2P da a los inversores la oportunidad de recibir un mayor retorno sobre su inversión inicial. Pero al mismo tiempo, esos inversores asumen el riesgo de prestar dinero a un cliente o negocio que puede no pagar su préstamo como prometió. Los préstamos P2P ofrecen tanto préstamos garantizados como no garantizados; sin embargo, la mayoría de los préstamos son préstamos personales no garantizados.
¿Cómo funcionan los préstamos entre pares?
Los préstamos entre pares están disponibles a través de plataformas en línea que emparejan prestatarios con inversores dispuestos a emitir préstamos. Puedes compararlo con cómo eharmony hace el trabajo por ti para encontrar tu pareja perfecta. La diferencia aquí es que los prestatarios e inversores P2P nunca tratan directamente entre sí.
Desde determinar la elegibilidad del préstamo, establecer las tasas de interés y comisiones, y cobrar pagos, las plataformas lo manejan todo. En conjunto, los préstamos P2P son un proceso bastante sencillo. Veamos cómo es para tanto el prestatario como el inversor.
Préstamos entre pares para prestatarios
Así es como suele ser el proceso si eres un prestatario que quiere utilizar préstamos P2P:
- Compara plataformas P2P y directrices de préstamo. (Los mercados pueden tener diferentes comisiones, tasas de interés, requisitos mínimos de puntuación crediticia, montos máximos de préstamo, etc.)
- Aplica a la plataforma que te guste completando su solicitud. Esto puede requerir una verificación de crédito, pero algunos sitios te permiten solicitar una pre-aprobación. (Recuerda, esto es una consulta suave y no afecta tu puntuación de crédito.)
- Si eres aprobado, calcula tu pago mensual basado en tu tasa de interés y términos dados. Luego determina si tus pagos están dentro de tu presupuesto.
- Espera a que los inversores revisen tu listado. Dependiendo del interés de los inversores, tu préstamo podría ser financiado completamente el mismo día o hasta que expire tu listado.
- Cuando sea aprobado, recibirás los fondos y comenzarás a hacer los pagos programados del préstamo.
Préstamos entre pares para inversores
Ahora recorramos el proceso para un inversor:
- Compara plataformas P2P y sus directrices para inversores. (Ten en cuenta las comisiones de servicio, ya que estas reducirán en última instancia el retorno de tu inversión.)
- Una vez elijas un sitio, crea una cuenta.
- Explora diferentes opciones de préstamo. (Algunas aplicaciones de préstamos P2P califican los préstamos para facilitar la evaluación de riesgo y a veces incluso proporcionan herramientas de inversión automática.)
- Elige una inversión y asigna tus fondos. (Generalmente puedes financiar el préstamo completo o diversificar tu cartera financiando una pequeña parte de muchos préstamos diferentes.)
- Inicia sesión en el sitio para revisar tus ganancias y el progreso de tus inversiones. Luego, puedes reinvertir cualquier ganancia o retirarlas.
Tipos de préstamos entre pares
Los préstamos P2P comenzaron inicialmente como préstamos personales no garantizados que podías pedir para cualquier propósito legal y no tenías que ofrecer garantía. Los préstamos personales siguen siendo los préstamos P2P más comunes y también son los más flexibles. Sin embargo, no son los únicos. Echemos un vistazo a los 3 tipos principales.
Préstamos personales entre pares
Los préstamos personales P2P pueden usarse para cubrir cosas como facturas médicas, compras de coches, mejoras en el hogar, vacaciones, otras compras grandes o consolidación de deudas. Actúan igual que un préstamo personal de un banco tradicional o institución financiera, excepto, por supuesto, que están financiados por inversores individuales.
Préstamos comerciales entre pares
Los pequeños negocios a menudo obtienen préstamos P2P para ayudar a iniciar o desarrollar su negocio. Estos préstamos pueden usarse para crear nuevos productos, lanzar campañas de marketing o hacer crecer el negocio contratando nuevos empleados. Las plataformas de préstamos P2P son una fuente atractiva para préstamos comerciales porque los prestatarios pueden presentar sus propuestas de préstamo a múltiples prestamistas, aumentando así sus posibilidades de ser aprobados.
Préstamos estudiantiles o educativos entre pares
Los préstamos estudiantiles P2P generalmente se otorgan como un préstamo de suma global para dar al prestatario discreción sobre cómo dividir el dinero para gastos relacionados con la escuela. Aunque es mejor usar opciones de ayuda federal estudiantil antes de considerar otros préstamos, las plataformas de préstamos P2P pueden ofrecer tasas competitivas para préstamos estudiantiles también.
Restricciones estatales de préstamos P2P
Aunque los préstamos P2P pueden hacerse entre estados, no todas las plataformas P2P están disponibles en todas las áreas. La mayoría de los estados tienen opciones, pero algunos pueden ser muy limitantes como las restricciones de Iowa. Busca en los sitios web de los principales prestamistas P2P para más detalles.
Dónde obtener un préstamo de préstamos entre pares
Hay varios mercados en línea que ofrecen préstamos P2P. Una vez que un prestatario ha identificado el tipo de préstamo P2P que quiere solicitar, necesitará elegir un sitio de préstamos. Luego, una vez que su solicitud sea aprobada, necesitarán revisar los términos del préstamo y la tasa de interés que se les ofrece.
Si el prestatario está conforme con los términos, puede enviar su listado de préstamo a la plataforma y esperar a que los inversores lo financien. Esto es generalmente cuando ocurrirá una verificación de crédito dura. Una vez que el préstamo P2P esté financiado, los fondos se depositarán en la cuenta bancaria del prestatario, y necesitarán mantener los pagos programados acordados.
Prestamistas P2P populares
La industria de préstamos P2P se ha vuelto cada vez más popular. En 2022, el tamaño de la industria de préstamos P2P en EE. UU. es de casi $938.6 millones, según datos de IBISWorld. La lista de plataformas de préstamos P2P sigue creciendo, pero estos 6 prestamistas representan actualmente algunos de los nombres más grandes en el negocio:
- Upstart
- Prosper
- Peerform
- SoFi
- LendingClub
- Funding Circle (préstamos comerciales)
Aunque estos son sitios populares, siempre asegúrate de investigar cualquier prestamista en tu radar y revisa reseñas de fuentes confiables antes de solicitar un préstamo. Para pedir prestado, debes proporcionar información sensible y personal, así que querrás asegurarte de estar en buenas manos.
Cómo calificar para un préstamo de préstamos entre pares
Los prestamistas P2P verificarán las puntuaciones de crédito para calificar prestatarios, y también considerarán la duración y el monto de un préstamo para ayudar a determinar la tasa de interés. Las puntuaciones de crédito calificatorias pueden variar, pero generalmente se requiere una puntuación de crédito mayor a 580. Al igual que con otros préstamos personales, cuanto mejor sea tu puntuación de crédito, mejores serán el plazo y la tasa de interés del préstamo.
Los préstamos P2P suelen ser accesibles para aquellos con puntuaciones de crédito más bajas ya que los inversores individuales tienen más margen para establecer probabilidades de aprobación que bancos, cooperativas de crédito u otras instituciones de préstamo tradicionales. La solicitud en línea para préstamos P2P es similar a la que completarías si fueras a un banco a solicitar un préstamo. Recopila información sobre tu historial laboral, ingresos, gastos mensuales, etc. Algunas documentaciones que se te podrían pedir incluyen:
- Formularios de impuestos (W-2s y 1099s)
- Declaraciones de impuestos
- Estados de cuenta bancarios recientes
- Recibos de sueldo
- Copia de una identificación con foto emitida por el gobierno
Pros y contras de los préstamos entre pares
Con la mayoría de productos financieros, generalmente hay pros y contras que considerar y sopesar, especialmente cuando se trata de pedir dinero prestado. Veamos algunos de los beneficios para tanto el prestatario como el inversor en préstamos P2P, junto con las desventajas.
Ventajas
| Para el Prestatario | Para el Inversor |
| Proceso de financiación rápido: Completarás tu solicitud en unos minutos, y si eres aprobado, a veces puedes esperar tu dinero dentro de una semana. | Retornos más altos: Los préstamos P2P generalmente proporcionan retornos más altos en relación con otros tipos de inversiones. |
| Tasas de interés más bajas: Los préstamos P2P suelen venir con tasas de interés más bajas que los bancos debido a la gran competencia entre prestamistas. | Más fácil diversificar tu cartera: Las plataformas de préstamos P2P pueden hacer muy fácil distribuir capital entre múltiples inversiones para ayudar a reducir el riesgo. |
Desventajas
| Para el Prestatario | Para el Inversor |
| Podrías tener más comisiones: Los prestamistas P2P tienden a cobrar comisiones de originación, que van del 1% al 8% de tu monto de préstamo. | No protegidos federalmente: El gobierno no proporciona seguro ni ninguna forma de protección a los prestamistas en caso de incumplimiento del prestatario. Las inversiones P2P tampoco están aseguradas por la FDIC. |
| Los pagos perdidos pueden dañar tu puntuación de crédito: Las aplicaciones de préstamos P2P reportan detalles de pagos a burós de crédito. Se sugiere que los prestamistas P2P pueden ser más rápidos en enviar pagos atrasados a agencias de cobro que fuentes de préstamos más tradicionales. | Más riesgos: Aunque un inversor puede usar calificaciones e informes de crédito para evaluar el riesgo, nunca hay garantía de que cada prestatario pague su préstamo. |
Alternativas a los préstamos entre pares
Los préstamos P2P pueden ser una forma innovadora de pedir dinero prestado, especialmente para aquellos que luchan por calificar para préstamos tradicionales. Pero no es la opción de préstamo perfecta para cada persona. Considera estas alternativas si necesitas acceder a financiación pero no crees que los préstamos P2P sean el ajuste adecuado para ti:
- Préstamos personales: Estos préstamos pueden usarse para ayudar a pagar gastos inesperados, y si tienes una puntuación de crédito justa, seguramente asegurarás una tasa justa.
- Tarjetas de crédito: Las tarjetas de crédito pueden ser excelentes herramientas financieras para ayudarte a establecer historial crediticio y ganar recompensas. Sin embargo, la tasa de interés promedio de tarjetas de crédito puede ser alta, y también puede ser una forma costosa de financiar compras más grandes durante un largo período de tiempo.
- Línea de crédito de plusvalía del hogar: Los propietarios pueden considerar una línea de crédito de plusvalía del hogar (HELOC), que es una herramienta de financiación revolvente que tiene la flexibilidad de una tarjeta de crédito u otro tipo de préstamo, pero con una tasa de interés más baja.
También puedes hablar con tu banco personal o cooperativa de crédito cuando busques pedir fondos. Tu institución financiera puede ver con qué frecuencia haces depósitos y cuánto tienes en tu cuenta de ahorros, y por lo tanto, puede estar más abierta a prestarte dinero.
¡Descubre Chime Credit Builder para Establecer Crédito Hoy!
Aprende más sobre la Tarjeta de Crédito Garantizada Chime Credit Builder Visa¹ sin cuota anual ni verificación de crédito para solicitar.
Preguntas frecuentes
¿Qué puntuación de crédito necesito para un préstamo P2P?
Generalmente necesitas una puntuación de al menos 580 para obtener un préstamo P2P. Sin embargo, la puntuación de crédito mínima para un préstamo variará en última instancia según el prestamista. Si tienes una puntuación de crédito baja, compara las tasas disponibles en una plataforma de préstamos P2P con las disponibles a través de otro prestamista que ofrezca préstamos personales para mal crédito.
¿Cuánto puedo pedir prestado con un préstamo P2P?
Algunos prestamistas P2P ofrecen préstamos hasta $40,000 para prestatarios vistos como "altamente solventes". La mayoría de los demás están en el rango de $10,000 a $25,000. Antes de solicitar un préstamo a través de un prestamista P2P, siempre asegúrate de verificar los límites de préstamo.
¿Los préstamos P2P aparecen en un informe de crédito?
Los prestamistas P2P reportan información de pagos a los burós de crédito, al igual que los acreedores y prestamistas tradicionales. Esto significa que los pagos a tiempo en un préstamo P2P mejorarán tu crédito con el tiempo, mientras que los pagos atrasados o perdidos pueden dañar tu puntuación de crédito.
¿Qué comisiones cobran los prestamistas P2P?
Las plataformas de préstamos P2P pueden cobrar comisiones tanto a prestamistas como a prestatarios, por lo que es importante revisar los términos de tu plataforma elegida antes de aceptar un préstamo o entregar tus dólares de inversión. Algunas plataformas cobrarán al inversor una "comisión de servicio al inversor" que puede equivaler a aproximadamente el 1% de los pagos recibidos por la fecha de vencimiento del pago del préstamo.
¿Para qué puedo usar un préstamo P2P?
Muchos prestamistas P2P ofrecen préstamos personales no garantizados, lo que significa que puedes usar los fondos para casi cualquier propósito legal. Sin embargo, la mayoría de las plataformas de préstamos te piden que indiques para qué se usará el préstamo. Usos populares para préstamos incluyen mejoras en el hogar, facturas médicas, compras mayores, así como consolidación de deudas. Algunos préstamos tienen restricciones, como que no puedas usar los fondos para pagar costos de educación superior o inversiones.
¿Puedo solicitar préstamos entre pares con mal crédito?
Los préstamos P2P pueden ser una opción para prestatarios con mal crédito, pero pueden tener tasas de interés más altas. Cada plataforma de préstamos P2P tiene sus propios requisitos para decidir quién califica para un préstamo, y pueden ser más estrictos que los de los prestamistas tradicionales. Además de las puntuaciones de crédito, los prestamistas P2P también pueden tener diferentes requisitos de ingresos o pueden querer evidencia de tus credenciales educativas o historial laboral.
¿Son seguros los préstamos entre pares?
La mayoría de los prestamistas P2P establecidos protegerán tu información de forma segura al igual que cualquier otra institución financiera, y todas las comunicaciones deben realizarse siempre a través de un navegador o aplicación móvil encriptados. Las plataformas de préstamos P2P también están reguladas a nivel estatal y federal y deben tener las licencias aplicables en los estados en los que operan.
Reflexiones finales
Si no tienes un crédito excelente, o tal vez quieres eliminar al intermediario, los préstamos P2P podrían ser una opción para ti. Pero antes de completar una solicitud, siempre querrás comparar:
- Tasas de interés
- Comisiones
- Plazos de pago
- Montos máximos de préstamo
- Plazos
No todos los prestamistas o plataformas funcionan de la misma manera, así que asegúrate de haber hecho tu investigación antes de solicitar un préstamo a través de un prestamista P2P para garantizar que estás haciendo el mejor movimiento para tus finanzas.
-
Ley de Veracidad en Préstamos (TILA): Derechos del consumidor y términos de crédito explicados
¿Qué es la Ley de Veracidad en Préstamos? Presentada por el senador William Proxmire y promulgada el 29 de junio de 1968, la Truth in Lending Act (TILA) se diseñó para que los consumidores entendieran
-

Préstamos entre particulares (P2P): guía completa para prestatarios e inversores
¿Nuevo en los préstamos entre particulares? Es un tipo de préstamo que existe desde hace más de 15 años en EE. UU. y ha seguido creciendo en ese tiempo. Es una forma para que los prestatarios accedan
Artículos Destacados
- Military Lending Act: costes y normativa que protegen a los militares
- Préstamos PIK (payment in kind): riesgos y ventajas explicados
- Préstamos entre particulares: ventajas de esta alternativa de financiación
- Impacto en el crédito de los préstamos entre particulares
- Préstamos entre particulares: guía completa para prestatarios y prestamistas
- Prestar dinero a amigos: riesgos y cómo protegerte
- Préstamos P2P frente a préstamos familiares: ¿cuál te conviene?
- Préstamos sociales: guía del crédito entre particulares
- Préstamos con amortización negativa: guía completa