
Bitcoin: los riesgos y recompensas de la descentralización
En junio de 2017, el bitcoin alcanzó un máximo de 2.851 dólares por unidad, frente a unos 600 un año antes. Se calcula que más de 10 millones de personas poseían bitcoin y más de 100.000 comercios lo aceptaban, sin contar usos ilícitos.
Para muchos usuarios, su atractivo está en la ausencia de control gubernamental o bancario. Bitcoin se apoya en blockchain para asegurar transacciones. Pero la falta de confianza social en ese modelo puede frenar su expansión.
Blockchain es una base de datos pública que registra transacciones digitales. Una red global de ordenadores valida esas operaciones resolviendo problemas criptográficos. A diferencia de la banca tradicional, blockchain es descentralizada, no regulada y anónima.
En investigaciones con usuarios, encontramos que estas características atraen a quienes desconfían de instituciones financieras y gobiernos. La tecnología permite recuperar control sobre el dinero, sin restricciones sobre dónde o cuándo enviarlo.
Sin embargo, dos rasgos clave plantean problemas: el anonimato y la irreversibilidad. El anonimato atrae a quienes buscan evitar controles estatales. La irreversibilidad se diseñó para impedir que los bancos anularan pagos incluso cuando el contrato era definitivo.
Las ventajas del rastro documental
En la práctica, muchas transacciones no son simples envíos de bitcoin de una cartera a otra. Suelen formar parte de intercambios en dos sentidos: una parte envía criptomonedas y la otra dinero real o bienes físicos.
El problema es que blockchain solo registra el movimiento de bitcoin, no de otros activos. Si un comerciante no entrega lo prometido, no hay autoridad clara a la que reclamar. Esto aumenta el riesgo de fraude.
En un estudio con 20 usuarios de bitcoin de cinco grupos en línea de Malasia, más del 50 % preferiría que las transacciones estuvieran reguladas y fueran identificables, para poder revertirlas o sancionar al comerciante deshonesto.
Esto revela una tensión entre libertad y seguridad. Si no se resuelve, podría limitar la adopción más allá de su base actual. Los pagos unidireccionales, como remesas, podrían seguir creciendo porque están menos expuestos a comerciantes deshonestos.
¿Qué se puede hacer?
Incluso los usuarios actuales conservan una mentalidad propia de monedas reguladas. Los defensores de bitcoin podrían necesitar educar a los usuarios para que comprendan los riesgos de un sistema sin intermediarios.
Los desarrolladores también pueden crear herramientas: registrar en la cadena pública si se verificaron elementos del mundo real, vincular carteras a reputaciones consultables o diseñar mecanismos que permitan revertir ciertas transacciones sin romper el protocolo.
Si no se abordan estos desafíos, lo que hizo atractivo a bitcoin podría terminar limitando su crecimiento y relegándolo a un experimento histórico.
-
Bitcoin en Acción de Gracias: volatilidad histórica y análisis de rallies
Fin de semana clave en la historia de bitcoin El fin de semana de Acción de Gracias de 2017 fue seminal: bitcoin, presumiblemente tema de conversación en las cenas familiares, alcanzó 9.000 $ por pri
-
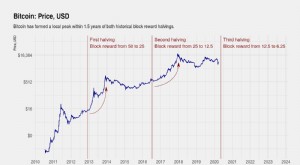
Halving de Bitcoin explicado: El evento de 2020 y sus implicaciones futuras
¿Qué es un halving de Bitcoin? El halving de Bitcoin más reciente ocurrió el 11 de mayo de 2020. Para entender qué es, primero debemos explicar cómo opera la red Bitcoin. La tecnología subyacente de
Artículos Destacados
- Computación cuántica y seguridad de Bitcoin: riesgos a entender
- El misterio del creador de Bitcoin: Satoshi Nakamoto
- La resiliencia de Bitcoin: Entendiendo su fortaleza más allá de la economía
- Bitcoin IRA para millennials: Asegura tu futuro con criptomoneda
- Nodos completos de Bitcoin: Seguridad, beneficios y cómo configurar uno
- Volatilidad del Precio de Bitcoin: Tendencias del Trading en Fin de Semana Explicadas
- Bitcoin y los Gobiernos: Entendiendo las Preocupaciones Regulatorias
- Bitcoin vs. Bancos Centrales: ¿Puede la Criptomoneda Alterar el Sistema Financiero?
- Bitcoin vs. Tarjetas de Crédito: Entendiendo las Diferencias Clave
-
 Controversia del fundador de Bitcoin: Examinando las reclamaciones e implicaciones fiscales
Los entusiastas de Bitcoin se han visto sacudidos recientemente por afirmaciones de que un australiano llamado Craig Wright y su difunto socio son los misteriosos fundadores detrás de la criptomoneda....
-
 Caída del precio de Bitcoin: Entendiendo el valor más allá de la volatilidad
El precio de Bitcoin ha caído por debajo de 290 dólares estadounidenses, su nivel más bajo desde noviembre de 2013, y muy por debajo de su máximo histórico de 1.242 dólares ese mismo mes. Durant...