
Entender las Opciones Implícitas en Acciones Preferentes: Guía Completa
Hay varias razones por las que los inversores compran acciones preferentes. Por ejemplo, a veces se usan para especular con los tipos de interés, debido a su relativa sensibilidad a sus cambios. Muchos inversores las emplean para generar ingresos estables, y otros las utilizan para realizar jugadas con opciones. Las preferentes pueden contener distintos tipos de opciones implícitas (opciones que forman parte de la estructura de otro instrumento de valor y son inseparables de él). Algunas benefician al inversor y otras al emisor. A continuación se describen algunas opciones implícitas comunes de las acciones preferentes.
Opción de compra (call): el capital social suele ser perpetuo, es decir, no tiene fecha de vencimiento fija. La mayoría de las empresas que emiten acciones preferentes quieren tener cierto control sobre su vencimiento para poder refinanciarlas con una nueva emisión que pague un dividendo más bajo si bajan los tipos, o simplemente amortizarlas si ya no necesitan los fondos.
Los inversores prefieren preferentes con un largo periodo de protección frente a la llamada, mientras que los emisores prefieren periodos cortos. Los inversores se compensan por periodos cortos con dividendos más altos. Las preferentes cuya única opción implícita es una call se conocen como preferentes simples.
Opción acumulativa: si una preferente es acumulativa, cualquier dividendo impagado se acumula a favor del accionista preferente en caso de que la empresa no pueda afrontar sus pagos. Esto significa que, antes de que los accionistas comunes vuelvan a recibir dividendos y los directivos sus bonificaciones, deben pagarse todos los dividendos atrasados a los preferentes. Si la acción no es acumulativa, los pagos que se pierden simplemente se pierden.
Opción participativa: con una opción participativa, si la empresa emisora tiene un año excelente, los accionistas preferentes participan también del beneficio extraordinario, normalmente recibiendo un dividendo adicional. Los criterios de lo que constituye «un año muy bueno» se detallan en el folleto informativo de cada emisión.
Opción de derechos de voto: aunque por lo general tienen prohibido votar a los miembros del consejo de administración, los preferentes con esta opción obtienen derechos de voto únicamente si el emisor se atrasa en el pago de dividendos. Se les conceden para proteger sus intereses y, a veces, reciben votos suficientes para tomar el control efectivo de la empresa, pero solo si se omite un pago de dividendos. Los detalles figuran en el folleto de la emisión.
Opción de conversión: muchas emisiones preferentes ofrecen al inversor el derecho a convertir sus preferentes en un número fijo de acciones comunes. Esto permite participar en cierta medida de la revalorización de las acciones comunes. A cambio, las preferentes convertibles ofrecen una rentabilidad por dividendo menor: esa diferencia de rendimiento es lo que paga la opción.
Opción de intercambio: algunas preferentes otorgan al emisor el derecho a intercambiarlas por una emisión de deuda de rango superior. Por ejemplo, una empresa con grandes pérdidas fiscales acumuladas podría emitir preferentes en lugar de deuda para reforzar su balance, ya que su situación fiscal le impide aprovechar la deducción por intereses, uno de los principales beneficios de emitir deuda.
-
Opciones No de Capital (Non-Equity Options): Guía Completa
Una opción no de capital (non-equity option) es una opción cuyo activo subyacente no son acciones ordinarias. En la mayoría de los casos, las opciones no de capital incluyen índices y materias primas
-
Rho (Finanzas): Sensibilidad de las Opciones a los Tipos de Interés
En finanzas, el rho es una métrica utilizada para determinar la sensibilidad de una opción a los cambios en la tasa de interés libre de riesgo. Probablemente la menos importante y menos utilizada de l
Artículos Destacados
- Acciones vs. opciones: diferencias clave
- Entendiendo las Opciones Europeas: Definición y Características Clave
- Opciones financieras: 4 estrategias básicas que debes conocer
- Opciones Americanas: Entendiendo el Ejercicio Anticipado y la Flexibilidad del Inversor
- Opciones sobre Índices: Entendiendo y Operando S&P 500 y Otros Índices
- Trading de Opciones Binarias en EE. UU.: Guía Completa
- Opciones FLEX: Guía de Opciones Flexibles Cotizadas
- Opciones Timer Call: Volatilidad Fija en Lugar de Implícita
- Backdating de Opciones: Definición, Propósito e Implicaciones
-
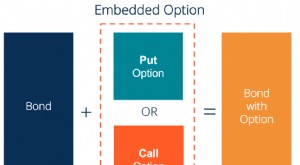 Opciones Embebidas: Entendiendo Derechos y Acciones Futuras en Valores Financieros
Una opción embebida es una disposición en un valor financiero (típicamente en bonos) que proporciona al emisor o tenedor del valor un derecho, pero no una obligación, de realizar ciertas acciones en u...
-
 Entendiendo las Opciones sobre Índices: Guía Completa
Una opción sobre índice es un contrato derivado financiero cuyo valor deriva de un índice bursátil subyacente. Da al tenedor el derecho (no la obligación) de comprar o vender el índice subyacente a un...