
Método Monte Carlo para Opciones: Análisis de Inversiones Complejas
El método Monte Carlo analiza inversiones altamente volátiles o complejas simulando multitud de escenarios posibles. Usa inputs de distintos factores que afectan al beneficio de una inversión tan impredecible que ningún otro modelo de valoración logra medir su rentabilidad esperada. El retorno estimado es la media de todos los resultados simulados.
Historia
Introducido en 1964, cuando economistas detectaron inversiones donde el análisis de riesgo tradicional fallaba. Al depender de tantos factores, ningún factor único o grupo generaba una medida consistente. La solución: simular escenarios probables, usando modelos de probabilidad del juego (de ahí "Monte Carlo").
Aplicación práctica
Se considera último recurso. Solo se aplica cuando otros modelos consistentes no son posibles. El método promedia una gran serie de cálculos cuyo resultado medio rara vez se alcanzará. Ejemplo: tirar dos dados. La media de todos los resultados es 10, pero no hay mayor probabilidad de sacar 10 que otras combinaciones.
Cuándo usarlo
Para outliers de mercado que no pueden estimarse con otros modelos. Ejemplo típico: opciones asiáticas, cuyo payoff depende del precio medio del subyacente en un período; las medias de Monte Carlo encajan bien.
Cuándo evitarlo
Si la inversión puede analizarse con otros métodos (sesgo de volatilidad, Black-Scholes, etc.), evite Monte Carlo. Además, requiere muchas simulaciones y tiempo, por lo que es lento para tomar decisiones rápidas.
-
Método de Recuperación de Costos: Entendiendo el Reconocimiento de Ingresos
El método de recuperación de costos de reconocimiento de ingresos es un concepto contable donde una empresa no reconoce ganancia relacionada con una venta hasta que el efectivo cobrado supera el costo
-
Opciones Call: Fundamentos y estrategias alcistas para traders profesionales
Lo básico Comprar opciones call es alcista por naturaleza, representando una visión optimista sobre la subida del precio de las acciones subyacentes. Con las noticias de mercado dominadas por fenómen
Artículos Destacados
- Fondos de Renta (Income Funds): Ingresos Periódicos para Jubilados y Conservadores
- ETF Bancarios: Entendiendo Oportunidades de Inversión y Acceso
- ETF de Divisas: Forma Sencilla de Invertir en Monedas Extranjeras
- ETF de transporte: Indicador clave del crecimiento económico
- Riesgos y Recompensas de las Opciones Fuera de Dinero (OTM) Baratas
- Opciones Canasta (Basket Options): Guía Completa
- Box spread: guía para principiantes
- Spread horizontal: aprovechar el valor temporal
- Opciones de spread de crédito: riesgo y beneficio limitados
-
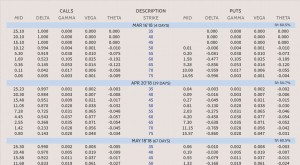 Los Griegos de las Opciones: Delta, Gamma, Theta, Vega y su Uso Práctico
¿Qué son los Griegos y por qué Importan? Predecir cómo cambiará el precio de una opción (o una cartera de opciones) cuando el mercado se mueve es complejo. El precio de la opción no siempre se mueve e...
-
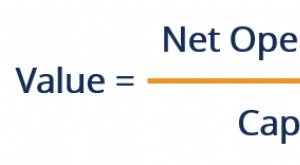 Método de capitalización directa en valoración inmobiliaria: fórmula y aplicación
El método de capitalización directa (o income capitalization approach) es una técnica de valoración inmobiliaria que convierte la renta neta generada por un activo en una estimación de su valor de mer...