
Definición de Empresa de Inversión: Entendiendo Requisitos del IRS y Tipos
El IRS tiene una definición de empresa de inversión que es directa. Según el IRS, una empresa de inversión es cualquier compañía con más del 50 % de sus activos como inversiones. Esta definición, sin embargo, es bastante general. Hay subcategorías más específicas.
Empresas de Inversión Pasivas
Compañías que tienen la mayoría de sus activos en inversiones pasivas se conocen como empresas de inversión pasivas (PICs). Obtienen ingresos y beneficios principalmente de: pagos de dividendos, plusvalías o intereses.
Empresas de Inversión Directas
Estas contrastan con las empresas de inversión directas (DICs). Obtienen ingresos vendiendo un producto o servicio. Invierten dinero directamente en edificios o bienes y evitan en gran medida vehículos de inversión.
Empresas de Inversión Extranjeras
El IRS reconoce también empresas de inversión extranjeras. Hay tanto pasivas como directas, con definiciones y operación similar a las nacionales. La diferencia es simplemente la propiedad de la compañía ubicada fuera de EE. UU.
Esta definición puede ser para empresas tanto extranjeras como nacionales. Las extranjeras se definen esencialmente igual con la adición de propiedad extranjera, pero el IRS las trata significativamente diferente en declaraciones de inversores individuales. Por eso, familiarizarse con tipos específicos más allá de la definición básica es buena idea.
-
Método del Costo: Contabilidad y Estrategias de Inversión Explicadas
El método del costo de contabilidad se usa para registrar ciertas inversiones en los estados financieros de una empresa. Se aplica cuando el inversor ejerce poca o ninguna influencia sobre la inversió
-
Empresas asociadas: definición y participación
Qué es una empresa asociadaUna empresa asociada, también llamada afiliada, es una entidad en la que otra compañía posee una participación significativa, generalmente entre 20% y 50%. Esta participació
Artículos Destacados
- Ratio de Prueba Ácida: Evaluación de la Liquidez a Corto Plazo de su Empresa
- Entendiendo el Multiplicador de Beneficios (Ratio P/E): Guía Completa
- Entender el Proceso de una OPV: Guía Completa Paso a Paso
- Teorema de Modigliani-Miller: Estructura de Capital y Valor de la Empresa
- Entendiendo la Inversión Neta: Métrica Clave para el Crecimiento Empresarial
- Entendiendo las Empresas Privadas: Propiedad, Estructura y Tipos
- Empresas Públicas: Guía Completa
- Índice NASDAQ-100: Definición, Componentes e Historial
- Empresas de Inversión Hipotecaria: Navegando Desafíos Financieros
-
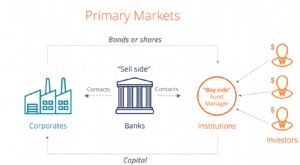 Mercado primario: Guía completa sobre emisión de valores (IPO, FPO, Rights Issue)
El mercado primario es el mercado financiero donde se emiten nuevos valores (public securities) y quedan disponibles para negociación por particulares e instituciones. Las actividades de los mercados ...
-
 Cómo funciona el mercado de valores: guía para principiantes
El mercado de valores es el entorno donde se emiten, compran y venden acciones. Las acciones representan propiedad parcial en una empresa y permiten a los inversores participar en sus resultados. Func...