
Fondos con Carga (Load Funds): Entendiendo Comisiones y Cargos de Venta
¿Qué es un Fondo con Carga?
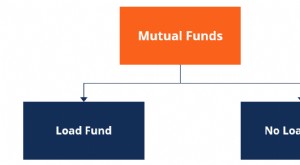
Un fondo con carga es un fondo mutuo que viene con un cargo de venta o comisión. El inversor del fondo paga la carga, que sirve para compensar a un intermediario de ventas, como un broker, planificador financiero o asesor de inversiones, por su tiempo y experiencia en la selección de un fondo apropiado para el inversor. La carga se paga ya sea por adelantado en el momento de la compra (carga inicial), cuando se venden las participaciones (carga final), o mientras el fondo es mantenido por el inversor (carga nivelada). Los fondos con carga pueden contrastarse con los fondos sin carga, que no llevan cargo de venta.
Puntos Clave
- Un fondo con carga implica participaciones de fondos mutuos que llevan una comisión de venta pagada por el comprador del fondo.
- Las cargas pueden pagarse en el momento de la compra (carga inicial) o en el momento de la venta (carga final), y a menudo se pagan a un broker o agente que vendió el fondo.
- La forma en que se pagará la carga variará dependiendo de la clase de participaciones del fondo mutuo involucrada.
Entendiendo los Fondos con Carga
Si un fondo limita su carga nivelada a no más del 0.25% (el máximo es 1%), puede llamarse a sí mismo un fondo "sin carga" en su literatura de marketing. Las cargas iniciales y finales no forman parte de los gastos operativos de un fondo mutuo y típicamente se pagan al broker vendedor y al broker-dealer como comisión. Sin embargo, las cargas niveladas, llamadas comisiones 12b-1, se incluyen como gastos operativos. Los fondos que no cobran carga se llaman fondos sin carga, que típicamente se venden directamente por la compañía del fondo mutuo o a través de sus socios.
Los inversores pueden asumir automáticamente que los fondos sin carga son la mejor opción sobre los fondos con carga, pero eso puede no ser el caso. Las comisiones en los fondos con carga van a pagar al inversor o gestor del fondo que hace la investigación y toma decisiones de inversión en nombre del cliente. Estos expertos pueden filtrar fondos mutuos y ayudar a los inversores a tomar decisiones inteligentes de inversión que pueden no tener la habilidad o conocimiento para hacer por su cuenta. Pagar comisiones por adelantado también puede eliminar la necesidad de mermar los rendimientos de la inversión pagando comisiones de gastos continuas sobre los rendimientos que el fondo logra.
La principal desventaja, por supuesto, es la carga en sí. Los fondos mutuos sin carga ahora existen como opciones que no llevan cargo de venta.
En los años 70, las compañías de fondos mutuos fueron criticadas por las altas cargas iniciales de venta que cobraban junto con comisiones excesivas y otros cargos ocultos. Como resultado, introdujeron múltiples clases de participaciones dando a los inversores varias opciones para pagar cargos de venta.
- Participaciones Clase A: Las participaciones Clase A son los fondos tradicionales de carga inicial que cobran un cargo de venta por adelantado sobre el importe invertido. La mayoría de los fondos Clase A ofrecen descuentos por puntos de quiebre que reducen el cargo de venta para compras en umbrales más altos. Para inversores con mayores cantidades de dinero para invertir a largo plazo, las participaciones Clase A pueden ser la opción de menor coste debido a los descuentos por puntos de quiebre.
- Participaciones Clase B: Las participaciones Clase B incluyen una carga final o cargo de venta diferido contingente (CDSC), que se deduce al vender las participaciones. Los fondos de participaciones Clase B no ofrecen descuentos por puntos de quiebre, aunque el CDSC disminuye en un plazo de cinco a ocho años. En ese momento, las participaciones se convierten en participaciones Clase A sin carga final. Algunos fondos de participaciones Clase B también cobran comisiones 12b-1 anuales, que pueden aumentar los costes de inversión con el tiempo. Cuando las participaciones Clase B se convierten en Clase A, las comisiones 12b-1 desaparecen. Las participaciones Clase B con un ratio de gastos bajo pueden ser una mejor opción cuando se hacen inversiones menores con un período de mantenimiento largo.
- Participaciones Clase C: Los fondos de participaciones Clase C también cobran un CDSC, pero es típicamente menor que las participaciones Clase B. Las participaciones Clase C dependen más de las comisiones 12b-1, que tienden a ser más altas que las Clase B, y pueden durar indefinidamente. Los fondos de participaciones Clase C no ofrecen descuentos por puntos de quiebre. Debido a las comisiones 12b-1 más altas, las participaciones Clase C pueden ser la opción más cara a largo plazo.
-
Fondos con Comisión (Load Funds): Clases, Costes y Alternativas
Un fondo con comisión (load fund) es un fondo de inversión que cobra una comisión de suscripción o reembolso (load) para compensar al intermediario financiero (asesor, broker) que recomienda y vende e
-

Fondos de Inversión: Guía Completa para Invertir
¿Qué es un Fondo de Inversión? Un fondo de inversión (mutual fund) es un vehículo financiero que reúne capital de muchos inversores para invertir en valores: acciones, bonos, instrumentos del mercado
Artículos Destacados
- Gestor de Fondos: Función, Responsabilidades y Cómo Trabajan
- Entendiendo el Flujo de Fondos: Entradas, Salidas e Insights de Inversión
- Fondos Indexados: Guía Completa para Invertir a Bajo Coste
- Fondos Cuantitativos (Quant Funds): Entendiendo las Estrategias de Inversión Cuantitativas
- Entendiendo las Acciones Clase B: Derechos de Voto e Implicaciones de Inversión
- Cargas niveladas: comisiones de los fondos de inversión explicadas
- Inversión Multi-Activo: Diversifique su Cartera
- Fondos Alimentadores (Feeder Funds): Entender Estructuras de Inversión de Dos Niveles
- Fondos Institucionales: Guía Completa para Inversores Institucionales
-
 Fondos mutuos Clase K: menores costos para largo plazo
Los fondos mutuos Clase K suelen tener menores gastos que clases minoristas y pueden ser útiles en planes institucionales o 403(b).EjemploCon $100,000 invertidos, un gasto anual de 0.2% cuesta $200, f...
-
 Comisión de Entrada (Front-End Load): Qué es y Cómo Afecta a tu Inversión
¿Qué es una Comisión de Entrada? Una comisión de entrada (front-end load) es una comisión o cargo por venta que se aplica en el momento de la compra inicial de una inversión. El término se usa princip...