
Rendimientos Anormales (Abnormal Returns): Definición y Significado
¿Qué es un Rendimiento Anormal (Abnormal Return)?
Un rendimiento anormal describe ganancias o pérdidas inusualmente grandes generadas por una inversión o cartera en un período específico. El rendimiento se desvía del retorno esperado o anticipado (RoR) —el retorno ajustado al riesgo estimado basado en un modelo de valoración de activos, o usando un promedio histórico a largo plazo o múltiples técnicas de valoración.
Los rendimientos anormales pueden ser simplemente anómalos o indicar algo más nefasto como fraude o manipulación. No deben confundirse con "alfa" o rendimientos excedentes de inversiones gestionadas activamente.
Conclusiones Clave
- Un rendimiento anormal es aquel que se desvía del retorno esperado de una inversión.
- La presencia de rendimientos anormales, positivos o negativos, ayuda a determinar el rendimiento ajustado al riesgo.
- Pueden producirse por azar, eventos externos imprevistos, o como resultado de malos actores.
- Un rendimiento anormal acumulado (CAR) es la suma total de todos los rendimientos anormales y puede medir el efecto de demandas, compras (buyouts) y otros eventos en precios de acciones.
Entendiendo los Rendimientos Anormales
Los rendimientos anormales son esenciales para determinar el rendimiento ajustado al riesgo de un valor o cartera frente al mercado general o un índice de referencia. Pueden ayudar a identificar la habilidad de un gestor de cartera en base ajustada al riesgo. También ilustran si los inversores recibieron compensación adecuada por el riesgo asumido.
Un rendimiento anormal puede ser positivo o negativo. La cifra resume cómo difieren los retornos reales del rendimiento predicho. Por ejemplo, ganar 30% en un fondo que se espera promedie 10% anual crearía un rendimiento anormal positivo de 20%. Si el retorno real fuera 5%, generaría un rendimiento anormal negativo de 5%.
El rendimiento anormal se calcula restando el retorno esperado del retorno realizado y puede ser positivo o negativo.
Rendimiento Anormal Acumulado (CAR)
El rendimiento anormal acumulado (CAR) es el total de todos los rendimientos anormales. Generalmente, el cálculo ocurre en una ventana temporal pequeña, a menudo solo días. Esta corta duración es porque la evidencia muestra que capitalizar rendimientos anormales diarios puede crear sesgo en los resultados.
El CAR se usa para medir el efecto de demandas, compras y otros eventos en precios de acciones, y también para determinar la precisión de modelos de valoración de activos en predecir el rendimiento esperado.
El modelo de valoración de activos de capital (CAPM) es un marco para calcular el retorno esperado de un valor o cartera basado en la tasa libre de riesgo, beta, y el retorno esperado del mercado. Tras calcular el retorno esperado, la estimación del rendimiento anormal se calcula restando el esperado del realizado.
Ejemplo de Rendimientos Anormales
Un inversor tiene una cartera y quiere calcular su rendimiento anormal del año anterior. Supongamos tasa libre de riesgo del 2% e índice de referencia con retorno esperado del 15%.
La cartera retornó 25% y tuvo beta de 1,25 frente al índice. Dado el riesgo asumido, debería haber retornado 18,25% (2% + 1,25 x (15% - 2%)). Por tanto, el rendimiento anormal fue 6,75% (25% - 18,25%).
Los mismos cálculos sirven para una acción individual. Por ejemplo, la acción ABC retornó 9% con beta de 2 frente a su índice. Tasa libre de riesgo 5% e índice con retorno esperado 12%. Según CAPM, ABC tiene retorno esperado 19%. Por tanto, ABC tuvo rendimiento anormal de -10% e infraponderó el mercado en este período.
-

Entendiendo el retorno NAV: Un indicador clave de rendimiento
El retorno NAV, o retorno del valor neto de activos, es una medida de rendimiento para los activos de una entidad menos pasivos. El retorno NAV se usa típicamente para medir el rendimiento de fondos m
-
Los peligros de abandonar la frugalidad: Un error financiero millennial
La frugalidad siempre ha sido una parte profunda de mi vida, pero este año huí de la frugalidad con abandono imprudente. Y oficialmente estoy añadiendo Perder la frugalidad a mi lista de los principal
Artículos Destacados
- Entendiendo la Devolución de Capital (ROC): Definición e Implicaciones Fiscales
- Índice de Rentabilidad Total Explicado: Guía Completa
- Rentabilidad Media: Cálculo, Significado y Alternativas
- Comprender la rentabilidad anual: Cálculo y rendimiento de la inversión
- Entendiendo la Rentabilidad Absoluta: Guía Completa
- Retorno sobre el Capital (ROE): Guía para Inversores
- Software ROI: ¿Realmente genera rentabilidad para tu negocio?
- Los dividendos: un componente clave del rendimiento bursátil a largo plazo
- Entendiendo la Rentabilidad Compuesta: Guía Completa
-
 Rentabilidad Media: Guía Completa para Calcularla e Interpretarla
La rentabilidad media es el promedio matemático de una secuencia de rendimientos acumulados a lo largo del tiempo. En términos sencillos, se calcula dividiendo el rendimiento total de un periodo entre...
-
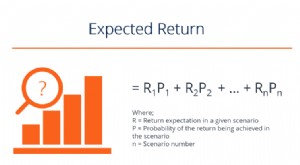 Rentabilidad Esperada: Guía Completa de Cálculo y Análisis de Riesgo
La rentabilidad esperada (expected return) de una inversión es el valor esperado de la distribución de probabilidad de los posibles rendimientos que puede ofrecer a los inversores. El retorno de la in...